+++ 06. AUG 2026 +++
Weltsozialforum (WSF) startet nach Restriktionen
Zwei Tage nach dem geplanten Beginn wurden heute, am 06. August, die zentralen Veranstaltungsorte des Weltsozialforums in Cotonou, Benin, geöffnet. Nachdem die Regierung in Benin kurzfristig und unerwartet ihre Unterstützung für das WSF zurückgezogen hatte, hatte sich das Organisationskomittee des WSF, der Internationale Rat und Teilnehmer*innen für das Stattfinden des WSF starkgemacht. Trotz der anfänglichen Restriktionen bliebe das WSF ein Raum globaler Vernetzung, so WEED e.V. [siehe Pressemitteilung von WEED].
+++ 04. AUG 2026 +++
18. Weltsozialforum in Cotonou, Benin
Mit 50.000 Teilnehmer*innen aus über 150 Ländern soll heute eines der wichtigsten Treffen der globalen Zivilgesellschaft eröffnet werden. Seit 2001 ist das Weltsozialforum (WSF) Gegenentwurf u.a. zum Weltwirtschaftsforum in Davos und bringt Akteure zusammen, die sich für Gerechtigkeit einsetzen. Aus Deutschland nimmt dieses Jahr eine große Delegation aus verschiedenen NGOs und Bewegungen am WSF teil, darunter Brot für die Welt, Misereor, Werkstatt Ökonomie e.V., Medico International e.V., Attac, Debt for Climate, Afrique-Europe-Interact, das KONE Netzwerk, MeineWelt, WEED, die Kampagnen „Sicherheit Neu Denken“ und „10 % for all“ sowie die Jugendorganisation der Arbeitsgemeinschaft Bäuerliche Landwirtschaft [Siehe Pressemitteilung der teilnehmenden Organisationen].
+++ 16. Jun 2026 +++
Global Sovereign Debt Monitor 2026 veröffentlicht
Heute ist die englische Version des Schuldenreports von erlassjahr.de und Misereor erschienen. Der Global Sovereign Debt Monitor kann hier heruntergeladen werden.
+++ 28. APR 2026 +++
Schuldenreport 2026: Krieg am Golf verschärft Auslandsschuldenkrise im Globalen Süden
erlassjahr.de und Misereor haben heute den Schuldenreport 2026 veröffentlicht. Der Report zeigt: 44 Staaten im Globalen Süden leiden unter einer sehr hohen Auslandsschuldenlast, weitere 25 Staaten sind hoch belastet und in 15 Ländern besteht ein latentes Belastungsrisiko. Die verheerenden Folgen des Kriegs am Golf verschärfen die Situation in vielen Ländern zusätzlich. Mehr Informationen in der heutigen Pressemitteilung [ej].
+++ 17. APR 2026 +++
Ukraine-Schulden: Zivilgesellschaft warnt vor Milliardentransfer an private Gläubiger
Durch die Verlängerung des 2022 beschlossenen Schuldendienstmoratoriums der „Group of Creditors“ (GCU) bis 2030 wird die Ukraine gezwungen, bis 2029 4,4 Milliarden US-Dollar an Zins- und Tilgungszahlungen an private Anleihegläubiger zu zahlen. Zivilgesellschaftliche Organisationen warnen davor, dass die ukrainische Bevölkerung die Kosten des Krieges tragen wird. Mehr dazu in unserer heutigen Pressemitteilung.
+++ 16. APR 2026 +++
Zivilgesellschaftliche Organisationen weltweit fordern entschlossenes Handeln
Über 60 zivilgesellschaftliche Organisationen weltweit, darunter das europäische Schuldennetzwerk Eurodad, haben anlässlich der Frühjahrstagung von IWF und Weltbank ein gemeinsames Statement mit dem Titel “Stop the War, support impacted countries and cancel the debt” veröffentlicht. Darin verurteilen sie den „illegalen Angriffskrieg der USA und Israel auf den Iran und Libanon“. Der Krieg führe nicht nur zu massiver Zerstörung in den betroffenen Ländern, sondern auch zu Energie- und Ernährungsunsicherheiten im Globalen Süden und verschärfe die Schuldenkrise in vielen Ländern. Für das vollständige Statement inklusive der Forderungen: siehe Eurodad.
+++ 17. MÄR 2026 +++
Neue Studie: Afrikanische Länder treiben fossile Förderung wegen Schuldenlast voran
Die neue Studie „Gender, Debt and Fossil Fuels: A Mapping of Key Insights from the African Continent“ zeigt, dass viele afrikanische Staaten ihre Öl-, Gas- und Kohleförderung ausweiten müssen, um ihre steigenden Auslandsschulden zu bedienen. Dadurch fehlen Mittel für zentrale öffentliche Ausgaben wie Gesundheit und Bildung, während Umwelt- und soziale Schäden zunehmen. Veröffentlicht wurde die Studie vom afrikanischen Entschuldungsnetzwerk AFRODAD und der Fossil Fuel Treaty Initative.
+++ 03. MÄr 2026 +++
Mehr als 72.000 Unterschriften ans Bundesfinanzministerium übergeben
Zum Abschluss der Kampagne „Erlassjahr 2025 – Turn Debt into Hope!“ hat ein zivilgesellschaftliches Bündnis von 71 Organisationen mehr als 72.000 Unterschriften an das Bundesfinanzministerium übergeben. Die Kampagne fordert konkrete Reformen des internationalen Finanzsystems und Schuldenstreichungen für Staaten des Globalen Südens. Seit dem deutschen Kampagnenstart im März 2025 hatten sich zahlreiche Menschen dezentral für Schuldengerechtigkeit und ein faires internationales Finanzsystem engagiert. Auf internationaler Ebene wird die Kampagne „Turn Debt into Hope“ auch 2026 noch weitergeführt [Pressemitteilung].
+++ 11. FEB 2026 +++
Äthiopien unterzeichnet Schuldenabkommen mit Frankreich
Nach fünf Jahren Verhandlungen haben Äthiopien und Frankreich ein erstes bilaterales Abkommen zur Schuldenrestrukturierung im Rahmen des G20 Common Framework geschlossen. Frankreich, Co-Vorsitzender des Gläubigerkomitees, unterstreicht seine Rolle mit einem zusätzlichen Finanzpaket in Höhe von 81,5 Millionen Euro. Äthiopien wartet seit 2021 auf eine Lösung und ist seit Ende 2023 offiziell zahlungsunfähig [CNBC Africa].
+++ 02. FEB 2026 +++
Äthiopien: Öffentliche Gläubiger stoppen Schuldendeal – Klage privater Investoren droht
Nachdem China, Frankreich und weitere staatliche Geldgeber eine Einigung zwischen Äthiopien und privaten Anleihegläubigern als unzureichend abgelehnt haben, kündigten die betroffenen Investoren nun rechtliche Schritte vor einem englischen Gericht an. Die staatlichen Gläubiger sowie die Organisation Debt Justice UK kritisieren, dass der Deal die privaten Akteure auf Kosten der Menschen in Äthiopien übermäßig bevorteilt hätte [siehe Debt Justice UK]. Debt Justice UK organisiert derzeit eine Kampagne dazu und sammelt Unterschriften gegen Geierfonds [zur Kampagne].
+++ 30. JAN 2026 +++
Venezuela: Schuldenberg und geopolitische Spannungen
Venezuelas Schuldenkrise ist längst mehr als ein finanzielles Problem – sie spiegelt politische Unsicherheit, geopolitische Spannungen und wirtschaftliche Belastungen wider. Mit Auslandsschulden von geschätzt 150–170 Milliarden US-Dollar und andauernden US-Sanktionen stehen Gläubiger, Investoren und der Staat vor großen Herausforderungen. Mehr Informationen dazu im erlassjahr.de-News-Beitrag.
+++ 06. Jan 2026 +++
Heiliges Jahr 2025 beendet
Papst Leo hat am 06. Januar die heilige Pforte im Petersdom geschlossen. Damit wurde das Heilige Jahr der katholischen Kirche offiziell beendet. Papst Leo hatte sich zu dieser Gelegenheit auch für die Rechte von Geflüchteten ausgesprochen und das globale Wirtschaftssystem kritisiert [Reuters]. Zum Ende des Heiligen Jahres hatte die Graswurzelbewegung Debt for Climate gemeinsam mit anderen Akteuren einen Offenen Brief an Papst Leo gesendet, in dem die Fortführung der Themen des Jubeljahres auch über 2025 hinaus gefordert wird [Junge Welt].
+++ 22. DEZ 2025 +++
Weihnachtspause in der Geschäftsstelle
Unsere Geschäftsstelle ist ab dem 22.12.2025 bis zum 04.01.2026 nicht besetzt. Bestellungen über den Shop sind auch in dieser Zeit möglich, werden aber erst ab dem 05.01.2026 verschickt. Wir wünschen allen eine friedliche Weihnachtszeit und einen guten Start ins neue Jahr!
+++ 21. DEZ 2025 +++
Sri Lanka: Renommierte Ökonom*innen fordern nach Zyklon Ditwah sofortigen Stopp der Schuldenrückzahlungen
Nach den schweren Zerstörungen durch Zyklon Ditwah fordern international bekannte Ökonom*innen wie Joseph Stiglitz, Thomas Piketty und Jayati Ghosh in einem einen sofortigen Stopp der ausländischen Schuldendienstzahlungen Sri Lankas. Auch deutsche Wissenschaftler*innen haben den Brief unterschrieben, darunter Aram Ziai, Professor für Entwicklungspolitik und Postkoloniale Studien an der Universität Kassel sowie Matthias Goldman, Professor für Internationales Recht an der EBS Universität.
+++ 17. DEZ 2025 +++
Private Anleihegläubiger untergraben Schuldenrestrukturierung in Äthiopien
Private Anleihegläubiger drängen darauf, im Rahmen der äthiopischen Schuldenrestrukturierung über 50 % höhere Rückzahlungen zu erhalten als staatliche Gläubiger. Nachdem die Verhandlungen im Oktober gescheitert sind, drohen einige private Anleihegläubiger nun sogar mit Klagen, um noch höhere Gewinne durchzusetzen [Pressemitteilung von Debt Justice UK].
+++ 11. DEZ 2025 +++
PM: Zyklon Ditwah – Bevölkerung Sri Lankas fordert nach Klimakatastrophe Schulden- und Klimagerechtigkeit
Sri Lanka wurde Ende November durch den Zyklon Ditwah stark verwüstet. Ersten Berichten zufolge sind Hunderte Menschen ums Leben gekommen oder werden noch vermisst, Tausende wurden obdachlos, Häuser, Infrastruktur und Lebensgrundlagen wurden schwer beschädigt. Als Reaktion darauf fordern soziale und Klimabewegungen, Gewerkschaften und Interessenverbände aus Sri Lanka Schulden- und Klimagerechtigkeit. Dazu zählt eine Neuverhandlung des aktuellen IWF-Abkommens. Mehr Informationen in der heutigen Pressemitteilung [ej].
+++ 03. DEZ 2025 +++
Weltbank: Länder mit niedrigem und mittlerem Einkommen verzeichnen höchste Nettoabflüsse beim Auslandsschuldendienst seit 50 Jahren
Der neue Bericht „International Debt Report 2025“ der Weltbank zeigt, dass Länder mit niedrigem und mittlerem Einkommen zwischen 2022 und 2024 rund 741 Mrd. US-Dollar mehr an Zinsen und Tilgungen für den externen Schuldendienst zahlten, als sie an neuen Krediten erhielten – der höchste Nettoabfluss seit mindestens 50 Jahren. Zum zweiten Mal in Folge erreichten zudem die Zinszahlungen der Niedrig- und Mitteleinkommensländer ein Rekordniveau und liegen inzwischen mehr als doppelt so hoch wie vor einem Jahrzehnt. Die Weltbank warnt, dass die steigenden Schuldendienstkosten die Haushalte vieler Länder massiv unter Druck setzen und Mittel für grundlegende Dienste und soziale Sicherung untergraben.
+++ 21. NOV 2025 +++
EU-AU-Gipfel: EU muss Blockadehaltung beenden und Schuldenreform ermöglichen
Anlässlich des Gipfels der Europäischen und Afrikanischen Union am 24./25. November in Luanda fordert das deutsche Entschuldungsbündnis erlassjahr.de von Bundeskanzler Merz und der Bundesregierung einen klaren Kurswechsel in der internationalen Schuldenpolitik. Merz müsse sich unter anderem klar zur Unterstützung einer UN-Schuldenrahmenkonvention bekennen [ej].
+++ 10. NOV 2025 +++
Briefing zur COP 30: Schulden- und Klimagerechtigkeit bündeln
Ein der Debt and Climate Working Group von Debt Justice UK warnt: Die globale Schuldenkrise entziehe vielen Ländern des Globalen Südens dringend benötigte Mittel für Klimaschutz, Anpassung und eine gerechte Transformation. Nun wird das Thema auch im Rahmen der COP 30 in Belém diskutiert. Gefordert werden unter anderem ein Schuldenerlass für betroffene Länder sowie öffentliche, nicht verschuldungserhöhende Finanzmittel statt eines auf private Kredite ausgerichteten Ansatzes. Einen ausführlichen Bericht zum Briefing findet ihr
+++ 28. OKT 2025 +++
Schottische Regierung unterstützt die Kampagne „Turn Debt into Hope!“
Schottlands First Minister John Swinney erklärte in einer , dass die schottische Regierung die britische Umsetzung „Cancel Debt, Choose Hope“ der weltweiten Kampagne „Turn Debt into Hope“ unterstütze. Ziel sei es, einen Beitrag zu einer fairen und langfristigen Lösung der globalen Schuldenkrise zu leisten.
+++ 14. OKT 2025 +++
G20: Zivilgesellschaftliche Organisationen fordern Schuldenreform
Mehr als 165 zivilgesellschaftliche Organisationen, darunter erlassjahr.de, haben in einem Offenen Brief an Südafrikas Präsident Cyril Ramaphosa zu entschlossenem Handeln gegen die weltweite Schuldenkrise aufgerufen. Sie fordern tiefgreifende Reformen der internationalen Schuldenarchitektur, schnellere und umfassendere Umschuldungen sowie eine UN-Schuldenrahmenkonvention [Newsbeitrag von Eurodad].
+++ 12. OKT 2025 +++
Neue Studie: IWF-Programme gefährden nachhaltige Schuldenpolitik
Die neue Studie „The real debt crisis: The deadly combination of IMF austerity and paying debts“ von Debt Justice UK zeigt, dass Programme des Internationalen Währungsfonds keine nachhaltige Schuldenpolitik fördern, sondern die wirtschaftliche und soziale Entwicklung vieler Länder des Globalen Südens belasten. Die Analyse warnt vor den fatalen Folgen der Austeritätspolitik, die soziale Ungleichheiten vertiefe und Investitionen in öffentliche Dienste und Klimaschutz einschränke [Pressemitteilung von Debt Justice UK].
+++ 10. OKT 2025 +++
Neuer Bericht: Klimakredite verschärfen Ungleichheit und Schuldenlast
Der Climate Finance Shadow Report 2025 von Oxfam und dem Care Climate Justice Center zeigt, dass die internationale Klimafinanzierung zunehmend zur Schuldenfalle für Länder des Globalen Südens wird. Rund zwei Drittel der zugesagten Klimahilfen werden nicht als Zuschüsse, sondern als Kredite vergeben – oft zu marktüblichen Konditionen. Gleichzeitig planen viele Industrieländer Kürzungen ihrer Entwicklungshaushalte, wodurch die ohnehin unzureichende Klimafinanzierung weiter unter Druck gerät. Oxfam und das Care Climate Justice Center fordern deshalb, Finanzhilfen künftig als Zuschüsse zu vergeben und Schuldenerlasse für betroffene Länder zu prüfen.
+++ 09. SEP 2025 +++
Kleine Anfrage: Bundesregierung äußert sich zur globalen Schuldenkrise
Die Bundesregierung sieht auf globaler Ebene „derzeit keine systemische Schuldenkrise“. Das schreibt sie in ihrer Antwort auf eine Kleine Anfrage der Fraktion von Bündnis 90/Die Grünen. Allerdings schreibt auch die Bundesregierung, dass „die Überschuldungsrisiken weiterhin auf einem hohen Niveau verbleiben“. Ein Gesetzentwurf für ein sogenanntes Safe-Harbour-Gesetz liege noch nicht vor [zur Antwort der Bundesregierung].
+++ 26. AUG 2025 +++
Nimm dir 5 Minuten Zeit für diese Akteurs-Umfrage
Um das Engagement für Klima-, Gender- und Schuldengerechtigkeit zu stärken, interessiert uns deine Meinung! Egal ob du eine Einzelperson bist oder als Gruppe, Bewegung oder Organisation Fragen beantwortest, uns interessiert, was du denkst! Teile den Link auch gerne in deinen Gruppen.
+++ 03. JUL 2025 +++
FfD4: Teilnehmende demonstrieren für eine UN-Schuldenkonvention
Schon vor der Entwicklungs- finanzierungkonferenz (FfD4) haben sich die UN-Mitgliedsstaaten auf ein Abschlussdokument geeinigt. Doch der „Compromiso de Sevilla“ verhallt nicht ohne Kritik aus der Zivilgesellschaft: Hunderte Teilnehmer*innen demonstrieren heute innerhalb des Konferenzzentrums für eine UN-Schuldenkonvention, eine UN-Steuerkonvention und globale ökonomische Gerechtigkeit. Malina Stutz, politische Referentin bei erlassjahr.de, betont die Rolle der Zivilgesellschaft als Korrektiv des UN-Prozesses: Es brauche gerechte Lösungen für die Schuldenkrise im Globalen Süden [siehe heutige ej-Pressemitteilung].
+++ 01. JUL 2025 +++
In eigener Sache: Sachbearbeiter*in (Projekt-)Verwaltung und Büroorganisation (m/w/d) gesucht
Für die Unterstützung der erlassjahr.de-Geschäftsstelle in Düsseldorf suchen wir zum nächstmöglichen Zeitpunkt eine*n Sachbearbeiter*in (Projekt-)Verwaltung und Büroorganisation (m/w/d) in Teilzeit im Umfang von 16 Wochenstunden (40 %). Gewünschter Beginn ist der 01.09.2025. Alle Infos finden sich hier. Wir freuen uns auf eure Bewerbungen!
+++ 29. JUN 2025 +++
Demonstration und Konferenz: Zivilgesellschaft in Sevilla macht Druck für Schuldenstreichungen
Am heutigen Sonntagabend, 29. Juni, haben 2.500 Menschen in Sevilla beim Civil Society March für globale Gerechtigkeit demonstriert. Insbesondere Reformen des internationalen Schuldensystems und Schuldenstreichungen, aber auch Steuerreformen waren dabei Hauptforderungen. Die Demonstration fand im Anschluss an das Civil Society Forum vom 28.-29.06. statt, bei dem sich im Vorfeld der FfD4-Konferenz in Sevilla über 1.000 Vertreter*innen von zivilgesellschaftliche Organisationen ausgetauscht hatten. In ihrem Abschlussdokument kritisieren sie den bereits veröffentlichten „Compromiso de Sevilla“ als vertane Chance für echte Reformen.
+++ 27. JUN 2025 +++
Appell an FFD4-Verhandlungen: Globales Finanzsystem umkrempeln
Vom 30. Juni bis 3. Juli findet in Sevilla die vierte UN-Konferenz zur Entwicklungs- finanzierung (FfD4) statt – mit dem Ziel, mehr Geld für Klima und Entwicklung zu gewinnen und das globale Finanzsystem fairer zu gestalten. Dort soll das vorverhandelte Abschlussdokument („Compromiso de Sevilla“) angenommen werden. Zahlreiche Organisationen der Zivilgesellschaft versammeln sich derzeit in Sevilla, um Druck auf die Regierenden auszuüben, da das erwartete Ergebnis bisher weit hinter dringend benötigten Reformschritten zurückbleibt. Auch erlassjahr.de und Misereor sind vor Ort [siehe heutige ej-Pressemitteilung].
+++ 17. JUN 2025 +++
FfD4: EU blockiert faire Schuldenreform
Seit fast einem Jahr verhandeln die UN-Mitgliedstaaten über das Abschlussdokument der vierten UN-Entwicklungsfinanzierungskonferenz (FfD4), die Ende Juni in Sevilla stattfindet. Die Verhandlungen sollen nun vorzeitig abgeschlossen werden. erlassjahr.de kritisiert, dass das Abschlussdokument auf Druck der EU und anderer Hocheinkommensländer stark verwässert wurde. Mehr Informationen und Einschätzungen in der heutigen Pressemitteilung [ej].
+++ 26. Mai 2025 +++
Schuldenreport 2025: Akute Schuldenkrise in mindestens 47 Staaten
erlassjahr.de und Misereor haben heute den Schuldenreport 2025 veröffentlicht. Mithilfe einer neuen Methodik wurde erstmals die Schuldensituation von Staaten im Globalen Norden und im Globalen Norden analysiert. Der Report zeigt: Mehr als die Hälfte der öffentlichen Haushalte von Ländern mit niedrigem und mittlerem Einkommen sind durch Schuldendienstverpflichtungen an ausländische Gläubiger hoch oder sehr hoch belastet. Besonders der Globale Süden und insbesondere Sub-Sahara Afrika ist von einer akuten Schuldenkrise betroffen. 47 Staaten müssen mehr als 15 Prozent ihrer Staatseinnahmen als Schuldendienst ins Ausland abführen; im Libanon und in Laos sind es sogar mehr als 70%. Mehr Informationen in der heutigen Pressemitteilung [ej].
+++ 12. MaI 2025 +++
Era of Justice: Europäische Kampagne für Klima-, Gender und Schuldengerechtigkeit startet
Vom 30. Juni bis zum 3. Juli findet in Sevilla, Spanien die FfD4 (Financing for Development) Konferenz statt. Das Schuldenthema wird ganz oben auf der Agenda stehen. Der Globale Süden fordert seit langem einen inklusiveren Rahmen, in dem über Schulden verhandelt werden soll. Doch damit sich wirklich etwas ändert, braucht es Druck aus der Zivilgesellschaft. Um diesen aufzubauen, hat ein Netzwerk von neun europäischen NGOs, darunter erlassjahr.de, unter Federführung von EURODAD die neue Kampagne „Era of Justice“ gestartet. Die Kampagne verbindet Klima-, Gender- und Schuldengerechtigkeit und übersetzt komplizierte Sachverhalte in zugängliche Sprache. Erste Einblicke gibt es unter www.eraofjustice.org.
+++ 02. Mai 2025 +++
Kirchentag: Resolution für faire Entschuldung verabschiedet
Beim Evangelischen Kirchentag in Hannover [epo] verabschiedeten Besucher*innen eine Resolution für faire Entschuldung. Sie appellierten an die künftige Bundesregierung und forderten, sich für Schuldenstreichung und eine faire Reform des Finanzsystems einzusetzen. Die sozialen Bewegungen Debt for Climate und Christians for Future sowie das deutsche Entschuldungsbündnis erlassjahr.de brachten die Resolution ein, die die Forderungen der weltweiten Kampagne „Erlassjahr 2025 – Turn Debt into Hope“ aufgreift.
+++ 28. APR 2025 +++
Abschied von Papst Franziskus: Fürsprecher der Entschuldungsbewegung
Am Ostermontag verstarb Papst Franziskus. Er war bis zuletzt einer der prominentesten Fürsprecher für die Entschuldung von Staaten im Globalen Süden. In seinen Texten zum Heiligen Jahr 2025 betonte er immer wieder die ökologischen Schulden des Globalen Nordens und die besondere Verantwortung, die damit einhergehe. erlassjahr.de hat in einem News-Beitrag an den Einsatz des Papstes für faire Entschuldung erinnert.
+++ 10. APR 2025 +++
Koalitionsvertrag: Spielraum für faire Lösung von Schuldenkrisen
wurde der von CDU, CSU und SPD vorgestellt. Die darin enthaltenen Kürzungen für die Entwicklungszusammenarbeit wurden unter anderem von der Entwicklungsorganisation als Rückschritt kritisiert. Auf der anderen Seite seien Ansatzpunkte enthalten, die Fortschritte bei der Lösung von Schuldenkrisen in Ländern des Globalen Südens ermöglichen könnten, so das deutsche Entschuldungsbündnis . Kristina Rehbein, Politische Koordinatorin von erlassjahr.de, appellierte an die kommende Bundesregierung, diesen Spielraum zu nutzen und ein deutsches Safe-Harbour-Gesetz auf den Weg zu bringen.
+++ 22. Mär 2025 +++
Asiatische Bischofskonferenzen fordern Schuldenerlass
Im Kontext der UN-Klimakonferenz COP 30 fordern die asiatischen Bischofskonferenzen (FABC) einen Schuldenerlass für einkommensschwache Länder und rufen zu einer „ökologischen Umkehr“ auf [Vatican News]. In einem Hirtenbrief verweisen sie auf die „ökologische Schuld“ der Industrieländer gegenüber dem Globalen Süden. Der Begriff bezieht sich unter anderem auf Umweltprobleme wie Abholzung, Wasserknappheit und Extremwetter. Zugleich nennen sie aber auch Zeichen der Hoffnung, wie das Engagement junger Menschen und indigener Gemeinschaften. Im Kontext der COP30 rufen sie zu einer weltweiten Kampagne für Schuldenerlass im Heiligen Jahr 2025 auf.
+++ 20. Mär 2025 +++
„Erlassjahr 2025“: Kampagnenstart in Deutschland
Heute startet die Kampagne „Erlassjahr 2025“. Mehr als 30 Organisationen aus der Zivilgesellschaft, darunter erlassjahr.de und Misereor, setzen sich für Schuldenstreichungen für Länder des Globalen Südens ein, um die Lebensbedingungen von Millionen Menschen zu verbessern. Dafür werden anlässlich des „Heiligen Jahres“ der katholischen Kirche weltweit Unterschriften gesammelt. Alle Infos und Mitmachmöglichkeiten gibt es auf der Kampagnen-Website www.erlassjahr2025.de.
+++ 28. FEB 2025 +++
Kirchen: Appell für ein faires Schuldensystem
Beim G20-Finanzministertreffen in Kapstadt blieben Fortschritte zur Schuldenproblematik aus – eine Entwicklung, die auch in kirchlichen Kreisen für Unmut sorgt. Mehr als 120 führende Kirchenvertreter*innen weltweit [kathpress.at] haben sich mit einem gemeinsamen Appell an die G20-Staaten gewandt und fordern einen Schuldenerlass zugunsten einkommensschwacher Länder. Sie warnen vor einer globalen Schuldenkrise, die den Kampf gegen Armut und Klimakrise erheblich erschwert.
+++ 27. FEB 2025 +++
G20: Ehemalige afrikanische Staatschefs fordern Schuldenerlass
Vom 26. bis zum 27. Februar fand das G20-Finanzministertreffen in Kapstadt [evangelisch.de] statt. Ein zentrales Thema war die hohe Auslandsverschuldung vieler Länder des Globalen Südens gegenüber dem Globalen Norden. Südafrikas Präsident Cyril Ramaphosa betonte, dass viele Staaten mehr für den Schuldendienst als für essenzielle Bereiche wie Gesundheitsversorgung und Bildung ausgeben müssen. Die Forderung nach einem neuen Programm für Schuldenerlass stieß jedoch auf wenig Resonanz und das Treffen endete ohne konkrete Ergebnisse.
+++ 25. FEB 2025 +++
Vatikan fordert Schuldenerlass und mehr Zusammenarbeit von Staaten
Der vatikanische Außenbeauftragte Erzbischof Paul Richard Gallagher [Vatican News] forderte vor dem UN-Menschenrechtsrat in Genf einen Schuldenerlass für arme Länder. Er betonte, dass fast die Hälfte der Weltbevölkerung in Staaten lebt, die mehr für Schuldenrückzahlungen als für Gesundheit und Bildung ausgeben. Ein Schuldenerlass sei daher eine Frage der „Gerechtigkeit und Großzügigkeit“.
+++ 27. JAN 2025 +++
Cancel Debt, Choose Hope: In Großbritannien startet die Erlassjahr 2025 Kamagne
In Großbritannien hat die Erlassjahr 2025-Kampagne unter dem Motto „Cancel Debt, Choose Hope“ [Debt Justice UK] begonnen. Zum Auftakt am 27. Januar 2025 demonstrierten Engagierte und Aktivist*innen vor der Methodist Central Hall in London. Debt Justice UK, CAFOD, Sciaf, Christian Aid und Debt for Climate sammeln zudem Unterschriften für die weltweite Erlassjahr Kampagne.
+++ 24. JAN 2025 +++
Äthiopien: Anleihegläubiger lehnen Schuldenrestrukturierung ab und fordern höhere Gewinne
Der im Oktober 2024 von der äthipoischen Regierung vorgeschlagene Plan zur Schuldenrestrukturierung wurde von den Anleihegläubigern abgelehnt – und das, obwohl die Anleihegäubiger unter diesem Vorschlag noch immer einen erheblichen Profit erwirtschaftet hätten. So würden diejenigen, die zwischen Anfang 2022 und November 2024 Anleihen zum Durchschnittspreis gekauft hätten, im Falle der Umschuldung noch immer 38% mehr Gewinn erzielen, als wenn sie in US-Staatsanleihen investiert hätten. Dies stellt ein aktuelles Briefing [Debt Justice UK] von HESPI, AFRODAD und Debt Justice heraus. Catherine Mithia von AFRODAD kritisiert in diesem Kontext das Common Framework der G20 als “gläubigerzentriert” und fordert einen “fairen und wirksamen Mechanismus zur Umschuldung von Staatsschulden, der sicherstellt, dass teilnehmende Länder […] ihren Bürger*innen nicht ihre sozio-ökonomischen Rechte verweigern.” [Debt Justice, Africa Brief].
+++ 08. JAN 2025 +++
Afrikapolitische Leitlinien der Bundesregierung veröffentlicht
Am 08. Januar hat die Bundesregierung ihre neuen Afrikapolitschen Leitlinien [AA] unter dem Titel “Gemeinsam Partnerschaften gestalten in einer Welt im Wandel” veröffentlicht, die damit die vorherigen Leitlinien aus dem Jahr 2014 ablösen, welche zuletzt 2019 überarbeitet worden waren. Darin hält die Bundesregierung unter anderem auch fest, dass sie sich für die „Eindämmung der Verschuldung und Stärkung der internationalen Finanzarchitektur [AA] einsetzen möchte. Dafür seien einerseits “länderspezifische Lösungsansätze” zur Stärkung makroökonomischer Rahmenbedingungen notwendig, andererseits die Umsetzung und strukturelle Weiterentwicklung des G20 Common Framework. Darüber hinaus sei eine “gerechte Lastenteilung” zwischen traditionellen Gäubigern des Pariser Clubs, neuen bilateralen, sowie privaten Gläubigern wichtig [Die Bundesregierung; taz].
+++ 02. Jan 2025 +++
Vatikan: Papst Franziskus bekräftigt Forderung nach Schuldenerlassen
In seiner gestrigen Neujahrsansprache betonte Papst Franziskus erneut die Notwendigkeit von Schuldenerlassen. „Kein Mensch, keine Familie, kein Volk“ solle „von Schulden erdrückt“ werden [vatican.va]. Er ermutigte „die Regierenden der Länder christlicher Tradition, mit gutem Beispiel voranzugehen und den ärmsten Ländern die Schulden zu erlassen oder sie so weit wie möglich zu reduzieren“. Schuldenerlasse sind eines der zentralen Themen des Heiligen Jahres 2025.
+++ 24. DEZ 2024 +++
„Turn Debt into Hope“: Start der internationalen Erlassjahr 2025-Kampagne
Am 24. Dezember 2024 um 19 Uhr öffnete Papst Franziskus die Heilige Pforte und läutete das „Heilige Jahr“ ein. In Fortsetzung der erfolgreichen Erlaßjahr2000-Kampagne startet 2025 die internationale Kampagne „Turn Debt into Hope“. 10 Millionen Unterschriften sollen für Schuldenstreichung, für die Bekämpfung der Ursachen von Schuldenkrisen und für eine nachhaltigere Schuldenarchitektur zusammenkommen. Die internationale Petition [Caritas] kann bereits jetzt unterzeichnet werden. Eine deutsche Kampagnenseite ist in Planung.
+++ 12. Dez 2024 +++
Weltfriedenstag: Papst Franziskus fordert Schuldenerlasse für arme Länder
In seiner frühzeitig veröffentlichten Botschaft zum Weltfriedenstag am 01. Januar hat Papst Franziskus die internationale Gemeinschaft dazu aufgerufen, hoch verschuldeten Staaten ihre Auslandsschulden zu erlassen und gleichzeitig die ökologischen Schulden wohlhabender Länder des Globalen Nordens als solche anzuerkennen. Für ihn sei dies ein „Aufruf zur Solidarität, aber vor allem zur Gerechtigkeit“ [Domradio]. Darüber hinaus forderte er „eine neue Finanzarchitektur zur Schaffung einer globalen Finanzcharta“. Die Forderungen stehen im Kontext des Heiligen Jahrs 2025, das alle 25 Jahre ausgerufen und vom Papst am 24.12.2024 eröffnet wird.
+++ 04. DEZ 2024 +++
Vorbereitung der Vierten Konferenz zur Entwicklungsfinanzierung: Erzbischof Gabriele Caccia fordert Entschuldung
Erzbischof Gabriele Caccia, Ständiger Beobachter des Heiligen Stuhls bei den Vereinten Nationen, forderte Anfang Dezember in New York stärkere Maßnahmen gegen Armut, eine Entschuldung von Ländern des Globalen Südens, sowie Klima- und Umweltschutz. Für die Erreichung der sogenannten Milleniums-Entwicklungsziele sei eine konkrete Zuweisung von Finanzmitteln nötig, so Caccia. Er betonte dabei, dass ein Schuldenerlass keine Almosen seien, “sondern eine Investition in die Zukunft und Gerechtigkeit” [Vatican News].
+++ 03. Dez 2024 +++
Weltbank: Veröffentlichung des Internationalen Schuldenberichts 2024
Der am 03.12.24 veröffentlichte diesjährige Schuldenbericht der Weltbank stellt eine Verschlechterung der Schuldensituation fest: Im Jahr 2023 zahlten sogenannte „Entwicklungsländer“ 1,4 Billionen US-Dollar Schuldendienst – ein neuer Höchststand. Insbesondere die Zinsen für Kredite seien angestiegen, in den 26 ärmsten Ländern hätten sie sich sogar verdreifacht. Gleichzeitig überstiegen die Schuldendienstzahlungen bei Weitem private Investitionen in Ländern des Globalen Südens. Um genügend zinsgünstige Kredite und Zuschüsse für Länder des Globalen Südens bereitzustellen, wird aus der Zivilgesellschaft unter anderem eine Aufstockung der Mittel der Weltbank gefordert [taz].
+++ 03. Dez 2024 +++
Südafrika: Schuldenfrage als Schwerpunktthema bei G20
Südafrikas G20-Präsidentschaft im nächsten Jahr wird sich auf die beiden Schwerpunktthemen Klimafinanzierung und Schuldenerlasse fokussieren, so Südafrikas Präsident Cyril Ramaphosa am Dienstag [Reuters]. Es müsse sichergestellt werden, dass Kreditratings fair und transparent sind, außerdem müssten die hohen Risikoprämien für Länder des Globalen Südens angegangen werden, so Ramaphosa. Mit Südafrika übernimmt zum ersten Mal ein afrikanisches Land die Präsidentschaft der G20, deren Treffen im November 2025 stattfinden soll.
+++ 28. Nov 2024 +++
Eurodad: Neues Papier zur Notwendigkeit einer UN-Schuldenkonvention
In seinem heute veröffentlichten Papier „Why do we need a framework convention on sovereign debt?” beantwortet das Europäische Entschuldungsnetzwerk Eurodad die 20 häufigsten Fragen zum zivilgesellschaftlichen Vorschlag einer Schuldenkonvention der Vereinten Nationen (UN). Unter anderem wird erläutert, welchen Zweck eine solche Schuldenkonvention hätte, inwiefern sie sich von Initiativen der internationalen Finanzinstitutionen und der G20 unterscheiden würde, und welche Reformen es konkret braucht. Der Vorschlag ist Teil einer breiten Bewegung zivilgesellschaftlicher Organisationen – darunter erlassjahr.de – im Vorfeld der Financing for Development-Konferenz 2025 in Sevilla.
+++ 20. Nov 2024 +++
COP29: „Klimafinanzierung“ für den Pazifik besteht hauptsächlich aus Krediten und belastet kleine Inselstaaten mit mehr Schulden
Auf der COP29 wurde ein Bericht der Pazifischen Klimaanpassungsstudie vorgestellt, bei der die Auswirkungen der Klimakrise, Reaktionen und Anpassungsstrategien in einem multidisziplinären Prozess untersucht wurden. 72 % der Klimafinanzierungsgelder werden in Form von Krediten vergeben und lässt die Bevölkerung mit einem höheren Schuldenberg zurück. Dass die Finanzierungslücke geschlossen werden muss, ist aber nur ein Aspekt der Studie. Sie zeigt auch, dass indigene Gruppen seit langem innovative Anpassungsstrategien in einer ökologisch herausfordernden Umgebung gefunden haben, die es gilt, zu unterstützen.
+++ 8. NOV 2024 +++
COP 29: Zivilgesellschaft veröffentlicht Briefing zum Thema Debt Swaps
Anlässlich der COP29 haben das Asian People’s Movement on Debt and Development, das Climate and Community Institute, Christan Aid, Debt Justice UK, Eurodad, Latindadd und MENA Fem Movement ein Briefing zum Thema Debt Swaps veröffentlicht. Darin zeigen sie anhand von Beispielen, dass Debt-for-Climate und Debt-for-Nature Swaps, bei denen Ländern Schulden erlassen werden und im Gegenzug bestimmte Klima- oder Umweltschutzziele eingehalten werden müssen, keine Lösung seien. Stattdessen fordern sie Schuldenerlasse, die nicht an Bedingungen geknüpft sind, und Klimafinanzierung duch Länder des Globalen Nordens. Darüber hinaus sei die Vierte UN-Konferenz zur Entwicklungsfinanzierung eine gute Gelegenheit, einen Prozess zur Reform der globalen Schuldenarchitektur anzustoßen.
+++ 29. Okt 2024 +++
PM: Organisationen fordern Schaffung eines Safe Harbor-Gesetzes
Mehr als 60 Organisationen appellieren in einem Offenen Brief an Bundesfinanzminister Christian Lindner, einen Entwurf für ein Safe Harbor-Gesetz vorzulegen. Damit sollen private Gläubiger verpflichtet werden, sich an Schuldenerleichterungen für Länder des Globalen Südens zu beteiligen. Hintergrund ist die anhaltende Schuldenkrise, die auch jüngst bei der Jahrestagung von Internationalem Währungsfonds und Weltbank in Washington im Fokus stand. Initiator des Offenen Briefes ist das deutsche Entschuldungsbündnis erlassjahr.de. Mehr Informationen in der heutigen Pressemitteilung.
+++ 24. Okt 2024 +++
In eigener Sache: Sachbearbeiter*in (Projekt-)Verwaltung und Büroorganisation (m/w/d) gesucht
Für die Unterstützung der erlassjahr.de-Geschäftsstelle in Düsseldorf suchen wir zum nächstmöglichen Zeitpunkt eine*n Sachbearbeiter*in (Projekt-)Verwaltung und Büroorganisation (m/w/d) in Teilzeit im Umfang von 16 Wochenstunden (40 %, Aufstockung möglich). Gewünschter Beginn ist der 01.01.2025. Alle Infos finden sich hier. Wir freuen uns auf eure Bewerbungen!
+++ 24. OKT 2024 +++
Neuer Bericht: Dringender Bedarf nach Klimareparaturen in der Karibik
Anhand von Gesprächen mit Bewegungen und Expert*innen sowie einer Analyse der fiskalischen Belastung der karibischen Regierungen durch Schuldendienst und Steuervermeidung unterstreicht ein neuer Bericht des Climate & Community Institute die dringende Notwendigkeit von Klimareparaturen durch zusätzliche Finanzmittel, Schuldenstreichung und strukturelle Wirtschaftsreformen. Damit sollen die miteinander verflochtenen Wirtschafts- und Umweltkrisen bewältigt werden.
+++ 18. OKT 2024 +++
Neuer Bericht: Private Gläubiger profitieren auch nach Schuldenrestrukturierungen
Laut einem neuen Bericht der britischen NGO Debt Justice machen private Gläubiger selbst nach Schuldenrestrukturierungen noch Profite in Milliardenhöhe. Außerdem erhalten sie durchschnittlich um 28 Prozent höhere Rückzahlungen als öffentliche bilaterale Gläubiger. Als Grundlage für die Analyse dienten die Restrukturierungsfälle in Suriname, Tschad, Sambia, Ukraine, Ghana und Sri Lanka. Die Berechnungen zur Analyse sind hier abrufbar.
+++ 15. Okt 2024 +++
Global Days of Action: Entschuldungsbewegung protestiert gegen Politik von IWF und Weltbank
Vom 15.-26. Oktober ruft die weltweite Entschuldungsbewegung zu Protesten und Veranstaltungen auf. Adressat sind neben IWF und Weltbank auch andere Gläubigerinstitutionen und Staaten des Globalen Nordens. Unter dem Titel „Wir fordern Schuldengerechtigkeit, ökonomische Gerechtigkeit und Klimagerechtigkeit jetzt!“ hat die Bewegung außerdem ein gemeinsames Statement veröffentlicht, das hier unterzeichnet werden kann.
+++ 15. Okt 2024 +++
IWF-Prognose: Globale Staatsschulden steigen über 100 Billionen
Die weltweite Staatsverschuldung wird laut dem Internationalen Währungsfonds in diesem Jahr erstmals die Marke von 100 Billionen Dollar übertreffen. Vor allem die USA und China nehmen immer mehr Kredite auf. Gemessen an der Wirtschaftsleistung dürfte die Schuldenquote Ende 2024 voraussichtlich bei 93 Prozent liegen.
+++ 14. OKT 2024 +++
Weltbank: Verschuldung so hoch wie seit 18 Jahren nicht mehr
Laut dem neuen Bericht „Fiscal Vulnerabilities in Low-Income Countries“ der Weltbank sind die 26 ärmsten Länder so hoch verschuldet wie zuletzt 2006. Demnach sind die betroffenen Volkswirtschaften, in denen rund 40 Prozent der Weltbevölkerung leben, heute im Durchschnitt ärmer als vor der Corona-Pandemie. Der Rest der Welt habe sich demgegenüber weitgehend erholt; die Wirtschaft wachse wieder. Die Bemühungen zur Beseitigung der Armut seien wenig erfolgreich gewesen.
+++ 27. Sep 2024 +++
PM: Forderung nach Staateninsolvenzverfahren – Postkartenübergabe an Bundesministerin Schulze
Am Donnerstag übergab erlassjahr.de mehr als 2.000 Aktionspostkarten an Bundesentwicklungsministerin Svenja Schulze. Damit forderte das Bündnis die Bundesregierung auf, ihr Versprechen aus dem Koalitionsvertrag umzusetzen und konkrete Schritte zur Schaffung eines Staateninsolvenzverfahrens zu unternehmen. Die Ministerin nahm die Postkarten persönlich entgegen. Weitere Infos in der Pressemitteilung. und im News-Beitrag.
+++ 20. SEP 2024 +++
Latindadd: Studie zu Klimakrise, Extraktivismus und Verschuldung in Ländern im Amazonasgebiet
Das lateinamerikanische Entschuldungsnetzwerk Latindadd hat gemeinsam mit Partnerorganisationen den Teufelskreis zwischen Klimakrise, Extraktivismus und Verschuldung in Ländern im Amazonasgebiet analysiert. Die spanischsprachige Studie thematisiert auch Lösungen zur Überwindung dieses zerstörerischen Prozesses. Länderberichte zu Bolivien, Suriname, Kolumbien, Peru und Ecuador sind nun auch in englischer Sprache verfügbar.
+++ 19. SEP 2024 +++
VENRO: Nachhaltigkeitsziele ohne konkrete Schritte zur Lösung der Schuldenkrisen nicht erreichbar
Mit Bezug zum UN-Zukunftsgipfel vom 22. bis zum 23. September 2024 in New York betont der Verband Entwicklungspolitik und Humanitäre Hilfe (VENRO) die Notwendigkeit eines fairen globalen Finanzsystems, um die Nachhaltigkeitsziele der Vereinten Nationen zu erreichen. Dafür brauche es unter anderem „faire Verfahren und neue Institutionen, um die Schuldenkrisen der ärmeren Länder zu überwinden“, so VENROs Co-Vorstandsvorsitzender Michael Herbst.
+++ 05. SEP 2024 +++
UN: Guterres warnt vor sozialen Unruhen durch unzureichenden Schuldenerlass
UN-Generalsekretär António Guterres kritisierte auf dem China-Afrika-Kooperationsforum in Peking den mangelnden Zugang afrikanischer Länder zu wirksamen Schuldenerleichterungen und subventionierten Finanzierungen. Er warnte, dass diese Situation soziale Unruhen begünstigen könnte und forderte tiefgreifende Reformen der internationalen Finanzarchitektur, so der bulgarische Nachrichtensender Nova News.
+++ 25. AUG 2024 +++
Neue Studie: Höhere Schuldenerleichterungen verbessern Zugang zu Menschenrechten
Laut einer neuen Studie der University of St. Andrews und der University of Leicester gehen höhere Schuldenerleichterungen mit enormen Vorteilen für Niedrigeinkommensländer einher [Guardian]. Die Studie analysiert die Wirkung von Schuldenerleichterungen auf Menschenrechte. Beispielsweise könne eine Reduzierung der Schuldenzahlungen einer Gruppe von 88 Ländern auf eine tragfähigere Höhe 17 Millionen Menschen Zugang zu sauberem Trinkwasser und fünf Millionen Kindern Zugang zu Schulbildung verschaffen.
+++ 23. Aug 2024 +++
Menschenrechte statt Schuldendienst: erlassjahr.de und NES laden nach Saarbrücken ein
Verschuldete Staaten im Globalen Süden müssen 2024 so viel Schuldendienst wie noch nie an ihre ausländischen Gläubiger zahlen. Doch wenn Staaten das Geld für Gesundheit, Bildung oder Infrastruktur fehlt, geraten die Menschenrechte in Gefahr. erlassjahr.de lädt gemeinsam mit dem Netzwerk Entwicklungspolitik im Saarland herzlich ein zur Tagung „Menschenrechte statt Schuldendienst!“ vom 13.-15. September in der Europa-Jugendherberge Saarbrücken. Hier gibt es alle Informationen zu Programm und Anmeldung.
+++ 07. Aug 2024 +++
UN-Expertin: Forderung nach strengerer Kreditvergabe
Die UN-Schuldenexpertin Attiya Waris drängt auf strengere Regeln für die Kreditvergabe und auf die Schaffung einer globalen Finanzbehörde, um intransparente Kreditabkommen zu überwachen, die viele Länder in Afrika, Asien und Lateinamerika in eine Schuldenkrise treiben. Sie betont in einem Artikel [evangelisch.de], dass aktuell die Verhandlungsmacht bei den Gläubigern liege und fordert mehr Transparenz und Verantwortung. Waris warnt, dass ohne Reformen diese Länder weiter in Schuldenkreisläufen gefangen blieben.
+++ 05. Aug 2024 +++
In eigener Sache: Kolleg*in für die Bildungs- und Öffentlichkeitsarbeit gesucht
Wir suchen ab dem 01.10.2024 eine Elternzeitvertretung für die Bildungs- und Öffentlichkeitsarbeit. Arbeitsumfang ist 100 % (40 h / Woche), Arbeitsort ist unsere Geschäftsstelle in Düsseldorf. Wir freuen uns auf eure Bewerbungen bis einschließlich 30.08.2024! Alle Infos findet ihr hier.
+++ 29. Jul 2024 +++
Sri Lanka: Ungerechte Schuldenrestrukturierung
Eine neue Analyse von Debt Justice UK und dem Yukthi-Kollektiv aus Sri Lanka zeigt, dass Sri Lankas Anleihegläubiger im Rahmen der Anfang Juli vereinbarten Schuldenumstrukturierung deutlich mehr Rückzahlungen erhalten werden als staatliche Gläubiger wie China. Berechnungen zufolge liegt der Unterschied je nach Entwicklungsszenario der Wirtschaft Sri Lankas zwischen 19 und 45%. Dies wird das Land dazu zwingen, über 25% seiner Staatseinnahmen für Schulden zu verwenden und die Schuldenkrise weiter verschärfen.
+++ 29. Jul 2024 +++
Religiöse Oberhäupter aus Afrika fordern Schuldenerlass
27 christliche und muslimische Oberhäupter aus Afrika haben bei einer Konferenz in Kigali einen Schuldenerlass gefordert [Vatican News]. Sie appellieren an die G20, G7, UN, IWF und Weltbank, die Schuldenlast afrikanischer Länder zu mindern, um die Folgen von Krisen wie der Covid-19-Pandemie zu bewältigen. Der Appell betont die Notwendigkeit verantwortungsvoller Kreditvergabe und -aufnahme, um untragbare Schuldenzyklen zu verhindern.
+++ 24. Jul 2024 +++
PM: Einigung zwischen Ukraine und Anleihegläubigern – Anleger setzen ihre Profitinteressen durch
Am vergangenen Montag traf die Ukraine eine Einigung mit ihren privaten Anleihegläubigern über Vorkriegsforderungen, auf die die Ukraine seit August 2022 keinen Schuldendienst leisten musste. Diese Entscheidung kommt überraschend, da die Ukraine noch kurz vorher über deutlich höhere Schuldenstreichungen verhandelt hatte. erlassjahr.de kritisiert, dass der geringe Erlass die Profitinteressen der Gläubiger über eine dauerhafte Entlastung der Ukraine stellt. Mehr dazu in unserer heutigen Pressemitteilung und im Hintergrundpapier „Deal der Ukraine mit dem Steering Committee der Anleihehalter – Was steht drin?“
+++ 28. jun 2024 +++
PM: Proteste in Kenia – Entschuldungsbündnis erlassjahr.de fordert Schuldenstreichung statt Austeritätsmaßnahmen
In Solidarität mit den andauernden Protesten in Kenia gegen die geplanten Steuerreformen der Regierung verurteilt erlassjahr.de den repressiven und gewaltvollen Umgang der kenianischen Regierung mit den Protestierenden. Aus Sicht von erlassjahr.de sind Kenias hohe Auslandsverschuldung und die vom IWF verlangte Austeritätspolitik mitverantwortlich für die aktuellen Entwicklungen im Land.
Mehr in der heutigen Pressemitteilung des Bündnisses.
+++ 19. JUN 2024 +++
PM: 25 Jahre Kölner Kette – Einsatz für faire Entschuldung heute nötiger denn je
Anlässlich des 25. Jahrestags der „Kölner Kette“ erinnerte das deutsche Entschuldungsbündnis erlassjahr.de gestern mit einem Aktionstag in Köln an die Forderungen der globalen Entschuldungsbewegung. Schuldenstreichungen und die Schaffung fairer Finanzbeziehungen zwischen Ländern des Globalen Südens und des Globalen Nordens seien heute angesichts der weltweiten Verschuldungssituation wichtiger denn je. Mehr in der heutigen Pressemitteilung des Bündnisses.
+++ 18. JuN 2024 +++
Wetterbedingtes Update zum Aktionstag am 18. Juni 2024 in Köln
Es gibt eine Unwetterwarnung für Köln und Umgebung. Kundgebung, Menschenkette und Abendveranstaltung finden trotzdem statt! Bei zu schlechtem Wetter findet alles nicht draußen, sondern innen im DOMFORUM statt. Alle Infos zum Aktionstag hier.
+++ 6. JUNI 2024 +++
Vatikan: Papst Franziskus wünscht sich eine „mutige“ internationale Finanzarchitektur
Im Rahmen der Konferenz „Schuldenkrise im Globalen Süden“, veranstaltet von der Päpstlichen Akademie der Wissenschaften, hat Papst Franziskus erneut seinen Einsatz für faire Entschuldung betont. Es brauche einen multinationalen Mechanismus für den Umgang mit der globalen Schuldenkrise. Dafür wünscht sich der Papst ein Nachdenken über eine neue internationale Finanzarchitektur, die „mutig und kreativ“ [Vatican News] sein solle.
+++ 6. JUNI 2024 +++
Vereinte Nationen: Weltweite Verschuldung auf historischem Höchststand
Die weltweite öffentliche Verschuldung, die sowohl inländische als auch ausländische Kreditaufnahmen von Staaten umfasst, liegt 2023 auf einem Höchststand von 97 Billionen US-Dollar [UNCTAD]. In ihrem neu veröffentlichten Bericht fordern die Vereinten Nationen daher u.a. wirksame Mechanismen zur Schuldenregulierung und Notfallfinanzierungen, um Staaten in Krisenzeiten nicht weiter in die Schuldenfalle zu stürzen.
+++ 3. juni 2024 +++
Neue Studie: Keine Klimagerechtigkeit ohne Schuldengerechtigkeit
Aktuell wenden Länder des Globalen Südens laut einer neuen Studie von Debt Justice UK und mehr als 30 weiteren zivilgesellschaftlichen Organisationen fünfmal mehr für die Zahlung ihrer Auslandsschulden auf als sie in Klimaschutzmaßnahmen stecken. Zusätzlich greifen viele Länder, ermutigt durch multilaterale Gläubiger wie Weltbank und IWF, auf fossile Brennstoffe und andere Bodenschätze zurück, um Ressourcen für die Schuldentilgung zu generieren. Das heute erschienene Briefing „Debt Demands & Debunking Distractions for Climate Action“ richtet sich mit konkreten Handlungsaufträgen an Entscheidungsträger*innen im Globalen Norden und fordert umfassende Schuldenerlasse durch alle Gläubiger und zuschussbasierte Klimafinanzierung für Länder im Globalen Süden.
+++ 27. Mai 2024 +++
BMZ-Engagementpreis: Hohe Auszeichnung für erlassjahr.de-Mitgründer Jürgen Kaiser
Am Samstag verlieh Bundesentwicklungsministerin Svenja Schulze dem erlassjahr.de-Mitgründer und langjährigen Politischen Koordinator Jürgen Kaiser den Engagementpreis des Bundesministeriums für wirtschaftliche Zusammenarbeit und Entwicklung (BMZ). Kaiser wurde für sein langjähriges Engagement für faire Entschuldung ausgezeichnet. Das BMZ betonte in der Laudatio insbesondere den Facettenreichtum von Kaisers Engagement, der „einer der besten Experten zum Thema Schulden“ sei. Mehr in unserer heutigen PM.
+++ 24. mAI 2024 +++
Vatikan: Papst Franziskus fordert Schuldenerlasse
In seiner Verkündigungsbulle zum Erlassjahr 2025 appelliert Papst Franziskus an die „reicheren Nationen“, Schuldnerländern ihre untragbaren Schulden zu erlassen [Vatican News]. Dies sei eine Frage der Gerechtigkeit, die der Papst u. a. mit der ökologischen Schuld des Globalen Nordens gegenüber dem Globalen Süden begründet. Für den Weg hin zum Frieden müssten die Grundursachen der Ungerechtigkeit beseitigt werden, heißt es weiter.
+++ 24. MAI 2024 +++
Sri Lanka: Einigung mit Gläubigerkomittee in Aussicht gestellt
Der französische Botschafter in Sri Lanka, Jean-François Pactet, zeigt sich laut Medienberichten optimistisch in Bezug auf Sri Lankas Umschuldung. Pactet äußerte, dass der Umschuldungsprozess des Landes “sehr schnell” abgeschlossen werden könnte [DM LK] und stellte damit eine Einigung mit dem Offiziellen Gläubigerkomittee in Aussicht. Er betonte allerdings auch, dass es notwendig sei, mit den Schulden aller Gläubiger vergleichbar zu verfahren. Weitere Details zum Prozess gab er nicht bekannt. Frankreich hat den Vorsitz des Pariser Clubs inne und koordiniert im Official Creditor Committee (OCC) Umschuldungsprozesse für Schuldnerländer wie Sri Lanka.
+++ 16. MAI 2024 +++
Neuer Bericht: Schuldenkrise in Afrika verschlimmert sich
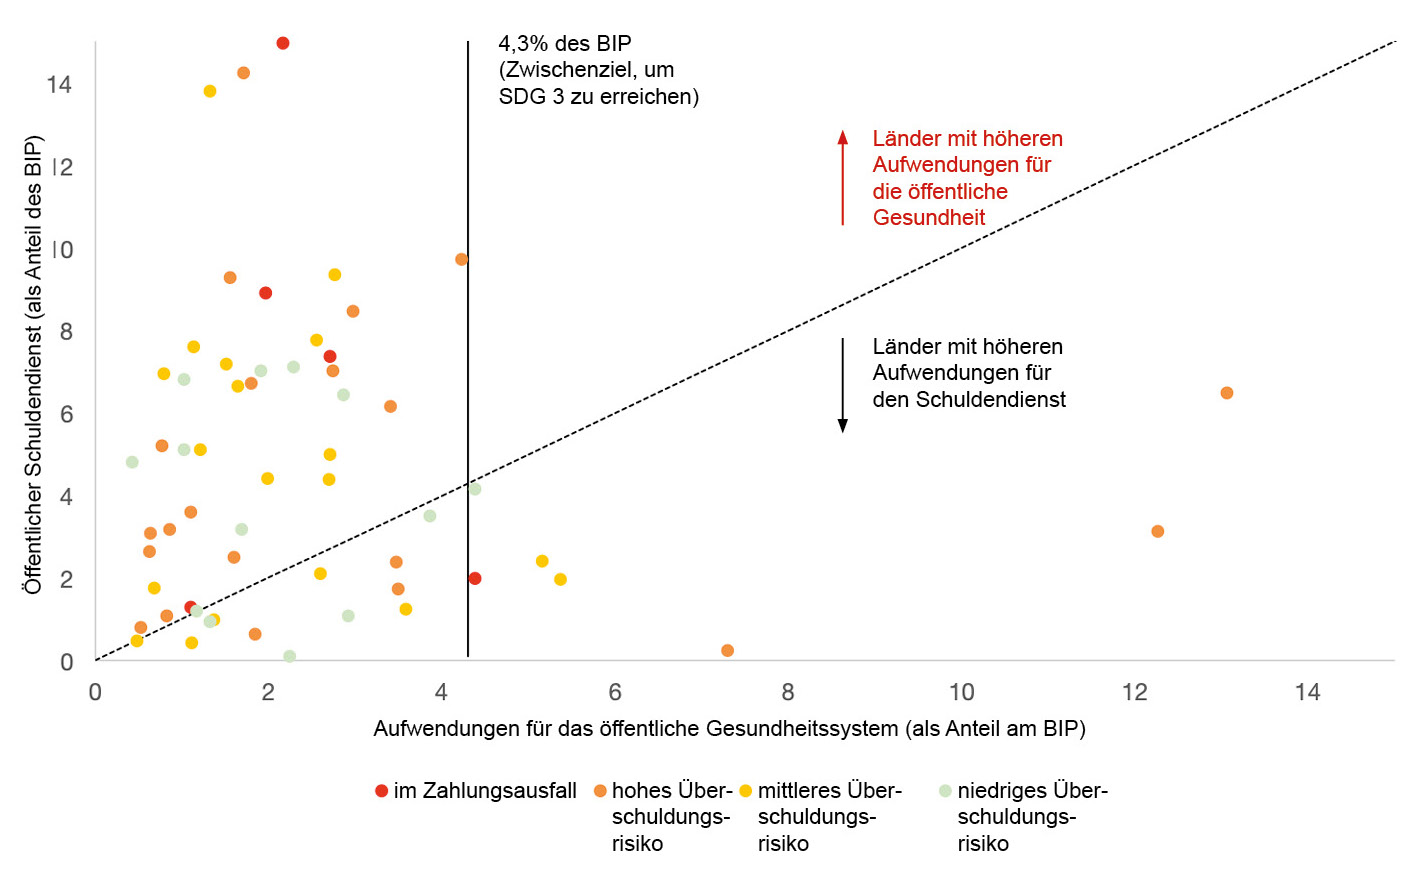
32 afrikanische Länder müssen mehr Gelder für Schuldenrückzahlungen aufwenden als sie für ihr Gesundheitssystem zur Verfügung haben. In 25 afrikanischen Ländern wird mehr Geld für den Schuldendienst als für Bildung ausgegeben. Das zeigt der neue Bericht „Between Life and Debt“ [CA & DJ UK], den Christian Aid heute gemeinsam mit Debt Justice UK veröffentlich hat. Darin wird deutlich: Die Schuldenrückzahlungen gehen auf Kosten von Gehältern und Investitionen im sozial- und gesundheitspolitischen Bereich. Die Schuldenkrise in Afrika sei nur zu lösen, wenn private Gläubiger sich zu ähnlichen Bedingungen wie andere Gläubiger an Umschuldungen beteiligen.
+++ 09. Apr 2024 +++
BMZ: Statement zum Schuldenreport 2024
Bundesentwicklungsministerin Svenja Schulze hat den heute veröffentlichten Schuldenreport 2024 von erlassjahr.de und Misereor kommentiert. Der Bericht zeige, dass die Welt „einen neuen internationalen Konsens zum Umgang mit der dramatischen Verschuldung“ brauche [BMZ]. Es gelte, neben China „auch private Gläubiger besser in die Pflicht zu nehmen“.
+++ 09. Apr 2024 +++
Schuldenreport 2024: Schuldendienst im Globalen Süden so hoch wie nie
Der heute veröffentlichte Schuldenreport 2024 von erlassjahr.de und Misereor zeigt: 130 von 152 untersuchten Staaten im Globalen Süden sind mindestens leicht kritisch verschuldet, die Hälfte davon kritisch oder sogar sehr kritisch. Der Schuldendienst von Staaten im Globalen Süden ist so hoch wie nie – mehr als eine Milliarde US-Dollar pro Tag. 45 Staaten müssen mehr als 15 Prozent ihrer Staatseinnahmen als Schuldendienst ins Ausland abführen, in Angola und Laos sind es sogar rund 60 Prozent. Mehr Informationen in der heutigen Pressemitteilung [ej].
+++ 03. APR 2024 +++
UN-Menschenrechtsrat: Resolution fordert Maßnahmen zur Lösung der Schuldenkrise
Der UN-Menschenrechtsrat hat in einer Resolution zu Maßnahmen zur Lösung der Schuldenkrise in Ländern des Globalen Südens aufgerufen [Third World Network]. Die Resolution warnt, dass hohe Schuldendienstverpflichtungen die Verwirklichung der sozialen und wirtschaftlichen Grundrechte erheblich erschweren. Es wird betont, dass Schuldenstreichungen eine Schlüsselrolle bei der Verwirklichung dieser Menschenrechte spielen könnten. Zudem wird die Auffassung bekräftigt, dass die Schaffung neuer Strukturen zum Umgang mit Überschuldungsproblemen einen umfassenden politischen Dialog zwischen Gläubiger- und Schuldnerländern im Rahmen der Vereinten Nationen erfordere. Die Resolution wurde mit 31 Stimmen für und 12 Stimmen gegen die Resolution sowie vier Enthaltungen angenommen. Deutschland gehört zu den Ländern, die gegen die Resolution stimmten.
+++ 25. MÄR 2024 +++
Sambia: Besserer Umschuldungsdeal mit Anleihehaltern
Sambia, das als erstes Land eine Umschuldung im G20 Common Framework beantragt hat, hat sich mit einem Teil seiner Anleihehaltern auf einen neuen Umschuldungsdeal geeinigt, bei dem die Anleger mehr Schuldenerleichterungen zugestehen, als noch im Herbst. Das erste Abkommen mit den Anleihegläubigern scheiterte im Oktober 2023, nachdem die öffentlichen Gläubiger unter der Führung Chinas erklärten, die Bedingungen seien nicht vergleichbar mit den von ihnen bereits angebotenen Entlastungen. Auch wenn der neue Deal deutlich besser sei, als der erste, würden die Anleihegläubiger nach Berechnungen der NGO Debt Justice trotzdem noch immer weniger Erlass zugestehen, als öffentliche Gläubiger. Auch hätten die Gläubiger vorgesorgt, dass sie mehr zurück erhalten, wenn sich herausstellen sollte, dass Sambia doch mehr Schulden tragen kann. Umgekehrt gebe es aber keine Vorkehrungen für mehr Schuldenerlasse, wenn die Situation sich anders als erwartet verschlechtern sollte.
+++ 13. MÄR 2024 +++
Somalia: Fast vollständiger Schuldenerlass des Pariser Clubs
Im Rahmen der sogenannten HIPC-Initiative erhält Somalia von den Gläubigerstaaten des Pariser Clubs einen umfassenden Schuldenerlass in Höhe von mehr als 2 Milliarden US-Dollar. Dies entspricht 99% der ausstehenden Schulden des Landes an den Pariser Club. Den „Completion Point“ der HIPC-Initiative erreichte Somalia im Dezember 2023. Somalia ist das 37. und damit eines der letzten Länder, welches die HIPC-Initiative durchlaufen hat.
+++ 1. MÄR 2024 +++
Dürre in Sambia: Präsident drängt Gläubiger zur Beschleunigung der Schuldenrestrukturierung
Sambias Präsident Hakainde Hichilema hat vor dem Hintergrund einer schweren Dürre private und offizielle Gläubiger zu mehr Tempo bei der Schuldenrestrukturierung unter dem Common Framework aufgefordert [Medafrica Times]. Hichilema erklärte die Dürre, welche die nationale Energie- und Wasserversorgung sowie die Ernährungssicherheit gefährde, zur nationalen Katastrophe. Um die Auswirkungen zu minimieren, stellte er unter anderem eine Neuausrichtung von Sambias nationalem Budget für das aktuelle Jahr vor.
+++ 15. FEB 2024 +++
Ukraine: Kosten für Wiederaufbau der Wirtschaft von 486 Milliarden US-Dollar erwartet
Laut einer Studie der Weltbank, der ukrainischen Regierung, der Europäischen Union und der Vereinten Nationen wird der Wiederaufbau der ukrainischen Wirtschaft eine geschätzte Summe von 486 Milliarden US-Dollar kosten [Reuters]. Diese Summe hat sich im Vergleich mit einer Schätzung aus dem letzten März (411 Milliarden US-Dollar) moderat erhöht. Die größten Anteile machen Kosten für Wohnbedürfnisse (17%), Transport (15%) sowie Handel und Industrie (14%) aus. Um in diesem Jahr die wichtigsten Prioritäten hinsichtlich Reparatur, Erholung und Wiederaufbau zu finanzieren, sind laut der Studie zusätzliche 9,5 Milliarden US-Dollar notwendig.
+++ 26. Jan 2024 +++
Sambia: „Versuchskaninchen“ der G20
Der sambische Präsident Hichilema hat sein Land laut Medienberichten als „Versuchskaninchen“ der G20 bezeichnet [Bloomberg]. Ein Scheitern des Common Framework, so Hichilema, würde eine Katastrophe für andere Länder bedeuten, die Hilfe benötigen. Das Land im südlichen Afrika hatte sich 2020 als eines der ersten Länder um eine Umstrukturierung seiner Schulden im Rahmen des Umschuldungsrahmenwerks der G20 bemüht. Die Fortschritte waren zuletzt in eine Sackgasse geraten.
+++ 23. Jan 2024 +++
Côte d’Ivoire: Wieder Zugang zum Kapitalmarkt?
Niedrigere Zinsen wecken bei einigen Beobachter*innen die Hoffnung, dass die Schuldenkrise in Ländern des Globalen Südens abgewendet werden könnte. Tatsächlich konnte Côte d’Ivoire nach fast zwei Jahren als erstes Land Subsahara-Afrikas wieder Anleihen an den internationalen Kapitalmärkten absetzen, allerdings zu hohen Zinsen in Höhe von bis zu 8,5 Prozent [BNN Bloomberg]. Zudem schätzen Finanzexperten, dass die meisten Staaten Subsahara-Afrikas nicht mit vergleichbar „günstigen“ Bedingungen rechnen können.
+++ 10. Jan 2024 +++
Argentinien: Einigung mit dem IWF
Laut Medienberichten haben Argentinien und der Internationale Währungsfonds (IWF) die Details einer Vereinbarung über das umstrittene 44-Milliarden-US-Dollar-Kreditprogramm des Landes zum Abschluss gebracht [Reuters]. Dadurch würden 4,7 Milliarden US-Dollar mehr als erwartet freigegeben.
+++ 22. Dez 2023 +++
Weihnachtspause der Geschäftsstelle
Die erlassjahr.de-Geschäftsstelle bleibt vom 23.12.2023 bis einschließlich 01.01.2024 geschlossen. Ab dem 02.01.2024 sind wir wieder erreichbar. Wir wünschen frohe Feiertage und einen guten Start ins neue Jahr!
+++ 15. DEZ 2023 +++
Weltbank: Aktuelle Verschuldungszahlen veröffentlicht
Die Weltbank hat mit der International Debt Statistics relevante Daten zur Verschuldung von Ländern zum Stichtag 31.12.2022 veröffentlicht. 443,5 Milliarden US-Dollar zahlten die Länder des Globalen Südens im letzten Jahr an ihre ausländischen Gläubiger – mehr als jemals zuvor. Die International Debt Statistics stellt die Grundlage für die Analyse der Verschuldungssituation der Länder des Globalen Südens im Schuldenreport von erlassjahr.de und Misereor. Der Schuldenreport 2024 erscheint im April 2024.
+++ 13. DEZ 2023 +++
SPD-Parteitag: Forderung nach deutschem Einsatz für Staateninsolvenzverfahren
Bei ihrem Bundesparteitag vom 8. bis 10. Dezember 2023 bekräftigt die SPD die Notwendigkeit für Deutschland, sich für ein Staateninsolvenzverfahren einzusetzen. Vor dem Hintergrund der sich gegenseitig verstärkenden Klima- und Verschuldungskrisen solle Deutschland „gemeinsam mit anderen Gläubigern für solidarische Lösungen eintreten und für eine Verbesserung des multilateralen Rahmenwerks für Schuldenrestrukturierung mit der Schaffung eines Staatsinsolvenzverfahrens einsetzen“ [SPD]. Damit dockt die SPD an das Bekenntnis der Bundesregierung im Koalitionsvertrag an, ein kodifiziertes Staateninsolvenzverfahrens zu unterstützen.
+++ 08. Dez 2023 +++
BMZ: Ministerium stellt Debt-for-Climate Swaps vor
In einer Presseerklärung stellt das Bundesministerium für wirtschaftliche Zusammenarbeit und Entwicklung (BMZ) heute sein Instrument der Klima-Schuldenumwandlungen („Debt-for-Climate Swaps“) vor. Die Klimafrage sei „auch eine Frage der Verschuldung, denn Verschuldung und die Vulnerabilität eines Landes gegenüber dem Klimawandel [seien] eng verknüpft“. Dabei investiere das Partnerland in Klimamaßnahmen und müsse im Gegenzug seine Schulden gegenüber Deutschland nicht zurückzahlen. Vereinbarungen dieser Art hat Deutschland bereits mit Kenia, Ägypten und Tunesien geschlossen.
+++ 05. Dez 2023 +++
Debt-for-Climate Swaps: Führende Entwicklungsbanken richten Arbeitsgruppe ein
Ein Konsortium aus führenden multilateralen Entwicklungsbanken und Klimafonds hat am Montag eine globale Arbeitsgruppe zu den sogenannten „Debt-for-Climate Swaps“ ins Leben gerufen. Ziel sei, Zahl und Umfang dieser Schuldenumwandlungen für Klimainvestitionen zu erhöhen. Die Einrichtung der Task Force sei laut Reuters ein Zeichen dafür, dass multilaterale Kreditgeber ihre Unterstützung für diese Form von Umwandlungsgeschäften ausbauen wollen.
+++ 04. DEZ 2023 +++
COP28: Große Fortschritte bei Klimaresilienzklauseln
Im Rahmen der Klimakonferenz COP28 haben Großbritannien, Frankreich, die Weltbank, die Interamerikanische Entwicklungsbank, die Europäische Investitionsbank, die Europäische Bank für Wiederaufbau und Entwicklung und die Afrikanische Entwicklungsbank neue Zusagen gemacht, um die Verwendung von Klimaresilienzklauseln bei ihren Krediten auszuweiten [COP28]. Großbritannien hat als erstes Land eine solche Klausel gegenüber Senegal in eine Kreditvereinbarung eingebaut. Insgesamt schlossen sich 73 Länder dem Aufruf an die Geber an, die Verwendung dieser Klauseln bis 2025 auszuweiten. Klimaresilienzklauseln stellen sicher, dass Staaten im Falle von Naturkatastrophen ihre Schuldendienstzahlungen vorübergehend einstellen können.
+++ 04. Dez 2023 +++
COP28: Sustainable Debt Coalition startet Initiative für Schuldenreform
Im Rahmen der Klimakonferenz COP28 konstituiert sich die Sustainable Debt Coalition (SDC) [UNECA], ein Zusammenschluss von Schuldner- und Gläubigerländern, angeführt durch Ägypten. Die SDC, die schon bei der COP27 initiiert wurde, soll Schuldner und Gläubiger für eine Überarbeitung der Schuldenarchitektur im Einklang mit den Klima- und SDG-Zielen zusammenbringen. Die mehr als 20 beteiligten Länder setzen ihre Priorität auf Maßnahmen wie Bonitätsverbesserung, nachhaltigkeitsgebundene Anleihen und Debt-for-climate Swaps. Teil der SDC ist auch ein sogennanter „borrowers club“, eine Gruppe von Schuldnerländern, die ihre Interessen gezielt vertritt.
+++ 04. DEz 2023 +++
Neue Diskussionspapiere: Debt-for-climate Swaps nur auf den ersten Blick ein guter Deal
In dem kürzlich erschienen Diskussionspapier „Debt-for-climate swaps: can they be aligned with debt and climate justice?“ nimmt das lateinamerikanische Entschuldungsbündnis Latindadd das Instrument der Schuldenumwandlungen für Klimainvestitionen genauer unter die Lupe. Diese würden vor allem von Gläubigerseite oft als sinnvolle Lösung erachtet. Der Mechanismus biete jedoch auch erheblichen Raum für Kritik und Reformbedarf. Parallel veröffentlichte auch das europäische Entschuldungsnetzwerk EURODAD – unter Mitwirkung von erlassjahr.de – den Bericht „Miracle or mirage? Are debt swaps really a silver bullet?“. Darin stellt die Autorin fest, dass Debt Swaps weder zu einem substanziellen Schuldenabbau führen, noch den Ländern des Globalen Südens genügend fiskalischen Spielraum verschaffen werden, um die Herausforderungen der Klimakrise zu bewältigen.
+++ 03. DEZ 2023 +++
COP28: Premierministerin von Barbados fordert Schuldenerleichterungen bei Klimakatastrophen
Mia Mottley, Premierministerin von Barbados, fordert in ihrer Rede bei der Klimakonferenz COP28 [Barbados Today] ein Abkommen, das es kleinen Inselstaaten ermöglichen würde, die Rückzahlung ihrer Schulden nach einer Klimakatastrophe oder Krise vorübergehend auszusetzen. In ihrer Ansprache betonte Mottley die Dringlichkeit der Situation. Durch eine solche Vereinbarung könnte Barbados innerhalb von zwei Jahren rund 20 Prozent seines Bruttoinlandsprodukts freisetzen.
+++ 02. Dez 2023 +++
COP28: Forderung nach Umwidmung von Subventionen für fossile Energien in Schuldenerleichterungen
Die Klimakrise befeuere die Finanzkrise und vergrößere die Schuldenlast der Staaten im Globalen Süden. Das betonte Henry Kokofu, Vertreter der ghanaischen Präsidentschaft des Climate Vulnerable Forum (CVF) im Rahmen einer Pressekonferenz mit der deutschen Entwicklungsministerin Svenja Schulze im deutschen Pavillon [BMZ] bei der Klimakonferenz COP28. Wenn nur ein Bruchteil der Subventionen, die in die fossilen Energien flößen, in Schuldenerleichterungen und Klimafinanzierung investiert würden, würde die Last der Staaten im Globalen Süden erheblich erleichtert.
+++ 30. Nov 2023 +++
PM zur COP28: Schuldenkrise hindert Kampf gegen Klimakrise
Neue Daten zeigen, dass die globale Schuldenkrise die Bewältigung des Klimawandels für Staaten im Globalen Süden massiv erschwert. Anlässlich der 28. UN-Klimakonferenz in Dubai fordert das Entschuldungsbündnis erlassjahr.de von der Bundesregierung, diese Problematik in den Fokus zu nehmen. Zur Pressemitteilung [ej].
+++ 29. Nov 2023 +++
Afrika: Gewerkschaften starten Kampagne für besseres Schuldenmanagement
Die afrikanische Regionalorganisation des Internationalen Gewerkschaftsbundes (ITUC Africa) hat am Mittwoch in der kenianischen Hauptstadt Nairobi eine Kampagne zur Umkehrung des Trends bei der Staatsverschuldung in Afrika gestartet [ITUC Africa]. Im Rahmen der Kampagne wollen sich die Gewerkschaften in Afrika für Transparenz und Rechenschaftspflicht im Schuldenmanagement der Regierungen einsetzen. Teil der Kampagne sei, für innovative Entschuldungsprogramme einzutreten, die Last des Schuldendienstes zu mildern und dadurch bessere Lebensbedingungen für Arbeitnehmer*innen zu erreichen.
+++ 29. Nov 2023 +++
Ghana: Bilaterale Umschuldungsgespräche festgefahren
Laut einem Bericht von Reuters sind die Gespräche zwischen Ghana und seinen bilateralen Gläubigern zur Restrukturierung der Schulden des Landes – die im Erfolgsfall 600 Millionen Dollar vom Internationalen Währungsfonds freisetzen würden – festgefahren. Es gebe eine „große Meinungsverschiedenheit“ über den Grenzwert für die Auslandsverbindlichkeiten, die Teil der Umschuldung sein müssten.
+++ 23. NOV 2023 +++
PM zur Halbzeit des Koalitionsvertrags: erlassjahr.de fordert mehr Einsatz für Staateninsolvenzverfahren
Zwei Jahre, nachdem die Bundesregierung sich in ihrem Koalitionsvertrag darauf geeinigt hatte, „eine Initiative für ein kodifiziertes internationales Staateninsolvenzverfahren“ zu unterstützen, zieht das deutsche Entschuldungsbündnis erlassjahr.de eine ernüchternde Zwischenbilanz. Selbst verhältnismäßig einfach umsetzbare Reformschritte wie die Einführung von Klimaresilienzklauseln seien nicht gegangen worden. Zur Pressemitteilung [ej].
+++ 15. NOV 2023 +++
Sambia: Gläubiger lehnen Vorschlag zur Umstrukturierung ab
Reuters berichtet, dass offizielle Gläubiger den Vorschlag zur Umstrukturierung sambischer Anleihen als zu großzügig für die Anleihegläubiger abgelehnt haben. Sambia war es zuvor gelungen, eine Einigung mit seinen Anleihegläubigern zu erzielen. Diese erfüllt allerdings nicht das Kriterium der sogenannten „Comparability of Treatment“, also der vergleichbaren Zugeständnisse zum öffentlichen Sektor.
+++ 15. Nov 2023 +++
Äthiopien: Einigung mit bilateralen Gläubigern auf vorübergehende Aussetzung der Schuldzahlungen
Reuters berichtet, dass Äthiopien sich mit seinen bilateralen Gläubigern auf eine vorübergehende Aussetzung der Schuldzahlungen geeinigt hat. Außerdem sollen Verhandlungen über die Umstrukturierung eines Eurobonds, welcher nächstes Jahr fällig wird, aufgenommen werden. Äthiopien hatte ursprünglich bereits Anfang 2021 Umschuldung im Rahmen des Common Frameworks der G20 beantragt. Der Prozess verzögerte sich allerdings aufgrund des Bürgerkriegs innerhalb des Landes.
+++ 14. Nov 2023 +++
VENRO: Forderungen zur COP28
Anlässlich der 28. Weltklimakonferenz, die vom 30.11. bis 12.12.2023 in Dubai stattfindet, veröffentlichte die Klima Allianz Deutschland in Kooperation mit dem Verband Entwicklungspolitik und Humanitäre Hilfe (VENRO) ein Positionspapier mit einer Reihe an Forderungen an die Bundesregierung. Im Sinne einer global gerechten Klimafinanzierung wird darin unter anderem zu einer Reform der multilateralen Entwicklungsbanken, einem Ausstieg aus der Förderung fossiler Infrastruktur sowie zu umfassenden Schuldenerlassen aufgerufen.
+++ 15. OKT 2023 +++
V20 fordern Beteiligung multilateraler Gläubiger an Schuldenerlassen
Am Rande der Jahrestagung von IWF und Weltbank fordert die Gruppe der besonders klimaverwundbaren Staaten [V20] die Beteiligung multilateraler Gläubiger an Schuldenerlassen.
+++ 12. OKT 2023 +++
Sri Lanka: Vorläufige Umschuldungsvereinbarung
Sri Lanka hat nach eigenen Angaben eine vorläufige Umschuldungsvereinbarung mit der Export-Import Bank of China getroffen [Reuters]. Dies ist ein entscheidender Schritt auf dem Weg zur Sicherung der nächsten Tranche von IWF-Mitteln, die dem Land helfen sollen, sich von der Finanzkrise zu erholen.
+++ 10. OKT 2023 +++
G24: Reform der Finanzarchitektur gefordert
Bei der Weltbank und IWF-Jahrestagung in Marrakesch betonten die G24 in ihrem Communiqué die Hürden im aktuellen Finanzsystem, die verhindern, dass Schuldenkrisen rasch und nachhaltig bewältigt werden können. Sie fordern eine umfassende Reform der internationalen Finanzarchitektur und betonen die Notwendigkeit, Schuldenprobleme in Niedrigeinkommensländern genau wie in Mitteleinkommensländern systematisch und umfassend zu lösen [IWF].
+++ 01. OKT 2023 +++
Deutsch-chinesischer Finanzdialog: Commitment zum G20 Common Framework erneuert
Am 1. Oktober trafen sich Bundesfinanzminister Christian Lindner und Chinas stellvertretender Ministerpräsident He Lifeng in Frankfurt zum dritten deutsch-chinesischen Finanzdialog. Dieser fand inmitten von Spannungen um die Kooperation Chinas bei der kooperativen Lösung von Schuldenkrisen in Ländern des Globalen Südens statt. In der Erklärung zum Dialog betonen beide Seiten, zu den Verpflichtungen im G20 Common Framework zu stehen. Zur Erklärung hier.
+++ 18. Sep 2023 +++
PM zum SDG-Halbzeitgipfel: Schuldenberg begräbt Entwicklungsziele
Mit einer Aktion vor dem Bundestag hat erlassjahr.de sich heute an die Bundesregierung gewandt. Anlässlich des Halbzeitgipfels der Agenda 2030 in New York warnt das Bündnis, dass die Ziele für nachhaltige Entwicklung (SDGs) ohne umfassende Schuldenerlasse und ohne die Schaffung fairer, rechtstaatlicher Entschuldungsverfahren nicht mehr zu erreichen seien. Vor dem Reichstagsgebäude in Berlin wurde symbolisch ein mehr als vier Meter hoher Schuldenberg aufgebaut. Die Pressemitteilung sowie Fotos der Aktion sind hier verfügbar.
+++ 17. Sep 2023 +++
SDG-Halbzeitgipfel: Bundesregierung legt „Schlüsselbeiträge“ vor
Kurz vor Beginn des Halbzeitgipfels zur Agenda 2030 in New York hat die Bundesregierung heute 12 sogenannte Schlüsselbeiträge zur Erreichung der Ziele für nachhaltige Entwicklung [BMZ| vorgelegt. Das Papier, herausgegeben von BMZ und BMU, setzt beim Thema Schulden auf mehr Schuldentransparenz, „Debt-for-SDGs-Swaps“ und eine Nachbesserung des Entschuldungsrahmenwerks Common Framework der G20.
+++ 16. Sep 2023 +++
SDG-Halbzeitgipfel: VENRO fordert fairen Entschuldungsmechanismus
Anlässlich des bevorstehenden Halbzeitgipfels zur Agenda 2030 in New York fordert der entwicklungspolitische Verband VENRO in einer Pressemitteilung von der Bundesregierung mehr Anstrengungen, um die 17 globalen Nachhaltigkeitsziele noch zu erreichen. Die Bundesregierung müsse sich für eine grundlegende Reform des internationalen Finanzsystems einsetzen, zu der u. a. auch ein fairer Entschuldungsmechanismus gehöre.
+++ 07. Sep 2023 +++
Weltweite Entschuldungsbewegung: Aufruf für Schulden-, Klima- und wirtschaftliche Gerechtigkeit
Anlässlich der Global Week of Action for Debt, Climate and Economic Justice, die vom 9. bis 16. Oktober stattfindet, hat die weltweite Entschuldungsbewegung einen gemeinsamen Aufruf verfasst. Darin formulieren die Aktivist*innen konkrete Forderungen an IWF, Weltbank, die Regierungen im Globalen Norden und Globalen Süden sowie an private Finanzakteure. Der Aufruf ist hier auf Deutsch verfügbar und kann hier sowohl von Einzelpersonen als auch von Organisationen unterzeichnet werden.
+++ 04. SEP 2023 +++
African Climate Summit: Reform der internationalen Finanzarchitektur gefordert
Der kenianische Präsident William Ruto lädt vom 4. bis zum 6. September zum ersten African Climate Summit nach Nairobi ein. Aufgrund der immer stärker voranschreitenden Klimakrise sehen die afrikanischen Länder dringenden Handlungsbedarf. Brot für die Welt, Misereor und Germanwatch fordern die Bundesregierung dazu auf, im Rahmen des Gipfels eine Reform der internationalen Finanzarchitektur und damit einhergehend auch die Schaffung eines Staateninsolvenzverfahrens voranzutreiben. Auch die afrikanischen Staaten fordern eine umfassende Veränderung des globalen Finanzmechanismus.
+++ 28. AUG 2023 +++
PM: erlassjahr.de unterstützt Proteste der Gewerkschaften gegen IWF-Programm in Sri Lanka
Ein Zusammenschluss aus Gewerkschaften und zivilgesellschaftlichen Organisationen ruft am heutigen Montag in Sri Lanka zu Protesten gegen Kürzungen der Rentenfonds auf. Diese sind Teil eines Reformprogramms, das ausländische Gläubiger verlangen, um über Erlasse ihrer Forderungen an das Land zu verhandeln. erlassjahr.de sieht darin eine Verlagerung der Kosten der Schuldenkrise weg von den Verursachern, hin zur sri-lankischen Bevölkerung. Mehr Infos in der heutigen Pressemitteilung.
+++ 16. AUG 2023 +++
Forderungspapier zum SDG-Summit
Zum SDG-Halbzeitgipfel fordern zivilgesellschaftliche Netzwerke von Olaf Scholz, mehr Verantwortung zu übernehmen: Deutschland müsse auf internationaler Ebene gerechte Rahmenbedingungen schaffen, um sich gegen weltweit herrschende Ungleichheit einzusetzen. Eine zentrale Forderung der beteiligten Initiativen ist eine gerechte Finanzarchitektur, verbunden mit umfassenden Schuldenerlassen und der Schaffung eines kodifizierten internationalen Staateninsolvenzverfahrens unter dem Dach der UN.
+++ 14. AUG 2023 +++
SDG-Halbzeitgipfel: Offener Brief an Bundeskanzler Scholz
Das deutsche Entschuldungsbündnis erlassjahr.de hat anlässlich des Halbzeitgipfels zur Agenda 2030 einen Offenen Brief an Bundeskanzler Olaf Scholz verfasst. Darin fordert das Bündnis den Kanzler auf, sich Mitte September in New York für die Lösung der globalen Schuldenkrise und die Schaffung eines internationalen Staateninsolvenzverfahrens einzusetzen. Der Offene Brief kann noch bis zum 10.09.2023 von Gruppen, Organisationen und Institutionen unterzeichnet werden.
+++ 22. Jul 2023 +++
Kenia: Proteste gegen schuldenbedingte Steuererhöhungen
In Kenia protestieren die Menschen gegen die steigenden Lebenshaltungskosten aufgrund von deutlichen Steuererhöhungen. Grund für die Steuererhöhungen sind die hohen Staatsschulden, die durch die Corona-bedingte Krise massiv gestiegen sind. Der Schuldendienst ist der höchste Posten im Staatshaushalt und übersteigt etwa die Ausgaben für Sicherheit, Bildung und Gesundheit [n-tv].
+++ 19. Jul 2023 +++
G20-Finanzminister*innentreffen: kein Fortschritt, viele Divergenzen
Das Treffen der Finanzminister*innen und Zentralbankgouverneur*innen der G20 in Gandhinagar, Indien, endet sowohl ohne Abschlusscommuniqué als auch ohne Fortschritte bei der besseren Zusammenarbeit bei Schuldenrestrukturierungen. Zwar seien sich die Mitgliedsländer mehrheitlich einig, dass das G20 Common Framework verbessert werden müsse, indem beispielsweise schneller Einigungen zwischen Schuldnerländern und Gläubigern erzielt werden müssten, so der indische Vorsitz bei der Pressekonferenz [YouTube]. Konkrete Fortschritte gab es dazu bei dem Treffen aber nicht. Zuvor wurde berichtet, dass einige Finanzminister*innen gar nicht erst teilnahmen [Reuters]. Auch die Uneinigkeit in Bezug zu den Folgen der russischen Invasion in die Ukraine überschattete die Diskussionen.
+++ 13. Jul 2023 +++
UN-Bericht: Verheerende Schuldenkrise
Laut dem neuen UN-Bericht „World of Debt“ [UN] befinden sich 52 Staaten im Globalen Süden so tief in der Schuldenfalle, dass sie sich ohne externe Hilfe nicht mehr erholen können. Die weltweite Verschuldung befinde sich auf einem Rekordwert. Auf der Pressekonferenz zur Veröffentlichung des Berichts forderte UN-Generalsekretär Guterres „ein funktionierendes globales Sicherheitssystem“ [tagesschau] für Staaten.
+++ 11. Jul 2023 +++
VENRO: Forderung nach internationalem Entschuldungsmechanismus
In seiner heutigen Pressemitteilung fordert der entwicklungspolitische Verband VENRO unter anderem eine grundlegende Reform des internationalen Finanzsystems. Notwendig sei ein internationaler Entschuldungsmechanismus, der private und institutionelle Gläubiger einbeziehe. Anlass ist die Halbzeit der Agenda20230, zu deren Zielen sich 2015 auch die Bundesregierung verpflichtet hatte.
+++ 07. Jul 2023 +++
In eigener Sache: Betriebsferien vom 08.-12.07.2023
Vom 08. bis einschließlich 12.07.2023 bleibt unsere Geschäftsstelle in Düsseldorf urlaubsbedingt geschlossen. Ab dem 13.07. sind wir wieder wie gewohnt erreichbar.
+++ 25. JUN 2023 +++
V20 fordern Reform der Schuldenerlass-Architektur
Angesichts der aktuellen Schuldenkrise und steigender Zinssätze fordert die Vulnerable Group of 20 in einer gemeinsamen Erklärung eine Reform der bestehenden Schuldenerlassmechanismen. Die bisherigen Schuldenabkommen seien weder transparent noch fair oder vorhersehbar. Schließlich würden dadurch bereits erreichte Entwicklungsfortschritte gefährdet. Die Gruppe, die aus 58 Volkswirtschaften besteht, die in besonderem Maße den Folgen des Klimawandels ausgesetzt sind, kündigte an, eine „Notfallkoalition für Schuldentragfähigkeit und Klimawohlstand“ zu gründen. Diese habe das Ziel, die Schuldenerlass-Architektur so zu reformieren, dass sie mit den Entwicklungs- und Klimazielen in Einklang gebracht wird. Sie forderte andere Länder des Globalen Südens auf, sich dieser Koalition anzuschließen.
+++ 23. JUN 2023 +++
Klimagerechtigkeit: 130+ NGOs fordern Schuldenerlasse
Schuldenkrisen hindern Staaten im Globalen Süden bei der Bewältigung der Klimakrise. Betroffene Länder geben derzeit fünfmal mehr für Schuldentilgung als für die Bekämpfung der Klimakrise aus. Mehr als 130 NGOs aus aller Welt, darunter erlassjahr.de, fordern deshalb im Rahmen der diesjährigen Global Week of Action Schuldenerlasse. Das Statement kann hier unterschrieben werden.
+++ 22. JUN 2023 +++
Einigung zwischen Sambia und seinen Gläubigern
Sambia hat eine lang erwartete Vereinbarung zur Restrukturierung seiner Schulden mit dem öffentlichen Gläubigerkomitee des G20 Common Framework getroffen. Dies wurde am Rand des Paris Finance Summit verkündet. Die Vereinbarung sieht keine Schuldenstreichungen, sondern Laufzeitverlängerungen und Zinssenkungen vor. Auch sollen Gläubiger mehr erhalten können, sollte sich die wirtschaftliche Lage in Sambia positiver als erwartet entwickeln. Umgekehrt gibt es diesen Schutzmechanismus für Sambia aber nicht.
+++ 20. JUN.2023 +++
Summit for a New Global Financing Pact: Bedenken über undemokratische Governance und Schuldenproblematik
Der
Civil Society Financing for Development Mechanism, bei dem auch
erlassjahr.de Mitglied ist, äußert
in einem Positionspapier Kritik an dem anstehenden Gipfel in Paris. Kritisiert wird sowohl die undemokratische Governance Struktur des Gipfels als auch die inhaltliche Ausrichtung, da weiterhin primär auf die Mobilisierung privater Mittel gesetzt wird. Notwendig sei vielmehr eine umfassende und demokratische Reform der internationalen Schulden- und Finanzarchitektur.
+++ 08. JUN 2023 +++
Kirchentag: Resolution zu Klima und Schulden verabschiedet
Mehr als 700 Teilnehmende des Podiums „Klimakrise begrenzen“ verabschiedeten beim Kirchentag 2023 in Nürnberg die Resolution „Insolvenzverfahren für überschuldete Länder des Südens: Koalitionsvertrag umsetzen“. Die Resolution war vom Entschuldunngsbündnis erlassjahr.de eingebracht worden und fordert die Bundesregierung auf, überschuldeten Ländern im Globalen Süden durch Schuldenerlasse finanziellen Spielraum für die Bewältigung der Klimakrise zu geben.
+++ 01. Jun 2023 +++
Neue Kampagne: „Mit Schulden fair verfahren!“
Das deutsche Entschuldungsbündnis erlassjahr.de adressiert mit seiner neuen Kampagne „Mit Schulden fair verfahren!“ die deutsche Bundesregierung. Das Bündnis fordert die Umsetzung des im Koalitionsvertrag formulierten Ziels, die Schaffung eines Staateninsolvenzverfahrens zu unterstützen. Alle Informationen, Forderungen und Beteiligungsmöglichkeiten finden sich auf der Kampagnen-Website.
+++ 30. MAI 2023 +++
Sambia: Finanzminister drängt Gläubigerkomitee zu raschen Fortschritten bei der Schuldenrestrukturierung
Situmbeko Musokotwane, Finanzminister von Sambia, hat in einer offiziellen Erklärung die Mitglieder des Komitees öffentlicher Gläubiger im G20 Common Framework aufgefordert, bei den Schuldenerlassverhandlungen rascher Fortschritte zu erzielen. Die Verzögerungen hätten negative Auswirkungen auf die Wirtschaft und das Leben der Menschen in Sambia. Die Regierung habe umfangreiche Reformen umgesetzt und benötige dringend Schuldenerlasse, um das Wirtschaftswachstum aufrechtzuerhalten und auf die nächste Tranche aus dem laufenden IWF-Programm zugreifen zu können. Sambia hat bereits vor mehr als zwei Jahren Verhandlungen im Rahmen des Common Framework beantragt.
+++ 29. Mai 2023 +++
Neuer Bericht: Alarmierende Verschuldung im Globalen Süden – Risiken und Wege zu einer gerechteren Finanzarchitektur
Der neue Bericht „Southern debt report: Characteristics and challenges“, veröffentlicht von Latindadd und Afrodad, hebt die beunruhigende Verschuldungssituation vieler Länder im Globalen Süden hervor und zeigt auf, wie diese inbesonders besonders gefährdete Menschen negativ beeinflusst. Der Bericht identifiziert Risiken und gemeinsame Probleme in Bezug auf die Verschuldung und schlägt Maßnahmen für eine gerechtere globale Schuldenpolitik vor, um eine fairere internationale Finanzstruktur zu schaffen.
+++ 23. MAI 2023 +++
Nobelpreisträger unterstützen New-Yorker Gesetzesinitiative zur Schuldenrestrukturierung
In einem Brief äußern die namhaften Ökonomen Stiglitz, Ocampo und Guzmán ihre starke Unterstützung für eine Gesetzesinitiative in New York, die sie als wegweisenden Schritt zur Verbesserung der Mechanismen für Schuldenrestrukturierungen ansehen. Die Initiative zielt darauf ab, Konflikte zwischen privaten Gläubigern und verschuldeten Ländern außerhalb des Gerichtssaals beizulegen und kollektive Lösungen zu suchen. Die Nobelpreisträger sind überzeugt, dass dies zu effizienteren Lösungen für Schuldenkrisen führen, die Rechte der Betroffenen besser schützen, unfaire Praktiken vermeiden und eine gerechte Beteiligung privater Gläubiger an Schuldenerlassen ermöglichen könne.
+++ 18. MAI 2023 +++
G7: Bischöfe fordern Schuldenerlass
Katholische Bischöfe aus 23 afrikanischen Ländern appellieren an die Staats- und Regierungschefs der G7-Staaten, sich während des bevorstehenden Gipfels in Japan mit Maßnahmen zur Unterstützung afrikanischer Länder im Kampf gegen Armut zu befassen [VATICAN NEWS]. Insbesondere wird ein Erlass der als „unbezahlbar“ bezeichneten Schulden gefordert, bei denen vor allem private Gläubiger in der Verantwortung stehen. Die Bischöfe betonen, dass die Armut in Afrika infolge der COVID-19-Pandemie zugenommen habe und immer mehr Menschen mit Ernährungsunsicherheit konfrontiert seien. Sie fordern Maßnahmen wie Schuldenstreichung, verstärkte Hilfe und gerechtere Handelspolitik, um Afrika in dieser Notlage zu unterstützen.
+++ 18. MAI 2023 +++
Ghana braucht laut IWF Erlass von 10,5 Milliarden US-Dollar
In seiner Schuldentragfähigkeitsanalyse hat der IWF errechnet, dass Ghana in den Jahren 2023-2026 einen Erlass von 10,5 Milliarden US-Dollar an Auslandsschulden braucht, um seine derzeitige untragbare Schuldenlast zu verringern und bis 2028 das Risiko einer Schuldenkrise auf ein moderates Niveau zu senken [Reuters]. Der Internationale Währungsfonds (IWF) hat bereits einen Rettungskredit in Höhe von 3 Milliarden US-Dollar genehmigt. Das Land hat als viertes Land Verhandlungen zum G20 Common Framework beantragt, um seine rund 20 Milliarden US-Dollar Auslandsschulden zu restrukturieren.
+++ 10. MAI 2023 +++
UNDP-Chef Steiner warnt vor den Auswirkungen der Überschuldung in armen Ländern
Laut Steiner, der in einem Interview mit dem Deutschlandfunk sprach, leben 40 Prozent der ärmsten Menschen der Welt in Ländern mit hoher Verschuldung. Wenn sich die Situation verschlechtere, könnten neue finanzielle Krisen auftreten. Er warnte vor einem zunehmenden Misstrauen zwischen dem Globalen Süden und den Industrieländern und empfahl, zukünftigen Krisen durch präventive Maßnahmen vorzubeugen, da Nothilfeprogramme viel teurer seien als Prävention.
+++ 09. MAI 2023 +++
Sri Lanka: Erstes koordiniertes Treffen der Gläubiger
Sri Lanka, das nicht Teil des G20 Common Framework ist, hat seine öffentlichen bilateralen Gläubiger offiziell um einen Schuldenerlass gebeten. Dies geschah beim ersten Treffen des offiziellen Gläubigerkomitees Sri Lankas [G20] am Rande des G7-Finanzministertreffens in Japan. Das Komitee, das von den Co-Vorsitzenden Indien, Japan und Frankreich geleitet wird, besteht aus 17 Mitgliedern, einschließlich Gläubigern des Pariser Clubs und anderen offiziellen bilateralen Gläubigern. China, einer der wichtigsten Gläubiger Sri Lankas, war dabei nur Beobachter. Solche Gläubigerkomitees gibt es bislang nur im Common Framework.
+++ 04. Mai 2023 +++
Afrikanische Union: Bundeskanzler unterstützt G20-Beitritt
Im Rahmen seiner Reise auf den afrikanischen Kontinent verkündete Bundeskanzler Olaf Scholz heute im äthiopischen Addis Abeba [SPON], dass er die Forderung der Afrikanischen Union (AU)
nach einem ständigen Sitz im Kreise der G20 unterstütze. Damit solle dem afrikanischen Kontinent mehr Gewicht in der internationalen Governance eingeräumt werden. Bislang war die AU nur als Gast zu G20-Treffen eingeladen, einzige ständige afrikanische Stimme in der G20 ist Südafrika. Als Staatenverbund ist bislang nur die EU Mitglied in der G20. Die G20 spielt insbesondere durch die Schaffung des Entschuldungsrahmenwerks Common Framework im November 2020 eine entscheidende Rolle in der aktuellen internationalen Entschuldungspolitik.
+++ 03. MAI 2023 +++
Ajay Banga wird neuer Weltbank-Präsident
Der Gouverneursrat der Weltbank wählte den ehemaligen Mastercard-CEO Ajay Banga für eine fünfjährige Amtszeit zum Präsidenten [Reuters]. Banga war von US-Präsident Biden nominiert worden und ging als einziger Kandidat um die Nachfolge von David Malpass ins Rennen. Er besitzt neben der indischen auch die US-amerikanische Staatsbürgerschaft. Seit ihrer Gründung wurde die Weltbank stets von einem US-Amerikaner geführt.
+++ 02. MAI 2023 +++
Außenministerin Baerbock ruft zu Schulden-Restrukturierung im Kampf gegen Klimakrise auf
In ihrer Rede beim 14. Petersberger Klimadialog hat die deutsche Außenministerin Annalena Baerbock die internationale Zusammenarbeit bei der Bewältigung der Klimakrise thematisiert und dabei umfassende Schuldenerlasse gefordert. Sie betonte dabei die besondere Verantwortung aller Gläubiger weltweit und unterstrich, dass deren Zusammenarbeit bei Investitionen in Länder, die am dringendsten Hilfe benötigen, essentiell sei, um die Klimakrise erfolgreich zu bekämpfe
+++ 26. APR 2023 +++
UN-Report: Viele nachhaltige Entwicklungsziele liegen hinter Zeitplan zurück
Laut eines vorläufigen Berichts von UN-Generalsekretär Antonio Guterres werde die Mehrheit der 17 nachhaltigen Entwicklungsziele nicht wie geplant bis 2030 erreicht werden. Als Grund sieht Guterres unter anderem die enorme Schuldenlast vieler Staaten im Globalen Süden. Daher schlägt er eine Reform „unseres moralisch bankrotten Finanzsystems“ vor, welche u. a. die Schaffung eines Staateninsolvenzverfahrens beinhalten solle.
+++ 12. APR 2023 +++
China beendet Blockade für zukünftige Schuldenerlasse
China gibt laut Medienberichten [Reuters] seine Forderung nach einer Beteiligung multilateraler Entwicklungsbanken an Schuldenerlassen auf. Im Gegenzug fordert das Land, dass IWF und Weltbank Analysen zur Schuldentragfähigkeit von Ländern, die der Umschuldung zugrunde liegen sollen, früher zugänglich gemacht werden.
+++ 12. APR 2023 +++
Global Sovereign Debt Roundtable vereinbart mehr Transparenz bei Schuldenrestrukturierungen
Im Zuge der Frühjahrstagung von IWF und Weltbank einigten sich einige öffentliche und private Gläubiger sowie Schuldnerstaaten darauf, den Datenaustausch bei Restrukturierungsprozessen [Reuters] zu verbessern. Demnach würden die Weltbank und der IWF Leitlinien für die Weitergabe von Daten in einzelnen Phasen des Restrukturierungsprozesses herausgeben. Konkrete Zusagen für Schuldenrestrukturierungen wurden jedoch nicht getätigt.
+++ 11. APR 2023 +++
Schuldendienst auf dem höchsten Wert seit Ende der 1990er Jahre
Die einkommensschwächsten Länder der Welt geben im Schnitt 16 Prozent ihrer Einnahmen für den Schuldendienst aus – der höchste Wert seit 25 Jahren. Zu diesem Schluss kommt eine Studie der britischen NGO Debt Justice. Sri Lanka muss 2023 gar 75 Prozent der Staatseinnahmen für den Schuldendienst aufwenden – der höchste Schuldendienst weltweit.
+++ 30. Mär 2023 +++
Schuldenreport 2023: Globale Schuldenkrise gefährdet Kampf gegen Armut und Klimawandel
136 von 152 untersuchten Staaten sind kritisch verschuldet, 40 Länder davon sehr kritisch. Das zeigt der Schuldenreport 2023, der heute veröffentlicht wurde. Prognosen zeigen, dass sich die Situation durch den Krieg in der Ukraine und die globale Zinswende weiter verschlechtern wird. erlassjahr.de und Misereor appellieren daher an die Bundesregierung, dringend notwendige Reformen auf den Weg zu bringen. Mehr Infos und Download des Reports hier.
+++ 29. Mär 2023 +++
Vereinte Nationen verabschieden wegweisende Resolution zur Klimagerechtigkeit
Die UN-Vollversammlung hat eine Resolution angenommen [The Guardian], welche es ermöglichen soll, Staaten, die dem Kampf gegen die Klimakrise nicht ausreichend nachkommen, rechtlich zur Verantwortung zu ziehen. Demnach wurde der Internationalen Gerichtshofs (IGH) aufgefordert ein Rechtsgutachten zu erstellen, welches klärt, inwiefern Staaten verpflichtet sind, das Pariser Klimaabkommen zu erfüllen und ob bei Missachtung rechtliche Schritte eingeleitet werden können. Obwohl die Entscheidungen des IGH nicht bindend sind, erhoffen sich Befürworter*innen, dass die Entscheidung des IGH Einfluss auf nationale Gerichte und Regierungen haben wird.
+++ 27.MÄR 2023 +++
Ukraine: Schuldenmoratorium der bilateralen Gläubiger bis 2027 verlängert
Das Bundesfinanzministerium gab bekannt, die Aussetzung des Schuldendienstes der Ukraine gemeinsam mit weiteren westlichen Gläubigerregierungen bis 2027 zu verlängern [BMF]. Im September 2022 hatte Deutschland bereits mit einigen G7-Staaten beschlossen, die Schuldenrückzahlungen der Ukraine bis Ende 2023 auszusetzen [Reuters]. Zudem werde die Gruppe umfassende Schuldenrestrukturierungen vorantreiben. Diese Schritte seien eine Voraussetzung für ein weiteres IWF-Kreditprogramm für die Ukraine.
+++ 25. Mär 2023 +++
Argentinien: Erneute Herabstufung durch Ratingagentur
Die Ratinagentur Fitch hat Argentinien von CCC- auf C herabgestuft [ZEIT]. Sie reagierte damit auf Pläne zur Schuldenumwandlung der argentinischen Regierung. Damit ist Argentinien laut Fitch nur noch eine Stufe von der Stufe D, die Zahlungsausfall bedeutet, entfernt.
+++ 24. Mär 2023 +++
Ukraine: Neues IWF-Kreditprogramm
Die Ukraine hat mit dem IWF ein neues Kreditprogramm über 15,6 Milliarden US-Dollar im Zeitraum 2023-2027 vereinbart [IWF]. Über die Laufzeit sollen auch die jetzigen Moratorien der Gläubigerregierungen sowie der privaten Anleiheinhaber verlängert werden [Französisches Finanzministerium]. Der IWF hat, um einen so großen Kredit in einer Kriegssituation gewähren zu können, seine Ausleihekonditionen überarbeitet [IWF].
+++ 21. Mär 2023 +++
Zyklon „Freddy“ verwüstet vier hochverschuldete Länder im südlichen Afrika
Malawi, Mosambik, Simbabwe und Madagaskar haben teils schwere Zerstörungen durch den längsten Zyklon erlitten, der je das südliche Afrika heimgesucht hat. In Malawi sind mehr als die Hälfte aller Provinzen betroffen. Präsident Chakwera bat die internationale Gemeinschaft um Unterstützung [Al Jazeera]. Schuldenerleichterungen wären der beste Weg, Mittel sofort für die Katastrophenhilfe zu mobilisieren.
+++ 20. Mär 2023 +++
Sri Lanka: Internationaler Währungsfonds bewilligt drei Milliarden Dollar Rettungspaket
Nach monatelangem Ringen hat der internationale Währungsfonds nun ein Rettungspaket in Höhe von drei Milliarden Euro bewilligt [Aljazeera], nachdem China das notwendige Signal für eine Umschuldung seiner Forderungen gegeben hat. Mit der Bewilligung des Programms sind nächste Schritte im Umschuldungsprozess möglich. Geknüpft ist die Auszahlung des Pakets an verschiedene Steuer-, Währungs- und Governance-Reformen, die von der Regierung durchgeführt werden müssen.
+++ 16. Mär 2023 +++
UK: Entwicklungsausschuss fordert Gesetzgebung zu Privatgläubiger-Einbezug
Der Entwicklungs-Ausschuss des britischen Unterhauses hat einen Bericht vorgelegt [UK Parliament], in dem er die Klärung der Position der britischen Regierung zu einem Gesetz zum Einbezug privater Gläubiger fordert. Entschuldungsinitiativen wie die HIPC-Initiative, das Schuldenmoratorium DSSI oder das Common Framework der G20 seien allesamt dadurch untergraben worden, dass es nicht möglich gewesen sei, private Gläubiger zur Teilnahme zu zwingen oder entsprechende Anreize dafür zu schaffen. Es bedürfe deshalb einer legislativen Lösung. Die britische Regierung hat nun zwei Monate Zeit, auf den Bericht zu reagieren.
+++ 10. MÄR 2023 +++
Vatikan: Papst unterstützt Forderungen der Debt for Climate-Bewegung
Bei einem Treffen mit den Debt for Climate-Mitgründern Esteban Servat und Juan Pablo Olsson im Vatikan hat Papst Franziskus die Forderungen der Aktivist*innen unterstützt [Twitter]. „Debt for Climate“ ist eine Bewegung für Klima- und Schuldengerechtigkeit aus dem Globalen Süden, die sich 2022 gegründet hat und seitdem weltweit öffentlichkeitswirksame Protestaktionen organisiert.
+++ 07. MÄR 2023 +++
Sri Lanka: China prinzipiell zu Schuldenerleichterungen bereit
Als letzter großer Gläubiger hat China eine prinzipielle Zusage für Schuldenerleichterungen für Sri Lanka ausgesprochen [The China Project]. Damit kann das bereits ausgehandelte IWF-Abkommen über 2,9 Milliarden US-Dollar am 20. März unterzeichnet werden und die Auszahlungen beginnen. Zuvor hatte China grundsätzlich nur ein Schuldendienstmoratorium und das auch nur auf die Forderungen der China-ExIm-Bank (2,8 Milliarden der insgesamt 7,4 Milliarden US-Dollar) zugesagt.
+++ 07. MÄR 2023 +++
Sambia: Unterstützung für schnelle Entscheidung unter dem Common Framework gesucht
Die Verhandlungen über eine Restrukturierungen der Staatsschulden unter dem Common Framework der G20 gehen dem sambischen Präsidenten Hakainde Hichilema nicht schnell genug. Bei einem Treffen in Doha bat er UN-Generalsekretär António Guterres, sich für einen baldigen Abschluss der Verhandlungen einzusetzen [MENAFN].
+++ 27. Feb 2023 +++
PM: 70 Jahre Londoner Schuldenabkommen
Aus Anlass des 70. Jahrestags des Londoner Schuldenabkommens fordert erlassjahr.de die deutsche Bundesregierung auf, seiner historischen Verantwortung gerecht zu werden [ej]. Am 27. Februar 1953 wurde in London das Abkommen unterzeichnet, das einen umfassenden Erlass der Schulden der damals noch jungen Bundesrepublik regelte. Auch Staaten wie Griechenland und Sri Lanka, die heute zu Deutschlands Schuldnerstaaten zählen, hatten Deutschland damals Schulden erlassen.
+++ 26. Feb 2023 +++
G20: Treffen der Finanzminister*innen ohne Schuldenerlass-Ergebnisse
In der vergangenen Woche trafen sich die Finanzminister*innen der G20 unter indischem Vorsitz in Bangalore [The Business Standard]. Das Meeting endetet ohne offizielle Abschlusserklärung. Entscheidende Beschlüsse zu Schuldenerlassen wurden nicht gefasst. Am Rande des Treffens fanden zum ersten Mal auch Gespräche im „Global Sovereign Debt Roundtable“ statt. In diesem neuen Format sind neben öffentlichen auch private Gläubiger vertreten.
+++ 20. Feb 2023 +++
Bundesregierung: Stand der Schuldenerlasse und Forderungen aktualisiert
Die Bundesregierung hat in ihrer Antwort auf eine Kleine Anfrage [Bundestag] ihre Schuldenerlasse seit dem Jahr 2000 aufgelistet. Außerdem hat sie den Stand der Forderungen Deutschlands [BMF] gegenüber Staaten im Globalen Süden zum 31.12.2021 aktualisiert.
+++ 18. Feb 2023 +++
Klimagerechtigkeit: Außenministerin Baerbock nennt Schuldenmoratorium als Möglichkeit
Die deutsche Außenministerin Baerbock hat die Idee eines Schuldenmoratoriums für von Klimakatastrophen betroffene Staaten aufgegriffen. In ihrer Rede beim Panel „Climate, Debt and Security“ auf der Münchner Sicherheitskonferenz [Auswärtiges Amt] betonte sie, dass die Staatengeminschaft alle Wege prüfen müsse, „um die Schuldenlast von verschuldeten Staaten zu erleichtern“.
+++ 15. FEB 2023 +++
Weltbank: Vorzeitiger Rücktritt des Präsidenten
Weltbank-Präsident David Malpass hat bekannt gegeben, dass er seine Amtszeit zum 30.06.2023 vorzeitig beenden wird [Reuters]. Der US-Amerikaner nannte keine genauen Gründe für seinen Rücktritt. Eine Person für die Nachfolge soll bald bekannt gegeben werden.
+++ 14. FEB 2023 +++
Somalia: Deutschland übernimmt Teil des Schuldendienstes
Am Rande der Jahrestagung des Internationalen Fonds für landwirtschaftliche Entwicklung (IFAD) hat BMZ-Staatssekretär Flasbarth verkündet, dass Deutschland gemeinsam mit weiteren europäischen Staaten die Tilgung der Zahlungsrückstände Somalias an den IFAD übernehmen werde. Durch diesen laut BMZ „eher ungewöhnlichen bilateralen Schritt“ kann der Fonds seine Arbeit in Somalia wieder aufnehmen. Der Anteil Deutschlands beläuft sich auf sechs Millionen Euro.
+++ 06. FEB 2023 +++
LATINDADD: Neuer Bericht zu Klimagerechtigkeit und Schulden
Das lateinamerikanische Entschuldungsnetzwerk LATINDADD hat einen neuen Bericht zum Themenkomplex Klimagerechtigkeit, Staatsverschuldung und wirtschaftliche Erholung nach der Pandemie herausgegeben. Das Dokument mit dem Titel „Climate crisis, debt and recovery in a context of multiple crises. A look from a Climate Justice perspective in Latin America and the Caribbean“ ist sowohl auf Englisch als auch auf Spanisch erschienen und kann auf der Website von LATINDADD kostenlos heruntergeladen werden.
+++ 02. FEB 2023 +++
Ukraine: Zahlen zu Einnahmen und Ausgaben
Im Januar 2023 hat der ukrainische Staat 104,4 Milliarden Hryvnia eingenommen und 193,7 Milliarden Hryvnia ausgegeben, berichtet die Webseite Ukraine-Nachrichten. Die Lücke wird durch ausländische Finanzierungen, teilweise – vor allem von der EU – aber auch durch neue Kredite, geschlossen.
+++ 30. JAN 2023 +++
Bundesregierung: Umsetzung des Common Framework statt Staateninsolvenzverfahren
In ihrer Antwort auf eine Kleine Anfrage der Fraktion DIE LINKE [bundestag.de] hat die Bundesregierung Stellung zu ihrer internationalen Schuldenpolitik genommen. Das Entschuldungsrahmenwerk Common Framework der G20 sei „ein wichtiger Fortschritt und eine große Errungenschaft in der internationalen Schuldenarchitektur“. Da der Vorschlag eines kodifizierten Staateninsolvenzverfahrens „derzeit nicht zeitnah realisierbar“ sei, strebe die Bundesregierung „eine effektivere Umsetzung“ des Common Framework an. In der Anfrage hatte die Fraktion nach Maßnahmen zur Lösung der Schuldenkrise im Globalen Süden und zur Beteiligung privater Gläubiger an Schuldenerlassen gefragt.
+++ 24. JAN 2023 +++
Bundesregierung: Afrika-Strategie des BMZ vorgestellt
In seiner heute veröffentlichten Afrika-Strategie äußert sich das Entwicklungsministerium auch dazu, wie es verschuldete Staaten in Afrika zukünftig besser unterstützen will [BMZ]. Es will den Kapazitätsaufbau der Staaten nicht nur im technischen Schuldenmanagement, sondern auch bei Verhandlungen fördern und sich für größere Schuldentransparenz einsetzen. Ebenso will es sich bei der Umsetzung koordinierter Schuldenrestrukturierungen für die gleichwertige Beteiligung auch der privaten Gläubiger einsetzten.
+++ 08. JAN 2023 +++
Sri Lanka: Akademiker*innen fordern Schuldenerlass
182 Wirtschaftswissenschaftler*innen und Entwicklungsexpert*innen aus aller Welt fordern Schuldenerlasse für Sri Lanka [Debt Justice]. Wichtig sei dabei, dass wirklich alle ausländischen Gläubiger Schuldenerlasse gewähren – insbesondere auch die Privatgläubiger. Diese hätten, so die Fachleute, mit ihren hochverzinsten Krediten zur Schuldenkrise in Sri Lanka beigetragen und müssten nun den Preis für das eingegangene Risiko zahlen. Zu den Unterzeichner*innen gehören unter anderem Jayati Ghosh, der Wirtschaftswissenschaftler Thomas Piketty, Dani Rodrik, Ravi Kanbur, Yannis Varoufakis und Ha-Joon Chang.
+++ 05. JAN 2023 +++
Ghana: Umschuldung unter Common Framework beantragt
Als viertes Land wird Ghana unter dem Common Framework, dem Umschuldungsrahmenwerk der G20, Verhandlungen über Schuldenerlasse führen. Das westafrikanische Mitteleinkommensland, das im Dezember Zahlungen an seine Gläubiger eingestellte, hatte aufgrund der Erfahrungen anderer Länder mit dem Common Framework zunächst gezögert, diesen Schritt zu gehen [Reuters]. Ghana fordert daher, dass die Verhandlungen beschleunigt werden.
+++ 03. JAN 2023 +++
Weltbank-Chefökonom: Aktueller Umgang mit Schuldenkrisen nicht zeitgemäß
Der Chefökonom der Weltbank, Indermit Gill, fordert ein neues System zum Umgang mit Schuldenkrisen [Financial Times]. Aktuelle Verfahren seien nicht nur „too little, too late“ – also in zu geringem Umfang und zu spät kommend -, sondern auch „zu einseitig“ zugunsten kommerzieller Gläubiger. Dies sei, so Gill, auch das größte Problem des Common Frameworks der G20: Privatgläubiger werden nicht zur Beteiligung an Erlassen verpflichtet.
+++ 22. DEZ 2022 +++
In eigener Sache: Weihnachtspause in der Geschäftsstelle
Vom 22.12.2022 bis einschließlich 01.01.2023 ist die erlassjahr.de-Geschäftsstelle in Düsseldorf nur eingeschränkt zu erreichen. Wir wünschen frohe Feiertage und einen guten Start ins neue Jahr!
+++ 21. DEZ 2022 +++
IWF geht von 3-4 Prozent Wirtschaftswachstum für Ukraine aus
Um die Schulden der Ukraine weiterhin als tragfähig darzustellen, geht der IWF in seiner jüngsten Schuldentragfähigkeitsanalyse für den Zeitraum 2023-2027 von einem realen Wirtschaftswachstum von 3-4 Prozent pro Jahr aus. Ohne eine solche Annahme – wie unbegründet sie auch sein mag – kann der IWF keine weiteren Finanzierungen bereitstellen.
+++ 19. DEZ 2022 +++
Ghana stellt Zahlungen ein
In einer „vorläufigen Notmaßnahme – so das ghanaische Finanzministerium – habe das westafrikanische Land am 20.12.2022 den Großteil seines Auslandschuldendienstes ausgesetzt [Reuters]. Betroffen sind Zahlungen auf Eurobond-Anleihen, kommerzielle Kredite und andere bilaterale Verpflichtungen. Um eine tragfähige Verschuldungssituation zu erreichen, sei die Regierung zu Gesprächen mit ihren ausländischen Gläubigern bereit, so das Finanzministerium. Ghana hatte sich zuvor um ein Rettungspaket des IWF bemüht, für das jedoch Umschuldungsverhandlungen mit den Gläubigern zur Voraussetzung gemacht wurden.
+++ 19. DEZ 2022 +++
Ghana: Aussetzung des Schuldendienstes
Ghana hat nach Angaben des ghanaischen Finanzministeriums am heutigen Montag die Zinszahlungen für seine Auslandsschulden ausgesetzt [Bloomberg]. Dies sei eine „vorläufige Maßnahme“ zur Stabilisierung der Finanzen. Das westafrikanische Land steht kurz vor Beginn von Umstrukturierungsgesprächen, die ein sogenanntes „Rettungspaket“ des IWF freisetzen sollen. Der Schritt kam für die Gläubiger laut Medienberichten überraschend.
+++ 14. DEZ 2022 +++
Bundestag: Kleine Anfrage der Fraktion Die LINKE zum Staateninsolvenzverfahren
Die Bundestagsfraktion der Partei Die Linke erkundigt sich in einer Kleinen Anfrage [Bundestag] nach Maßnahmen der Bundesregierung zur Lösung der Schuldenkrise im Globalen Süden und zur Beteiligung von Privatgläubigern an Schuldenerlassen. Die Fraktion will u.a. wissen [Bundestag], was die Bundesregierung unternommen hat, um eine „Initiative für ein kodifiziertes Staateninsolvenzverfahren, das alle Gläubiger miteinbezieht und Schuldenerleichterungen für besonders gefährdete Ländergruppen umsetzt“, zu unterstützen. Auch soll die Regierung sagen, was sie bis Mitte 2023 plant, um diesem im Koalitionsvertrag formulierten Ziel nachzukommen.
+++ 12. DEz 2022 +++
PM: Beratungen zu Strafzinsen im IWF
Am heutigen Montag berät der Vorstand des Internationalen Währungsfonds über die Fortsetzung seiner Politik der Surcharges. Diese Zinsaufschläge in Höhe von 1-2 Prozent erhebt der IWF von Ländern, die seine Mittel länger als vereinbart oder über die vorgesehene Quote hinaus in Anspruch nehmen. erlassjahr.de fordert in einer Pressemitteilung [ej] die Abschaffung dieser Politik, durch die der IWF von den Krisen ärmerer Länder profitiere.
+++ 10. DEZ 2022 +++
Entwicklungsministerin will Möglichkeiten für Schuldenumwandlungen erweitern
Entwicklungsministerin Svenja Schulze bestärkt die Bedeutung der deutschen Schuldenumwandlungsfazilität. „Wir wollen aktiv anbieten, Schulden zu erlassen, wenn die Regierungen die frei werdenden Mittel im Gegenzug zum Beispiel in Gesundheitssysteme oder den Klimaschutz investieren“, sagt Schulze im Interview mit T-Online.
+++ 06. DEZ 2022 +++
Weltbank: Höchste Belastung durch Schuldendienstzahlungen für einkommensschwächste Länder seit 20 Jahren
Die Schuldendienstzahlungen der IDA-Länder werden 2022 voraussichtlich 62 Milliarden US-Dollar übersteigen. Das geht aus dem heute veröffentlichten International Debt Report der Weltbank hervor. Die einkommensschwächsten Länder, die für eine Kreditaufnahme bei der Internationalen Entwicklungsorganisation (IDA) der Weltbank in Frage kommen, geben laut dem Bericht inzwischen mehr als ein Zehntel ihrer Exporteinnahmen für den Schuldendienst aus – der höchste Anteil seit dem Jahr 2000, kurz nachdem die Initiative für hochverschuldete arme Länder (HIPC) ins Leben gerufen wurde.
+++ 05. DEZ 2022 +++
Sri Lanka fordert Staateninsolvenzverfahren
Während der Schuldenmangement-Konferenz der UNCTAD in Genf forderte die Vertreterin Sri Lankas die Schaffung eines Staateninsolvenzverfahrens [WIPO]: Das derzeitige Nicht-System mache es politischen Entscheidungsträger*innen äußerst schwer, mit der Krise umzugehen. Für eine rechtzeitige und geordnete Lösung müsse daher dringend ein transparenter und fairer multilateraler Rechtsrahmen für die Umstrukturierung von Staatsschulden geschaffen werden, der alle Gläubiger einbezieht.
+++ 29. NOV 2022 +++
Ghana: Anleihehalter müssen mit Verlusten rechnen
Laut Ankündigung des stellvertretenden Finanzministers sollen die Schulden Ghanas nun doch umstrukturiert werden. Die Halter von Eurobonds sollen demnach mit einem Wertverlust von bis zu 30 Prozent rechnen müssen [Bloomberg]. Vor wenigen Wochen waren sogenannte Haircuts von der Regierung noch ausgeschlossen worden.
+++ 29. NOV 2022 +++
Ausblick 2023: Weitere Zahlungsausfälle erwartet
Die Ratingagentur Fitch hält weitere Zahlungsausfälle von Ländern im Globalen Süden wie zuletzt in Sri Lanka im nächsten Jahr für „wahrscheinlich“ [Yahoo]. Als Gründe werden ein plötzlicher Anstieg der Kreditkosten, der Verlust des Marktzugangs und ein dringender Finanzierungsbedarf genannt.
+++ 16. NOV 2022 +++
G20: Dissens über Ausgestaltung des Common Frameworks
In ihrer Abschlusserklärung zum Gipfel auf Bali bekräftigen die Staats- und Regierungschefs der G20 erneut ihre Unterstützung des Common Frameworks, ohne jedoch neue Beschlüsse für Verbesserungen vorzulegen. Erstmalig wird in einer schriftlichen Erklärung dieser Art der Dissens innerhalb der G20 deutlich: Eine Fußnote am entsprechenden Paragraf weist darauf hin, dass „ein Mitglied“ abweichende Ansichten dazu hat, dass auch multilaterale Gläubiger wie Entwicklungsbanken auf Forderungen verzichten sollten. Es ist davon auszugehen, dass es sich hierbei um das G20-Mitglied China handelt.
+++ 14. NOV 2022 +++
G20: NGOs fordern Schuldenerlasse
Vor dem G20-Gipfel auf Bali fordern Nichtregierungsoragnisationen, darunter Oxfam Deutschland, Schuldenerlasse für hoch verschuldete einkommensschwache Staaten. Arme Länder hätten 2021 durchschnittlich 27,5 Prozent des Staatshaushalts für die Rückzahlung von Schulden ausgegeben [Handelsblatt].
+++ 13. NOV 2022 +++
Tschad: Einigung mit Gläubigern
In einer Presseerklärung vermeldet die Regierung des Tschad eine Einigung zur Schuldenrestrukturierung mit ihren Gläubigern. Laut einer Meldung von Reuters sollen Zahlungen, die in 2024 anfallen, aufgeschoben werden. Von Schuldenerlassen ist explizit nicht die Rede. Unklar ist auch, welche Gläubiger neben dem Konzern Glencore, dem größten Privatgläubiger Landes, an der Einigung beteiligt sind. IWF-Chefin Kristalina Georgieva begrüßte die Einigung [IWF] als erstes Ergebnis eines Prozesses unter dem Common Framework der G20. Weltbank-Chef David Malpass kritisierte [Reuters], dass die Einigung nicht zu einer Reduktion der Schulden des Tschad führe.
+++ 09. NOV 2022 +++
COP27: Staaten aus dem Globalen Süden fordern Schuldenerlasse und Reform der Klimafinanzierung
Bei der Klimakonferenz COP27 im ägyptischen Scharm El Scheich haben Regierungspolitiker*innen mehrerer Staaten aus dem Globalen Süden eine Reform des System zur Finanzierung von Klimaschäden gefordert. So forderte etwa Mia Mottley, Premierministerin von Barbados, Schuldenerlasse sowie eine Klimafinanzierung, die keine neuen Schulden generiere [Sky News].
+++ 07. NOV 2022 +++
COP27: Schulze spricht sich für Schuldenumwandlungen aus
Bundesentwicklungsministerin Schulze hat sich im Interview mit dem Deutschlandlandfunk für Schuldenumwandlungen für einkommensschwache Länder ausgesprochen. Anlässlich der Klimakonferenz COP27 in Ägypten betonte sie, man müsse Lösungen in der Schuldenfrage finden. Als Problem benannte sie u.a. Geier-Fonds.
+++ 26. Okt 2022 +++
Ukraine: Riesige Wiederaufbaukosten absehbar – und riesige Schulden
Am 25.10. hat Deutschland unter dem Dach der G7 zur „International Expert Conference on the Recovery, Reconstruction and Modernisation of Ukraine“ [G7 Germany] nach Berlin eingeladen. Dabei wurde ein ungedeckter Finanzbedarf von drei bis fünf Milliarden Euro pro Monat genannt, der – vor allem von der EU – hauptsächlich durch Kredite gedeckt wird [tagesschau]. Fragen in Bezug auf die Rückzahlung oder einen Erlass dieser Schulden wurden nicht thematisiert.
+++ 19. Okt 2022 +++
Tschad: Kein Schuldenerlass, aber Flutkatastrophe
Am 13.10.2022 haben die im Gläubigerkomitee für den Tschad zusammengeschlossenen Gläubiger beschlossen [Reuters], dass das überschuldete Land angesichts der gerade wieder gestiegenen Ölpreise keinen Schuldenerlass benötigt. Am 19. Oktober wurde das Land dann von einer schweren Flutkatastrophe [Al Jazeera] getroffen, durch die mehr als eine Million Menschen getroffen wurden. Die Regierung hat den Notstand ausgerufen und bittet um Hilfe aus dem Ausland.
+++ 15. Okt 2022 +++
erlassjahr.de-Bündnis: Brief an Lindner, Schulze und Scholz
Mit einem gemeinsamen Brief haben die Teilnehmenden der erlassjahr.de-Jahrestagung in Göttingen sich heute an Bundesfinanzminister Lindner, Bundesentwicklungsministerin Schulze und Bundeskanzler Scholz gewandt. Darin erinnern sie die Bundesregierung an ihr Versprechen aus dem Koalitionsvertrag, sich für ein Staateninsolvenzverfahren einzusetzen.
+++ 14. Okt 2022 +++
Klimakrise: V20 diskutiert Stopp von Schuldendienstzahlungen
Die Staaten der „Vulnerable 20“ diskutieren, ihre Schuldendienstzahlungen einzustellen, bis internationale Gläubiger wie die Weltbank die Klimakrise ernsthaft adressieren. So äußerte sich eine Sprecherin der V20 [NY Times] am Rande der Jahrestagung von IWF und Weltbank in Washington. Auch Mohamed Nasheed, ehemaliger Präsident der Malediven, ließ sich entsprechend zitieren.
+++ 13. OKT 2022 +++
Tschad: Keine Schuldenerlasse durch Pariser Club
Die Gläubiger des Tschad erklärten am Donnerstag in einer vom Pariser Club veröffentlichten Erklärung [Reuters], dass sie sich darauf geeinigt hätten, dass das zentralafrikanische Land derzeit keinen Schuldenerlass benötige. Begründet wurde dies mit dem starken Anstieg der Ölpreise. Der Tschad hatte 2020 als erstes Land Schuldenerleichterungen unter dem Common Framework der G20 beantragt.
+++ 10. Okt 2022 +++
PM: Zivilgesellschaft fordert Maßnahmen zur Lösung der Schuldenkrise in Afrika
Anlässlich des Treffens der G7 mit afrikanischen Finanzminister*innen haben sich 52 zivilgesellschaftliche Organisationen aus G7-Ländern und afrikanischen Staaten mit einem gemeinsamen Brief an die Finanzminister*innen der G7-Staaten gewandt [ej]. Darin äußern sie ihre Besorgnis über die äußerst schwierige Verschuldungssituation in vielen afrikanischen Ländern und fordern insbesondere die verpflichtende Einbeziehung von privaten Gläubigern in Schuldenerleichterungsmaßnahmen. Der Brief an Bundesfinanzminister Lindner ist hier im Wortlaut nachlesbar [ej].
+++ 10. OKt 2022 +++
Entschuldungsbewegung: Weltweite Aktionswoche für Gerechtigkeit und Schuldenerlasse gestartet
Am heutigen Montag startete, parallel zur Jahrestagung von IWF und Weltbank, die diesjährige Global Week of Action for Justice and Debt Cancellation [GWoA]. Weltweit ruft die Entschuldungsbewegung in diesem Rahmen zu Aktionen und Protesten auf. Das gemeinsame Statement wurde bereits von mehr als 300 Organisationen und Einzelpersonen aus 64 Ländern unterschrieben und steht weiterhin für Unterzeichner*innen offen [GWoA].
+++ 06. Okt 2022 +++
Sri Lanka: Noch keine Einigung über Vorsitz des Gläubigerkomitees
Bislang gibt es nach Angaben der Nachrichtenagentur Reuters keine Einigung darüber, ob Japan bereit ist, die Schuldenrestrukturierungen in Sri Lanka als Vorsitzender des Gläubigerkomitees zu koordinieren. Sri Lanka muss über Auslandsschulden in Höhe von rund 30 Milliarden US-Dollar neu verhandeln, unter anderem mit bilateralen Gläubigern wie China, Japan und Indien. Die Regierung in Colombo hatte Japan darum gebeten, den Vorsitz bei den Gesprächen zu übernehmen.
+++ 05. OKT 2022 +++
Afrikanische Bischöfe: Mehr Zusammenarbeit zur Lösung der Schuldenkrise gefordert
Im Vorfeld des Treffens afrikanischer Finanzminister*innen mit den Finanzminister*innen der G7 haben sich heute afrikanische Bischöfe aus Kamerun, der Elfenbeinküste, Kenia, Ghana, Liberia, Nigeria, Senegal, Togo und Südafrika in einem gemeinsamen Statement [NationBuilder] an die Teilnehmer*innen des Treffens gewandt. Darin fordern sie u.a. Schuldenerlasse sowie die Mobilisierung von Sonderziehungsrechten.
+++ 05. Okt 2022 +++
Sri Lanka: Amnesty International fordert Schuldenerlasse
Die internationale Menschenrechtsorganisation Amnesty International hat an die internationalen Gläubiger Sri Lankas appelliert, dem Land einen Schuldenerlass zu gewähren [abc News]. Damit solle das Leid der Menschen im Land gelindert werden. Die Kreditgeber sollten sicherstellen, dass ihre menschenrechtliche Verantwortung und Sri Lankas Menschenrechtsverpflichtungen im Mittelpunkt aller Verhandlungen im Zusammenhang mit Sri Lankas Schulden stehen. Der Bericht „‚We Are Near Total Breakdown‘: Protecting the Rights to Health, Food and Social Security in Sri Lanka’s Economic Crisis“ ist auf der Website von Amnesty abrufbar.
+++ 26. SEP 2022 +++
Ukraine: Neue Fachinformation zur Verschuldungssituation
In der Fachinformation 70: „Die Ukraine: Krieg und Überschuldung“ [ej] analysiert erlassjahr.de-Autor Jürgen Kaiser die aktuelle Verschuldungssituation der Ukraine sowie Optionen für eine mögliche Schuldenregelung nach Abschluss der Kampfhandlungen. Außerdem erörtert er die Frage, mit welchen Mitteln die absehbar untragbare Verschuldung nach Kriegsende so reduziert werden kann, dass das Land eine Chance auf einen selbstbestimmten Wiederaufbau erhält.
+++ 23. SEP 2022 +++
V20: Drastischer Anstieg der Schuldendienstzahlungen
Nach Berechnungen der Vulnerable Group of Twenty (V20) und des Boston University Global Development Policy Centre müssen einige der durch den Klimawandel am stärksten gefährdeten Länder in den kommenden zwei Jahren mit einem drastischen Anstieg der Schuldendienstzahlungen rechnen [Reuters]. Dies beeinträchtige ihre Fähigkeit, in den Klimaschutz zu investieren und ihre Volkswirtschaften zu stützen. Die V20, eine Gruppe von 55 Volkswirtschaften, die in besonderem Maße den Folgen des Klimawandels ausgesetzt sind, rechnet damit, dass die Schuldendienstzahlungen bis 2024 auf 69 Milliarden Dollar ansteigen werden – den höchsten Stand im laufenden Jahrzehnt.
+++ 23. SEP 2022 +++
Klimastreik: Aktivist*innen fordern Entschuldung
Beim heutigen Globalen Klimastreik #PeopleNotProfit fordern die Aktivist*innen der Fridays For Future u.a., Länder des Globalen Südens viel stärker bei der Bewältigung der Klimakrise zu unterstützen [FFF]. Bestandteil einer gerechteren Klimafinanzierung müsse auch die Entschuldung einkommensschwacher Staaten sein [FAZ].
+++ 22. SEP 2022 +++
Neue Studie: Prognosepraxis des IWF auf dem Prüfstand
In der neuen Studie Studie “A Decade of Rosy Forecasts. How the IMF underestimated debt risks in the MENA region” analysiert Kristina Rehbein, Politische Koordinatorin bei erlassjahr.de, die Prognosepraxis und die dahinter stehende Ratio des IWF. Als Länderfälle werden Jordanien, Tunesien und Marokko herangezogen. Die Studie wurde von der Friedrich-Ebert-Stiftung MENA herausgegeben.
+++ 16. Sep 2022 +++
Sambia: Offener Brief fordert Schuldenerlasse und Einbezug von Privatgläubigern
In einem offenen Brief haben mehr als 100 Ökonom*innen und Wissenschaftler*innen die internationalen Kreditgeber Sambias und insbesondere die Privatgläubiger aufgefordert, bei den Gesprächen über die finanzielle Umstrukturierung in diesem Monat einen erheblichen Teil ihrer Forderungen abzuschreiben [Guardian]. Sambia bemüht sich um einen Schuldenerlass in Höhe von bis zu 8,4 Milliarden US-Dollar, darunter sind auch private Fonds des weltgrößten Investmentmanagers BlackRock. Initiatorin des Briefes ist die britische Organisation Debt Justice UK, die auch eine Petition zum Thema veröffentlicht hat [Debt Justice UK].
+++ 09. SEP 2022 +++
Pakistan: Internationaler Tag der Solidarität
Die internationale Entschuldungsbewegung hat für den 9. September zu einem internationalen Aktionstag in Solidarität mit den Menschen in Pakistan aufgerufen. Das Land wurde im August von einer schweren Flutkatastrophe getroffen, mehr als 30 Millionen Menschen sind betroffen. Die Aktivist*innen fordern u.a. [APMDD], dass die Staaten des Globalen Nordens ihre Zusagen zur Klimafinanzierung einhalten und für die Schäden und Verluste der Staaten im Globalen Süden aufzukommen.
+++ 08. SEP 2022 +++
ÖRK: Forderung nach internationalem Mechanismus zum Umgang mit Schuldenkrisen
In seiner Abschlusserklärung „Der lebendige Planet: Streben nach einer gerechten und zukunftsfähigen weltweiten Gemeinschaft“ [ÖRK] zur 11. Vollversammlung in Karlsruhe hat der Ökumenische Rat der Kirchen die Entwicklung eines neuen internationalen Mechanismus für den Umgang mit und die Vorbeugung von chronischer Staatsverschuldung gefordert. Außerdem sollen „ungerechte“ Schulden für Länder im Globalen Süden gestrichen werden. Damit sollen Ressourcen für die Entkarbonisierung und die Verbesserung von Klimaresilienzprojekten verfügbar gemacht werden.
+++ 07. SEP 2022 +++
Sri Lanka: Internationaler Tag der Solidarität
Am heutigen 7. September hat die internationale Entschuldungsbewegung zum Tag der Solidarität mit den Menschen in Sri Lanka aufgerufen. In seinem Statement [APMDD] fordert der zivilgesellschaftliche Zusammenschluss Asian Peoples‘ Movement on Debt and Development u.a. die bedingungslose und vollständige Streichung nicht tragfähiger und illegitimer Schulden.
+++ 06. SEP 2022 +++
Sambia: Einigung mit dem IWF
Der Internationale Währungsfonds hat das sog. Rettungs- und Wirtschaftsprogramm für Sambia in Höhe von rund 1,3 Milliarden US-Dollar bewilligt [Bloomberg]. Die Auszahlung war davon abhängig, dass Sambia ausreichend Zusicherungen seiner öffentlichen und privaten Gläubiger für die Gewährung von Schuldenerleichterungen erhielt. Die im Rahmen des Dokuments veröffentlichte Schuldentragfähigkeitsanalyse gibt an, dass Sambia mehr als 8 Milliarden US-Dollar an Schuldendienststreichungen zwischen 2022 und 2025 benötigt. Von internationaler zivilgesellschaftlicher Seite wird die Einigung insbesondere wegen der damit verbundenen erzwungenen Austeritätsmaßnahmen stark kritisiert [Grieve Chelwa/Africa Watch]. Auch wird problematisiert, dass es passieren kann, dass Schuldendienstzahlungen nicht erlassen, sondern in die 2030er Jahre verschoben werden können, damit die Schuldenkrise nur in die Zukunft verschiebt [Tim Jones/Twitter]. Sambia gilt als zentraler Präzedenzfall für zukünftige Umschuldungsverhandlungen im G20 Common Framework.
+++ 26. AUG 2022 +++
Sri Lanka: Gläubigerkoordination durch Japan beabsichtigt
Nach Angaben der Nachrichtenagentur Reuters versucht Japan, eine internationale Gläubigerkonferenz für Sri Lanka zu organisieren. Diese solle zur Lösung der Schuldenkrise des südasiatischen Landes beitragen. Die japanische Regierung sei offen für die Ausrichtung von Gesprächen zwischen allen Gläubigernationen. Es sei allerdings nicht klar, ob der Hauptgläubiger China teilnehmen werde. Außerdem herrsche weiterhin Unklarheit über die Finanzen Sri Lankas.
+++ 24. AUG 2022 +++
Sri Lanka: Privatbank-Klage könnte humanitäre Krise verschärfen
Am kommenden beschäftigt sich ein New Yorker Gericht mit der Klage der Hamilton Reserve Bank Ltd. gegen die von Sri Lanka im April 2022 angekündigte Zahlungseinstellung. Sollte die Klage Erfolg haben, könnte das schwerwiegende Folgen für die Schuldenkrise des Landes haben. Weitere Informationen dazu in der heutigen
Pressemitteilung und einem
Blogbeitrag von erlassjahr.de.
+++ 23. AUG 2022 +++
China: Schuldenerlasse angekündigt
Die chinesische Regierung hat angekündigt [Bloomberg], 23 Einzelforderungen an 17 afrikanische Länder zu erlassen. Wer die Begünstigten und wie hoch die Beträge im Einzelnen sind, ist noch unklar. Die Maßnahme erfolgt einseitig und steht nicht im Zusammenhang mit dem Entschuldungsrahmenwerk
Common Framework der G20, an dem China offiziell auch beteiligt ist.
+++ 22. AUG 2022 +++
Weltbank: Wiederholung der Schuldenkrise der 1970er/80er Jahre befürchtet
Ayhan Kose, Chefökonom und Direktor der Prospects Group der Weltbank, fürchtet eine Wiederholung der Schuldenkrise der 1970er und 1980er Jahre in den Ländern des Globalen Südens. In einem Gespräch mit Nikkei Asia nennt er als Gründe dafür u.a. die steigende Inflation, das schwache Wachstum in vielen Ländern und die Anhebung der Leitzinsen durch die Zentralbanken.
+++ 19. AUG 2022 +++
Sri Lanka: Vorabgespräche mit Japan zu Umschuldung geplant
Wie der Merkur berichtet, plant die sri-lankische kommenden Monat erste Gespräche mit Japan, einem der größten öffentlichen bilateralen Gläubiger Sri Lankas. Japan ist Mitglied des Pariser Clubs, mit dem Sri Lanka nach Vereinbarung eines IWF-Programms Restrukturierungsverhandlungen aufnehmen kann. Noch ist jedoch kein IWF-Programm vereinbart.
+++ 18. AUG 2022 +++
Mosambik: Drohung gegen Kritiker des Schuldenskandals
Am Montagmorgen wurden zwei AK-47 Geschosse vor die Haustür des mosambikanischen Menschenrechtsaktivisten Prof.
Adriano Nuvunga geworfen. Adriano Nuvunga ist ein prominenter Kritiker des Schuldenskandals in Mosambik. Er war 2020 Referent bei der virtuellen Vortragsrundreise von erlassjahr.de. Im Oktober 2021 sprach erlassjahr.de-Koordinatorin Kristina Rehbein in einem
Podcast mit ihm über die Arbeit des
CDD – Centro para Democracia e Desenvolvimento und über die Verschuldungssituation des Landes. erlassjahr.de stellt sich solidarisch an seine Seite und die der mosambikanischen Menschenrechtsbewegung. Weitere Informationen in der
Solidaritätserklärung des KoordinierungsKreis Mosambik e.V.+++ 17. AUG 2022 +++
Ukraine: Kreditwürdigkeit hochgestuft
Die Ratingagentur Fitch hat die Kreditwürdigkeit der Ukraine von RD (eingeschränkter Zahlungsausfall) auf CC hochgestuft [Bloomberg|. Der Schritt erfolgte, nachdem sich sowohl ein Großteil der öffentlichen als auch der privaten Gläubiger des Landes auf ein Schuldenmoratorium für zwei Jahre geeinigt hatte.
+++ 12. AUG 2022 +++
Entwicklungsministerin: Privatgläubiger in Schuldenrestrukturierungen einbeziehen
In einem Interview mit web.de betont Bundesentwicklungsministerin Svenja Schulze, dass Deutschland in der Schuldenkrise helfen müsse. Die Länder des Globalen Südens dürften nicht immer weiter in die Verschuldung geraten. Auch Privatgläubiger müssten in Schuldenrestrukturierungen einbezogen werden.
+++ 10. AUG 2022 +++
Ukraine: Auch Privatgläubiger beteiligen sich an Moratorium
Wie heute bekannt wurde, werden sich auch die größten privaten Gläubiger an einem zweijährigen Schuldenmoratorium für die Ukraine beteiligen [Reuters]. Diese halten rund 75 Prozent der Forderungen an das osteuropäische Land. Es wird erwartet, dass sich nach Ablauf des Moratoriums eine umfassende Schuldenrestrukturierung anschließt.
+++ 30. JUL 2022 +++
Sambia: Restrukutrierungsverhandlungen zugesagt
Sambias öffentliche Gläubiger haben am Samstag zugesagt [Reuters], über eine Umstrukturierung der Schulden des Landes zu verhandeln. Kristalina Georgieva, geschäftsführende Direktorin des IWF, begrüßte diesen Schritt, da er den Weg für ein 1,4 Milliarden Dollar schweres Programm des IWF frei mache. Der Gläubigerausschuss tagt unter dem gemeinsamen Vorsitz Chinas und Frankreichs.
+++ 21. JUL 2022 +++
Ukraine: Schuldenmoratorium der bilateralen Gläubiger
Auf Initiative der deutschen G7-Präsidentschaft gewähren die westlichen öffentlichen Gläubiger der Ukraine eine Aussetzung des Schuldendienstes [BMF] vom 1. August 2022 bis zum 31. Dezember 2023. Die Regierungen halten rund 1,5 Milliarden US-Dollar Forderungen an die Ukraine. Sie rufen die privaten Anleihegläubiger auf, sich dem Moratorium anzuschließen – mit rund 25,5 Milliarden US-Dollar halten diese den Großteil der Forderungen.
+++ 20. JUL 2022 +++
G20: Afrikanische Minister*innen fordern Verlängerung der DSSI
Afrikanische Minister*innen und Zentralbanker*innen betonen in einem Schreiben an die G20 [Cameroon Info] die Notwendigkeit, „alle verfügbaren Finanzierungsmechanismen“ für den Kontinent zu nutzen. Dazu gehöre auch eine Verlängerung des Schuldenmoratoriums DSSI der G20.
+++ 11. JUL 2022 +++
Afrikanische Regierungen sind bei Privatgläubigern dreimal so hoch verschuldet wie bei China …
… und müssen zudem an Banken und Fonds doppelt so hohe Zinsen zahlen wie an China. Dieses Ergebnis einer heute von Debt Justice UK veröffentlichten Studie untermauert die Forderung von erlassjahr.de an die G7, die überwiegend in den USA und Europa ansässigen Privatgläubiger verbindlich an Schuldenerlasse zu beteiligen, statt weiterhin fehlende Fortschritte bei der Bewältigung von Schuldenkrisen allein China zuzuschreiben.
+++ 11. Jul 2022 +++
Tschad: Gläubigertreffen angekündigt
Der offizielle Gläubigerausschuss des Tschads hat ein Treffen für diese Woche angekündigt. Kristalina Georgieva, geschäftsführende Direktorin des IWF, sagte der Nachrichtenagentur Reuters, dass das Hauptproblem darin bestehe, mit dem wichtigsten privaten Gläubiger des Tschads, Glencore, eine Einigung über den Umschuldungsbedarf des Landes zu erzielen.
+++ 07. Jul 2022 +++
IWF: Gläubigertreffen der Common Framework Länder im Juli
Die geschäftsführende Direktorin des Internationalen Währungsfonds Kristalina Georgiewa verkündet, dass im Juli ein Treffen zwischen den offiziellen Gläubigern der Länder Sambia, Tschad und Äthiopien stattfinden soll. Alle drei Staaten haben im Rahmen des Entschuldungsrahmenwerks Common Framework der G20 um Schuldenerleichterungen ersucht – bisher allerdings ohne Erfolg. Georgiewa betont: „Jetzt ist es an der Zeit, Ergebnisse zu zeigen.“
+++ 06. JUL 2022 +++
Ghana: Hilfe vom Internationalen Währungsfonds beantragt
Nachdem der ghanaische Finanzminister Ken Ofori-Atta lange beteuert hatte, nie wieder ein Programm mit dem IWF einzugehen, verkündet die Regierung nun doch, formelle Gespräche mit dem Fonds aufnehmen zu wollen. Dieser Schritt sei notwendig, weil äußere Einflüsse, wie beispielsweise die COVID-19-Pandemie und der Krieg in der Ukraine, die wirtschaftliche Situation des Landes dramatisch verschlechtert haben. Das Programm mit dem IWF soll Ghana wieder Zugang zu den internationalen Kapitalmärkten ermöglichen. Über Umschuldungen oder Schuldenerlasse möchte die ghanaische Regierung nicht verhandeln – dabei machen die Zinszahlungen seit Jahren den größten Posten im Staatshaushalt aus.
+++ 06. JUL 2022 +++
DSSI: Afrikanische Gouverneure fordern Verlängerung des Schuldenmoratoriums
In einer gemeinsamen Erklärung [Marrakech Declaration] haben afrikanische Gouverneure bei IWF und Weltbank unterschiedliche Maßnahmen zur Bewältigung der Schuldenkrise auf dem Kontinent formuliert. Dazu zählen u.a. umfassende Schuldenerlasse sowie eine Verlängerung des Schuldenmoratoriums DSSI der G20.
+++ 28. JUN 2022 +++
G7: Abschlusserklärung veröffentlicht
In ihrem heute zum Abschluss des Gipfels veröffentlichten Communiqué [G7] bekräftigen die Staats- und Regierungschef*innen der G7 ihr Bekenntnis zum Entschuldungsrahmenwerk Common Framework der G20. Privatgläubiger werden zur Beteiligung an Schuldenerlassen aufgerufen. Weitergehende Schritte zur Umsetzung wurden nicht beschlossen.
+++ 28. JUN 2022 +++
Russland: Moody’s stellt Zahlungsausfall fest
Die Ratingagentur Moody’s hat Russland für im Zahlungsausfall befindlich erklärt [SPON]. Grund dafür ist eine am Montag abgelaufene Frist für die Bedienung zweier Staatsanleihen in Höhe von rund 100 Millionen US-Dollar. Russland bestreitet eine Zahlungsunfähigkeit. Grund für die Unregelmäßigkeit seien „Aktionen Dritter“.
+++ 27. Jun 2022 +++
G7: Klimaaktivist*innen demonstrieren für Schuldenerlasse
Klimaaktivist*innen der internationalen Bewegung „Debt for Climate“ haben anlässlich des G7-Gipfels verschiedentlich für Schuldenerlasse demonstriert. In München gab es eine Aktion vor einem Gebäude des Privatgläubigers Blackrock [SZ], in Berlin blockierten sie das Bundesfinanzministerium [Tagesspiegel], in Paris das Büro des IWF [RTL]. Eine Gruppe des asiatischen Entschuldungsbündnisses APMDD demonstrierte vor der deutschen Botschaft in Manila [Twitter].
+++ 25. Jun 2022 +++
G7: Großdemonstration zum G7-Gipfel in München
Unter dem Motto „Gerecht geht anders“ ruft ein breites zivilgesellschaftliches Bündnis, darunter erlassjahr.de, heute zur Großdemonstration anlässlich des G7-Gipfels auf Schloss Elmau auf. Das Bündnis fordert u.a. umfassende Schuldenerlasse für Staaten in Schuldenkrisen [G7-Demo].
+++ 21. JUN 2022 +++
Sri Lanka: Privatgläubiger verklagt Land auf 258 Millionen US-Dollar
Im April geriet Sri Lanka zum ersten Mal in der Geschichte des Landes in Zahlungsverzug. Daraufhin erhob die Hamilton Reserve Bank Ltd am 21. Juni vor einem Bundesbezirksgericht in New York Klage [Bloomberg]. Der Kläger hält Staatsanleihen Sri Lankas im Wert von über 250 Millionen US-Dollar und fordert die Ausbezahlung der gesamten Summe zuzüglich Zinszahlungen. Der Fall wird am 26. August 2022 verhandelt.
+++ 21. JUN 2022 +++
Sri Lanka: Konsortium aus mehr als 30 Privatgläubigern kündigen Bereitschaft zu Verhandlungen an
Mehr als 30 Privatgläubiger aus den USA, Europa und Asien, die Anleihen aus allen 11 Anleiheserien halten, kündigten über die Wirtschaftskanzlei White & Case die Formation eines offiziellen Gläubigerforums zwecks Umschuldungsverhandlungen mit Sri Lanka an [PR News Wire]. Bereits im April, noch vor der öffentlichen Ankündigung der Zahlungseinstellung, gab es erste Berichte über die Formierung einer Verhandlungsgruppe [Reuters]. Unklar bleibt, wieviel Prozent der ausstehenden Anleihen die Gläubiger halten.
+++ 21. JUN 2022 +++
Oxfam: Mehrheit der Deutschen unterstützt Schuldenerleichterungen
Laut einer repräsentativen Umfrage des Meinungsforschungsinstitut Kantar im Auftrag von Oxfam unterstützen 70 Prozent der befragten Menschen in Deutschland die Forderung nach Schuldenerleichterungen für einkommensschwache Länder, die besonders von den derzeitigen Krisen betroffen sind. Insgesamt wurden 1.011 Personen mit unterschiedlichen soziodemografischen Merkmalen befragt. Die Umfrage wurde anlässlich des G7-Gipfels am kommenden Wochenende in Elmau veröffentlicht.
+++ 20. Jun 2022 +++
G7: Alternativgipfel in München
Gemeinsam mit weiteren zivilgesellschaftlichen Organisationen lädt erlassjahr.de für den 24.06. zum G7-Alternativgipfel „Global gerecht Wirtschaften in Krisenzeiten“ [ej] in München ein. Die Organisationen fordern die G7 auf, konkrete Schritte zur Lösung der Schuldenkrise zu beschließen. Bei der Veranstaltung werden auch Entschuldungsaktivist*innen aus den Philippinen und Bolivien sprechen. Weitere Infos in der erlassjahr.de-Pressemitteilung.
+++ 15. JUN 2022 +++
Laos: Wirtschaftskrise und Anstieg der öffentlichen Verschuldung
Laos leidet unter akutem Kraftstoffmangel, steigenden Lebensmittelpreisen und steigender Verschuldung. Laut Angaben der Weltbank wuchs die öffentliche Verschuldung des Landes im Jahr 2021 auf 88 Prozent des Bruttoinlandproduktes. China – der größte Gläubiger Laos‘ – hält etwa die Hälfte der Forderungen. Laos könnte nach Sri Lanka das nächste asiatische Land sein, das seine Auslandsschulden nicht mehr bedienen kann [FT].
+++ 14. JUN 2022 +++
Sambia: Gespräche mit internationalen Gläubigern
Für kommenden Donnerstag sind erste Gespräche zwischen Sambia und seinen internationalen Gläubigern zur Lösung der Schuldenkrise des Landes anberaumt [Reuters]. Den Vorsitz der Verhandlungen teilen sich China und Frankreich, das Treffen findet in Paris statt. Sambia hofft auf eine schnelle Einigung. Das afrikanische Land hatte bereits Anfang 2021 als einer der ersten Staaten eine Schuldenumstrukturierung unter dem Common Framework der G20 beantragt.
+++ 07. JUN 2022 +++
Oxfam: Reiche Länder leisten unzureichend Unterstützung für Klimawandelfolgen
Obwohl die Kosten zur Bewältigung der Klimawandelfolgen in den nächsten Jahren noch steigen sollen, erfüllten die reichen Länder nur etwas mehr als die Hälfte der Forderungen nach humanitärer Soforthilfe. Das geht aus dem jüngst veröffentlichten Bericht „Footing the Bill: Fair finance for loss and damage in an era of escalating climate impacts“ von Oxfam hervor. Gleichzeitig hielten sich die Länder auch nicht an ihre Zusage, jährlich 100 Milliarden US-Dollar zur Anpassung an den Klimawandel bereitzustellen. Auf dem G7-Gipfel in Deutschland solle die Frage nach „Loss and Damage“ thematisiert werden.
+++ 07. JUN 2022 +++
Weltbank: Steigendes Risiko von Schuldenkrisen in Niedrig- und Mitteleinkommensländern
Die Weltbank warnt in ihrem Global Economic Prospects-Bericht [WB] davor, dass das Risiko einer Schuldenkrise in Niedrig- und Mitteleinkommensländern steige. Die heutige Situation ähnele der in den 1970er Jahren, die zur Schuldenkrise der 1980er geführt habe. Ursächlich dafür seien u.a. der Krieg in der Ukraine in Verbindung mit den Folgen der Covid-19-Pandemie. Beides habe zu einem geringeren Wirtschaftswachstum in Ländern des Globalen Südens geführt, während gleichzeitig viele Banken die Zinssätze angehoben hätten [Finanical Times].
+++ 05. JUN 2022 +++
Klimagerechtigkeit: Initiative “Debt for Climate” fordert Schuldenerlasse von G7
Die Initiative „Debt for Climate!“ ruft anlässlich des G7-Gipfels in Deutschland zu Protesten auf. Die von Gruppen aus dem Globalen Süden initiierte Bewegung engagiert sich für Schuldenerlasse, damit Länder des Globalen Südens insbesondere die Folgen der Klimakrise bewältigen können. Kern ihrer Forderungen ist, dass der Globale Norden Verantwortung für seine „ökologische Schuld“ übernimmt [DiEM25].
+++ 01. JUN 2022 +++
Sri Lanka: Schuldenkrise eskaliert in humanitäre Notlage
Sri Lankas Schuldenkrise hat einen Mangel an Nahrungsmitteln, Medizin und Treibstoff ausgelöst. Das Land sei laut einem Bericht der Financial Times [FT] dazu gezwungen, die South Asian Association for Regional Cooperation um Nahrungsmittelhilfen zu bitten. Der Inselstaat rutsche durch die Krise als vormals wohlhabender Mitteleinkommensstaat in die Abhängigkeit von Spenden und Nothilfekrediten.
+++ 31. Mai 2022 +++
Argentinien: Einigung auf Aufschub von Rückzahlungen bis 2024
Argentinien hat sich mit seinen Gläubigern aus dem Pariser Clubs darauf geeinigt [Reuters], dass das südamerikanische Land seine Schuldenrückzahlungen bis 2024 oder bis es eine neue Rahmenvereinbarung gibt aufschieben kann. Zuvor hatte Argentinien bereits eine Restrukturierung seiner Schulden mit privaten Gläubigern und eine Einigung mit dem Internationalen Währungsfonds auf eine erweiterte erreicht.
+++ 27. Mai 2022 +++
In eigener Sache: erlassjahr.de mit Ökumenischem Förderpreis ausgezeichnet
Gemeinsam mit zwei weiteren Initiativen wurde erlassjahr.de am 27. Mai 2022 auf dem Deutschen Katholikentag mit dem 7. Ökumenischen Förderpreis ausgezeichnet [KF]. Der Preis ist mit 3.000 Euro dotiert und wird alle zwei Jahre von Brot für die Welt und dem Katholischen Fonds gemeinsam vergeben. erlassjahr.de bekam den Preis in der Kategorie „Digitalisierung im Globalen Lernen“ für seinen neuen Bildungsansatz.
+++ 27. Mai 2022 +++
Katholikentag: Scholz warnt vor weltweiter Wirtschafts- und Finanzkrise
Beim Katholikentag 2022 in Stuttgart hat Bundeskanzler Scholz vor einer weltweiten Wirtschafts- und Finanzkrise gewarnt [ZEIT]. Als Auslöser dafür nannte Scholz u.a. die seiner Ansicht nach unübersichtliche Kreditvergabe von China an Länder des Globalen Südens. Als europäische Alternative nannte Scholz die Strategie „Global Gateway“, die 150 Milliarden Euro für Infrastrukturprojekte in Afrika bereitstellen solle.
+++ 25. Mai 2022 +++
COP27: Ägypten will Schuldenkrise und Verringerung von Klimafolgen zu Priorität machen
Ägypten will bei der UN-Klimakonferenz COP27 die Umsetzung der Klimaversprechen der reichen Länder in den Fokus rücken [Guardian]. Zentral seien insbesondere Finanzfragen: So sollen Lösungsmöglichkeiten für die Schuldenkrise sowie Finanzhilfen für Länder im Globalen Süden zur Stärkung der Resilienz gegen den Klimawandel ganz oben auf die Agenda stehen. Das nordafrikanische Land ist im November 2022 Gastgeber der Konferenz.
+++ 25. Mai 2022 +++
AfDB: Verschuldung gefährdet Erholung auf dem afrikanischen Kontinent
Laut dem „African Economic Outlook 2022“ [AfDB] der Afrikanischen Entwicklungsbank laufe der afrikanische Kontinent derzeit in die Gefahr einer Stagflation. Durch den Krieg in der Ukraine sei die Wachstumsrate der afrikanischen Staaten von 6,9 auf 4,1 Prozent gesunken, während durch steigende Warenpreise, vor allem bei Energie und Nahrungsmitteln, gleichzeitig die Inflationsrate steige. Trotz Maßnahmen wie dem Entschuldungsrahmenwerk Common Framework der G20 gefährde das Problem der Verschuldung die wirtschaftliche Erholung auf dem Kontinent [Bloomberg|.
+++ 21. Mai 2022 +++
Ukraine: Weitere Herabstufung durch Moody’s
Die Ratingagentur Moody’s stuft die Ukraine auf die Ratingklasse Caa3 herunter [Moody’s]. Die Ratingagentur begründet die Herabstufung durch die russische Invasion und den damit einhergehenden Anstieg der Staatsschulden, der mittelfristig nach Ansicht der Agentur zu Schuldenumstrukturierungen und Verlusten für private Gläubiger führen werde. Moody’s erwartet, dass die ukrainische Wirtschaft dieses Jahr um 35 Prozent schrumpfen wird.
+++ 20. Mai 2022 +++
G7: Communiqué der Finanzminister*innen veröffentlicht
Am heutigen Freitag ging das Treffen der G7-Finanzminister*innen in Königswinter und Bonn zu Ende. Neben den wirtschaftlichen Folgen des Ukraine-Kriegs und der Krise stand auch die Schuldenkrise im Globalen Süden auf der Agenda. Zivilgesellschaftliche Initiativen wie erlassjahr.de zeigten sich enttäuscht über das zu wenig ambitionierte Communiqué [BMF].
+++ 19. Mai 2022 +++
G7: Schuldenberg-Aktion vor dem Bonner Rathaus
Anlässlich des Treffens der G7-Finanzminister*innen auf dem Petersberg in Königswinter, hat erlassjahr.de heute mit einer Aktion in Bonn auf die Gefahren der aktuellen Schuldenkrise im Globalen Süden aufmerksam gemacht. Ohne umfassende Schuldenerlasse seien die international vereinbarten Ziele für nachhaltige Entwicklung der Agenda 2030 laut dem Bündnis unerreichbar. Die G7-Regierungen müssten auch private Gläubiger wie Banken und Fonds zur Beteiligung an diesen Erlassen verpflichten. Pressemitteilung und Fotos zur Aktion [ej].
+++ 19. MAI 2022 +++
Sri Lanka verpasst Zinszahlung auf Staatsanleihe
Die im April angekündigte Zahlungseinstellung wird nun offiziell: Am 18. Mai verstrich die Zahlungsfrist für 78 Millionen US-Dollar auf zwei Staatsanleihen, so dass Sri Lanka nun offiziell als im Zahlungsausfall gilt. Auch wurden 105 Millionen US-Dollar fällig an chinesische Banken nicht bedient. Entsprechend wurde das Land von Ratingagenturen auf „teilweisen Zahlungsausfall“ herunter gestuft.
+++ 05. Mai 2022 +++
C7: Communiqué an Bundeskanzler übergeben
Im Rahmen einer Fachveranstaltung hat die Civil 7, die zivilgesellschaftliche Dialoggruppe zur G7, Bundeskanzler Scholz heute ihr Communiqué [C7] überreicht. Darin werden konkrete Empfehlungen an die G7-Regierungen formuliert. Auch Schuldenerlasse für vulnerable Staaten und die verbindliche Einbeziehung von Privatgläubigern werden gefordert. erlassjahr.de hatte in einer der beteiligten Arbeitsgruppen an dem Communiqué mitgearbeitet.
+++ 29. APr 2022 +++
Neue Studie: Chinas Rolle im internationalen Finanzsystem
Die Friedrich-Ebert-Stiftung (FES) hat eine neue Studie mit dem Titel „China und die globale Finanzarchitektur“ [FES] veröffentlicht. Darin analysiert Autorin Paola Subacchi auch Chinas Rolle in der internationalen Schuldenpolitik.
+++ 22. APR 2022 +++
PM zur Frühjahrstagung von IWF und Weltbank: Vor Schuldenkrisen nur zu warnen reicht nicht
erlassjahr.de begrüßt, dass Bundesfinanzminister Christian Lindner bei der Frühjahrstagung von Internationalem Währungsfond (IWF) und Weltbank die Gefahr einer globalen Schuldenkrise anerkannt hat [Handelsblatt]. Wichtiger als die von Lindner angekündigte Krisenfinanzierung sei jedoch ein Staateninsolvenzverfahren, mahnt das deutsche Entschuldungsbündnis in seiner heutigen Pressemitteilung [ej].
+++ 18. APR 2022 +++
AfSDJN: Bewältigung der Staatsschuldenkrise in Afrika erfordert grundlegende Reformen der Finanz- und Schuldenarchitektur
Das African Sovereign Debt Justice Network (AfSDJN) und zahlreiche andere afrikanische Organisationen appellieren in einer heute erschienenen Stellungnahme [AfSDJN] an den Internationalen Währungsfonds und die Weltbank, ihre Strukturen zu ändern. Die Forderungen umfassen unter anderem eine angemessene Ausweitung des Mitspracherechts afrikanischer Länder innerhalb der Weltbank sowie eine Abkehr von der Politik der IWF-Zinsaufschläge.
+++ 14. APR 2022 +++
Weltbank: Malpass fordert weitreichende Schuldenerlasse
Weltbank-Chef David Malpass hat erneut zu Schuldenerlassen für Staaten im Globalen Süden aufgerufen [WirtschaftsWoche]. Die hohe Inflation verschärfe die dramatische Lage in vielen Ländern zusätzlich. Der Krieg in der Ukraine müsse jetzt zu einem Umdenken führen.
+++ 13. APR 2022 +++
Sri Lanka: Zahlungseinstellung an ausländische Gläubiger
Die Zentralbank von Sri Lanka hat mitgeteilt, die Zahlungen an die ausländischen Gläubiger des Landes einstellen zu müssen [Reuters]. Schon lange galt das Land als sicherer Kandidat für die nächste Staatspleite. Für das Entschuldungsrahmenwerk Common Framework der G20 ist das Land aufgrund seines Einkommensstatus nicht qualifiziert. Weitere Informationen in der erlassjahr.de-Pressemitteilung [ej].
+++ 12. APR 2022 +++
UN-Bericht: Rasche wirtschaftliche Erholung scheitert an hohen Kosten der Schuldenfinanzierung
Der heute von den Vereinten Nationen veröffentlichte Bericht „Die Finanzkluft überwinden (engl. Bridging the Finance Divide)“ [UN] zur Nachhaltigen Entwicklungsfinanzierung prangert an, dass die einkommensschwächsten Länder der Welt aufgrund ihrer zu hohen Schuldenlast deutlich stärker unter der Corona-Pandemie leiden als Industrieländer. Der Bericht empfiehlt daher unter anderem eine Beschleunigung der Schuldenerleichterungen sowie die Ausrichtung aller Finanzflüsse an den Nachhaltigen Entwicklungszielen.
+++ 04. APR 2022 +++
erlassjahr.de: Start der Kampagne zur deutschen G7-Präsidentschaft
Das deutsche Entschuldungsbündnis erlassjahr.de hat seine Kampagne „Globale Gerechtigkeit #stattSchuldendienst“ zur deutschen G7-Präsidentschaft gestartet. Im Rahmen der Kampagne werden die G7-Staaten und allen voran Deutschland aufgefordert, konkrete Schritte zur Lösung der Schuldenkrise im Globalen Süden zu unternehmen und private Gläubiger bei Umschuldungen in die Pflicht zu nehmen. Aktionen werden u.a. in Bonn, Stuttgart und München stattfinden. Weitere Informationen und Mitmachmöglichkeiten auf der Kampagnenwebsite [ej].
+++ 01. APR 2022 +++
Privatgläubiger: Skandalöser Brief an G20 und IWF
Die Allianz der Privatgläubiger (engl. Coordination, Representation and Alliance of Private Creditors, CRAP Creditors) dankt in einem heute geleakten Brief [CRAP] den G20-Staaten und der IWF-Chefin Kristalina Georgieva für ihre Schuldenerlassinitiativen. Darin heißt es u.a.: „Nicht zuletzt, weil ihr zwischen April 2020 und Juni 2021 einkommensschwachen Staaten Schuldendienstzahlungen in Höhe von 10 Milliarden US-Dollar gestundet habt, konnten unsere Forderungen im gleichen Zeitraum bedient werden: 15 Milliarden US-Dollar an Zins- und Tilgungszahlungen flossen nicht in so unsinnige Projekte wie „Sozialausgaben“ oder „Gesundheit“, sondern direkt in unsere Taschen.“ Dort seien die Gelder „auch viel besser aufgehoben“. erlassjahr.de hat zu diesem skandalösen Brief umfassend Stellung bezogen [ej].
+++ 31. MÄR 2022 +++
Schuldenreport 2022: Jetzt auch auf Englisch
Der Schuldenreport 2022 von erlassjahr.de und MISEREOR ist unter dem Titel „Global Sovereign Debt Monitor 2022“ nun auch auf Englisch erschienen. Das PDF kann hier heruntergeladen werden.
+++ 23. MÄR 2022 +++
VENRO: Kritik an Kürzung des BMZ-Haushalts
Laut Kabinettsentwurf soll der Etat des Bundesministeriums für wirtschaftliche Zusammenarbeit und Entwicklung (BMZ) in diesem Jahr um 1,6 Milliarden Euro sinken. Der Verband Entwicklungspolitik und Humanitäre Hilfe (VENRO) fordert in seiner heutigen Pressemitteilung [VENRO] eine Korrektur dieses Vorhabens und mahnt, dass durch die Kürzung wichtige Zielmarken etwa bei der Bekämpfung des Klimawandels oder der internationalen Gesundheitsversorgung noch weniger erreicht werden könnten.
+++ 09. Mär 2022 +++
Russland: Kreditwürdigkeit weiter herabgestuft
Die Ratingagentur Fitch hat die Kreditwürdigkeit Russlands weiter von „B“ auf „C“ herabgestuft [Tagesschau]. Nach Einschätzung der Agentur befinde sich das Land unmittelbar vor einem Zahlungsausfall.
+++ 03. Mär 2022 +++
Zivilgesellschaft: Offener Brief gegen IWF-Zinsaufschläge
Das deutsche Entschuldungsbündnis erlassjahr.de fordert gemeinsam mit einer breiten Koalition von internationalen Nichtregierungsorganisationen den IWF auf, die Praxis der Zinsaufschläge für Länder, die IWF-Mittel länger als vereinbart oder über die jeweilige Kreditobergrenze in Anspruch nehmen, zu beenden. Der Offene Brief ist
hier auf Deutsch zu finden und kann von Einzelpersonen, Gruppen und Institutionen
unterzeichnet werden [Google Doc]. Hintergründe zu den IWF-Zinsaufschlägen finden sich
im erlassjahr.de-Positionspapier von Juni 2021.
+++ 03. Mär 2022 +++
Russland: Kreditwürdigkeit herabgestuft
Vor dem Hintergrund des Angriffskriegs auf die Ukraine haben die Ratingagenturen Fitch, Moody’s und Standard and Poor’s die Kreditwürdigkeit Russlands auf B, B3 bzw. BBB- herabgestuft. Als Grund dafür werden insbesondere die westlichen Sanktionen und deren Folgen für die russische Wirtschaft angeführt [Tagesschau].
+++ 01. Mär 2022 +++
Ukraine: Forderung nach Schuldenerlass durch den IWF
Stimmen aus der ukrainischen Zivilgesellschaft fordern angesichts des Krieges in ihrem Land mittels einer Petition [Open Petition] einen Schuldenerlass durch den IWF. Das Geld solle stattdessen u.a. für die Unterbringung der Vertriebenen, die Versorgung der Verwundeten und den Wiederaufbau des Landes verwendet werden.
+++ 01. Mär 2022 +++
Mali: Zahlungsausfall wegen Sanktionen
Infolge der von der Westafrikanischen Wirtschaftsgemeinschaft ECOWAS beschlossenen und international umgesetzten Sanktionen nach dem Militärputsch in Mali befindet sich das Land im Zahlungsausfall [Reuters]. Die Summe der ausstehenden Zahlungen beläuft sich auf mittlerweile 180 Millionen US-Dollar.
+++ 21. FEB 2022 +++
G20: Communiqué der Finanzminister*innen
Am 17. und 18. haben sich die Finanzminister*innen und Notenbankgouverneur*innen der G20 in Jakarta/Indonesien getroffen. Das im Anschluss veröffentlichte Communiqué [G20] enthält zwar ein Bekenntnis, aber keine neuen Informationen zum Entschuldungsrahmenwerk Common Framework.
+++ 16. FEB 2022 +++
Karibik: Inselstaaten wegen Klimawandel zu neuer Kreditaufnahme gezwungen
Die karibischen Inselstaaten seien zur Bewältigung der Folgen des Klimawandels zu immer neuer Kreditaufnahme gezwungen. Diese Situation sei insbesondere vor dem Hintergrund, dass die Staaten selbst am wenigsten zum Klimawandel beitrügen, unzumutbar, betonte James Fletcher, Klimawandel-Chefverhandler für Saint Lucia, bei einem Webinar der Commonwealth Foundation [Cayman Loop]. Klimafinanzierung müsse vielmehr in Form von Zuschüssen geschehen.
+++ 15. FEB 2022 +++
Neue Fachinformation: Vulnerabilität als Grundlage für Schuldenerlasse
In einer jüngst veröffentlichten erlassjahr.de-Fachinformation untersucht Autor Jürgen Kaiser den „Multidimensionalen Vulnerabilitätsindex“ der Vereinten Nationen und analysiert, ob und inwieweit dieser als Entscheidungsgrundlage für die Gewährung von Schuldenerleichterungen dienen kann. Die Fachinformation ist hier als Download abrufbar.
+++ 11. FEB 2022 +++
Weltbank: Malpass fordert Schuldenschnitt
Weltbank-Chef David Malpass hat sich in einem Interview mit der FAZ erneut für einen Schuldenschnitt für die einkommensschwächsten Länder der Welt ausgesprochen. Die Industrienationen verstärkten mit ihrer Wirtschaftspolitik die Ungleichheit in der Welt.
+++ 28. JAN 2022 +++
Argentinien: Einigung mit dem IWF
Am heutigen Freitag einigten sich die argentinische Regierung und der Internationale Währungsfonds (IWF) auf eine Neukreditvergabe [BA Times]. Diese erlaubt es dem Land, die in diesem und den kommenden Jahren auf den ausstehenden Kredit in Höhe von 44 Milliarden US-Dollar fälligen Zahlungen zu leisten. Der neue Kredit aus Washington sieht dafür viereinhalb Freijahre vor. Erst ab 2027 muss Argentinien zurückzahlen; bis dahin werden nur Zinsen fällig. Weitere Infos unter „News“ [ej].
+++ 27. Jan 2022 +++
G7: Treffen der Finanzminister*innen in Königswinter
Bundesfinanzminister Lindner hat Zeit und Ort des zentralen Treffens der G7-Finanzminister*innen und Notenbank-Chef*innen verkündet. Das Treffen wird vom 18.-20. Mai 2022 in Bonn und Königswinter stattfinden [RP].
+++ 26. JAN 2022 +++
Schuldenreport 2022: G7 muss unter deutscher Präsidentschaft Weichen für umfassende Entschuldung stellen
135 von 148 untersuchten Staaten sind kritisch verschuldet. Das zeigt der Schuldenreport 2022 von erlassjahr.de und MISEREOR, der heute veröffentlicht wurde. Dreimal so viele Länder wie noch vor der Corona-Pandemie sind in einer besonders kritischen Situation. Bei der Lösung der weiterwachsenden Schuldenkrise kommt Deutschland in diesem Jahr mit dem G7-Vorsitz eine besondere Verantwortung zu. Mehr Infos und Download des Reports hier.
+++ 24. Jan 2022 +++
Globaler Süden: Höchste Schuldendienstzahlungen seit zwei Jahrzehnten
Laut Angaben der britischen Jubilee Debt Campaign zahlen Länder des Globalen Südens derzeit den höchsten Schuldendienst seit 20 Jahren [Reuters]. Die Zahlungen seien von 2010 bis 2021 um 120 Prozent gestiegen.
+++ 19. JAN 2022 +++
Schuldenreport 2022: Digitale Pressekonferenz am 26.01.
erlassjahr.de und MISEREOR werden die Ergebnisse des Schuldenreport 2022 am Mittwoch, dem 26.01., in einer digitalen Pressekonferenz vorstellen. Vertreter*innen der Presse sind herzlich eingeladen. Infos hier auf der Website unter „Presse“.
+++ 18. Jan 2022 +++
Tschad: Plan zur Schuldenrestrukturierung bis Ende März notwendig
Der IWF drängt auf eine rasche Einigung der privaten und öffentlichen Gläubiger des Tschad [Reuters]. Angesichts der schlechter werdenden wirtschaftlichen Situation solle bis Ende März ein Plan zur Restrukturierung der Schulden des Landes vorgelegt werden.
+++ 03. Jan 2022 +++
Argentinien: Evaluierungsbericht des IWF
Am 22.12.hat der IWF einen Auswertungsbericht zum größten Kreditprogramm seiner Geschichte veröffentlicht, dem Kredit an die Macri-Regierung in Argentinien. Der Bericht ist durchaus selbstkritisch, umschifft aber die entscheidende Frage, ob es eigentlich angemessen ist, dass bei allem, was der Fonds falsch gemacht hat, die Kosten für den Deal ausschließlich von Argentinien getragen werden. erlassjahr.de-Mitarbeiter Jürgen Kaiser hat die wesentlichen Punkte in einem Blogbeitrag [ej] zusammengefasst.
+++ 23. DEZ 2021 +++
Sambia: Einigung zur Schuldenrestrukturierung für Mitte 2022 erwartet
Die sambische Regierung erwartet eine Einigung zur Schuldenrestrukturierung mit ihren Gläubigern bis Mitte 2022. Dies ließ Finanzminister Situmbeko Musokotwane nach einer Meldung der Nachrichtenagentur Reuters verlauten [Reuters].
+++ 20. DEZ 2021 +++
IWF: Letzte Tranche des CCRT genehmigt
Das Exekutivdirektorium des Internationalen Währungsfonds (IWF ) hat die fünfte und letzte Tranche aus dem Katastrophenfonds CCRT genehmigt [DW]. Dadurch werden den 25 berechtigten Ländern insgesamt rund 115 Millionen US-Dollar Schuldenrückzahlungen an den IWF erlassen, die sonst bis zum 13.04.2022 fällig geworden wären.
+++ 16. DEZ 2021 +++
Tunesien: erlassjahr.de-Studie zur Schuldenkrise vorgestellt
Am heutigen Donnerstag stellte erlassjahr.de-Koordinatorin Kristina Rehbein die Studie “The Tunisian debt crisis in the context of the COVID-19 pandemic: Debt repayments over human rights?” [ej], herausgegeben von der Friedrich-Ebert.Stiftung, in einem Workshop in Tunis vor. Die Studie erregte breite Medienaufmerksamkeit und ist auf Englisch und Arabisch verfügbar.
+++ 10. DEZ 2021 +++
Zum Internationalen Tag der Menschenrechte: UN-Bericht zu Staatsschulden und Menschenrechte
Bereits im August hat Yuefen Li, damals noch Unabhängige Expertin für Auslandsschulden, weitere finanzielle Verpflichtungen und Menschenrechte der UN, der UN-Generalversammlung einen Bericht vorgelegt [UN], der den Effekt von Staatsverschuldung auf die (Nicht-)Erfüllung von Menschenrechten beschreibt. Darin benennt die Expertin die derzeitigen Schwächen der internationalen Schuldenarchitektur und formuliert konkrete Empfehlungen.
+++ 06. DEZ 2021 +++
erlassjahr.de: Das Bündnis feiert seinen 20. Geburtstag
Heute vor genau 20 Jahren am 06. Dezember 2001, wurde das Bündnis erlassjahr.de – Entwicklung braucht Entschuldung e.V. als Verein gegründet. Das Bündnis ging aus der Erlaßjahr2000-Kampagne hervor. Das Jubiläum wird heute im Rahmen eines digitalen Cafés gefeiert [ej]. Außerdem wurde zu diesem Anlass ein neue Folge des erlassjahr.de-Podcasts [ej] veröffentlicht.
+++ 03. DEZ 2021 +++
IWF: Common Framework der G20 ungenügend
In einem Blogbeitrag für die Website des Internationalen Währungsfonds [IWF] formulieren IWF-Chefin Kristalina Georgieva und IWF-Strategie-Direktorin Ceyla Pazarbasioglu deutliche Kritik am Umschuldungsrahmenwerk Common Framework der G20. Kristina Rehbein, Politische Koordinatorin bei erlassjahr.de, kommentiert die Kritik in einem Blogbeitrag auf unserer Website [ej].
+++ 02. DEZ 2021 +++
EURODAD: Veröffentlichung zur Zinsaufschlagspolitik des IWF
Das europäische Entschuldungsnetzwerk EURODAD hat auf seiner Website eine Übersicht über die Zinsaufschlagspolitik des Internationalen Währungsfonds [EURODAD] veröffentlicht und analysiert darin detailliert, wie die „surcharges“ des IWF kritisch verschuldete Länder gerade in Zeiten der Corona-Rezession zusätzlich belasten.
+++ 24. NOv 2021 +++
PM: Neue Bundesregierung will Staateninsolvenzverfahren
Das deutsche Entschuldungsbündnis erlassjahr.de begrüßt die Aufnahme eines Insolvenzverfahrens für Staaten in den heute vorgestellten Koalitionsvertrag. Das Bündnis hatte sich im Wahlkampf zusammen mit seinen über 500 Mitträgerorganisationen dafür stark gemacht [ej]. Mehr dazu in der heutigen Pressemitteilung [ej].
+++ 13. NOV 2021 +++
Tschad: Glencore bereit für Schuldenrestrukturierungs-Gespräche
Nach Informationen der Nachrichteagentur Reuters hat nun auch der größte Privatgläubiger des Tschad, der britisch-schweizerische Konzern Glencore, seine Bereitschaft zur Teilnahme an Gesprächen [Reuters] zur Umstrukturierung der Auslandsschulden des zentralafrikanischen Landes erklärt. Der Tschad hatte im Januar als erster Staat eine Umstrukturierung im Rahmen des Common Framework der G20 beantragt.
+++ 06. NOV 2021 +++
Belize: Schuldenrestrukturierung durch „Blue Bond Proposal“
Der südamerikanische Staat Belize befindet sich in einer Schuldenkrise, verursacht u.a. durch die Folgen des Klimawandels und der coronabedingten Rezension. Ein Vorschlag sieht nun vor, einen Teil der Auslandsschulden umzustrukturieren und die Mittel in Umwelt- und Meeresschutzprojekte zu investieren. Das europäische Entschuldungsbündnis erklärt das Instrument des „Belize Blue Bond Proposal“ [EURODAD].
+++ 04. NOV 2021 +++
UNEP: Steigende Verschuldung behindert Kampf gegen Klimawandel
Das Umweltprogramm der Vereinten Nationen warnt in seinem neuen Bericht „The Adaptation Gap Report 2021: The Gathering Storm“ [UNEP] davor, dass die steigende Verschuldung besonders gefährdete Länder bei der Bewältigung der zunehmenden Klimabedrohungen noch mehr unter Druck setze. Gläubigerstaaten werden aufgefordert, angesichts der Klimakrise einen substanziellen Schuldenerlass anzubieten.
+++ 03. NOV 2021 +++
COP26: In der Schuldenfalle durch die Klimakrise
Sonam P. Wangdi, Vorsitzender der Gruppe der Least Developed Countries (LDC), betont in einem Interview anlässlich der internationalen Klimakonferenz COP26 [Sky News], dass viele der ärmsten Länder in eine Schuldenfalle getrieben würden, weil sie gezwungen seien, sich für Maßnahmen zur Bewältigung von Klimaschäden immer neues Geld zu leihen. Das Versprechen reicher Länder, Entwicklungsländern bis 2020 jährlich 100 Milliarden Dollar für Anpassungs- und Klimaschutzmaßnahmen zur Verfügung zu stellen, sei nicht eingelöst worden.
+++ 28. OKT 2021 +++
V20: Vulnerable Staaten fordern Schuldenerlasse
Kurz vor dem Gipfeltreffen der Staats- und Regierungschef*innen der G20 in Rom fordert die Gruppe der Vulnerablen 20 (V20) in einem Statement [V20] insbesondere Hocheinkommensländer auf, sich für Schuldenerlasse, Schuldenumwandlungen und bessere Finanzierungsmöglichkeiten für die vom Klimawandel besonders betroffenen Staaten einzusetzen. Mehr dazu auch in unserem News-Beitrag [ej].
+++ 27. OKT 2021 +++
IWF: Arbeit am Common Framework beschleunigen
Kristalina Georgieva, Direktorin des IWF, fordert in einem Blogbeitrag [IWF] die G20-Staaten auf, die Arbeit am Umschuldungsrahmenwerk Common Framework zu beschleunigen und zu intensivieren. Entscheidend sei unter anderem, für Schuldnerstaaten mehr Klarheit zu schaffen, wie genau das Common Framework anzuwenden sei und das Rahmenwerk etwa durch schnellere Zeitabläufe attraktiver zu machen.
+++ 27. OKT 2021 +++
Neue Studie: Schuldendienstzahlungen fünfmal höher als Ausgaben für Klimaschutz
Im Vorfeld der Klimakonferenz COP26 im schottischen Glasgow hat die britische NGO Jubilee Debt Campaign eine neue Analyse veröffentlicht. Dieser zufolge müssen Staaten im Globalen Süden im Durchschnitt fünfmal mehr für den Schuldendienst an ausländische Gläubiger ausgeben als sie für Klimaschutzmaßnahmen im eigenen Land zur Verfügung haben.
+++ 27. Okt 2021 +++
World Vision: Kinderhilfsorganisation fordert Verlängerung des Schuldenmoratoriums DSSI
Die deutsche Sektion der Kinderhilfsorganisation World Vision warnt in ihrer heutigen Pressemitteilung vor einer Hunger- und Armutskrise im Globalen Süden [WV]. Um diese zu verhindern, fordert der erlassjahr.de-Mitträger eine Verlängerung des Schuldenmoratoriums DSSI der G20 sowie einen vereinfachten Zugang zu Krediten für Entwicklungsländer.
+++ 26. OKT 2021 +++
Lateinamerika und Karibik: NGOs veröffentlichen Vulnerabilitäts-Atlas
Das lateinamerikanische Entschuldungsnetzwerk LATINDADD und die US-amerikanische NGO Jubilee USA haben eine interaktive Karte zusammengestellt. Darin machen sie die spezifische Gefährdung von Staaten in der Region Lateinamerika und Karibik in Bezug auf COVID-19 und andere Faktoren wie etwa Klimawandel und Verschuldungssituation sichtbar. Die zentralen Ergebnisse sind hier zusammengefasst.
+++ 19. Okt 2021 +++
Österreich: Klima-Allianz fordert mehr Zuschüsse für Klimafinanzierung
Die österreichische Allianz für Klimagerechtigkeit, ein Bündnis aus 25 Organisationen, hat in ihrem Forderungspapier an die österreichische Regierung [Klima-Allianz] anlässlich der Klimakonferenz COP 26 mehr Zuschüsse und weniger Kredite zur Klimafinanzierung gefordert. So solle die Gefahr für Schuldenkrisen in den betroffenen Ländern verringert werden. Zudem müsse die Klimafinanzierung verdoppelt werden.
+++ 19. Okt 2021 +++
Mosambik: Credit Suisse zu hoher Geldstrafe verurteilt
Die Schweizer Bank Credit Suisse hat zugegeben, am sog. Thunfisch-Betrugsfall in Mosambik beteiligt gewesen zu sein [NZZ]. Die Bank hatte mosambikanischen Staatsfirmen 2013 dabei geholfen, einen Kredit in Höhe von etwa 1 Milliarde US-Dollar aufzunehmen, der u.a. in eine marode Thunfisch-Fangflotte investiert und zudem vor dem IWF geheim gehalten wurde. Das Land stürzte daraufhin 2016 in eine schwere Schuldenkrise. Die Credit Suisse muss nun Strafzahlungen in Höhe von mehreren hundert Millionen Euro leisten und Schulden in Höhe von rund 200 Millionen US-Dollar erlassen; weitere Verfahren sind noch anhängig. Eine mosambikanische NGO hatte einen noch umfassenderen Schuldenerlass in Höhe von 2 Milliarden US-Dollar gefordert [Reuters].
+++ 13. Okt 2021 +++
G20: Communiqué des Finanzministertreffens veröffentlicht
Am Rande der Herbsttagung von IWF und Weltbank trafen sich heute die Finanzminister*innen und Notenbank-Gouverneur*innen der G20. Das Abschluss-Communiqué [G20] enthält in Bezug auf eine Lösung der Schuldenkrise keine Fortschritte gegenüber früheren Verlautbarungen. Malina Stutz hat die Ergebnisse in einem Blogbeitrag kritisch kommentiert [ej].
+++ 13. Okt 2021 +++
Globale Entschuldungsbewegung: Keine Klimagerechtigkeit ohne Schuldengerechtigkeit
Anlässlich der Herbsttagung von IWF und Weltbank und noch bis zur Klimakonferenz COP26 in Glasgow hat die internationale Entschuldungsbewegung zu einer Global Week of Action aufgerufen. Zum Auftakt wurde ein gemeinsames Statement unter dem Titel „No Climate Justice without Debt Justice“ veröffentlicht. Darin formulieren mehr als 200 NGOs konkrete Forderungen an die politischen Entscheidungsträger*innen. Gruppen und Organisationen können das Statement hier unterzeichnen.
+++ 08. OKT 2021 +++
IWF: Schuldenerlass für 24 Länder
Das Exekutivdirektorium des Internationalen Währungsfonds hat erwartungsgemäß die vierte Tranche aus dem Katastrophenfonds CCRT genehmigt. Dadurch werden den 24 berechtigten Ländern insgesamt rund 124 Millionen US-Dollar Schuldenrückzahlungen an den IWF erlassen, die sonst bis zum 10.01.2022 fällig geworden wären. Neu aufgenommen in den Kreis der berechtigten Ländern wurden Lesotho und Kirgistan. Eine fünfte Tranche für den Zeitraum Januar bis April 2022 wurde in Aussicht gestellt.
+++ 06. OKT 2021 +++
CARICOM: Covid-19-Pandemie macht Schuldenabbau notwendig
In einem Statement im Rahmen der Konferenz UNCTAD15 forderte CARICOM-Generalsekretärin Carla Barnett [CARICOM] Schuldenerleichterungen für alle Staaten im Globalen Süden und insbesondere auch für besonders gefährdete Mitteleinkommensländer. Dabei sollten insbesondere die Betroffenheit durch die Corona-bedingte Rezession und den Klimawandel berücksichtigt werden. Mit Blick auf die Situation der kleinen Inselstaaten (SIDS) sei eine Weiterentwicklung und Akzeptanz des mehrdimensionalen Vulnerabilitätsindex (MVI) zentral. Sie verwies dabei auf die UN-Klimakonferenz COP26 in Schottland – verbunden mit der Aussage, dass das 1,5-Grad-Ziel für die SIDS unverhandelbar sei.
+++ 04. OKT 2021 +++
UNCTAD: Schuldenerlasse für globale Gerechtigkeit gefordert
UN-Generalsekretär António Guterres forderte bei der Konferenz der Vereinten Nationen für Handel und Entwicklung in Barbados [UNCTAD] erneut eine umfassende Strategie zur Reform der internationalen Schuldenarchitektur und betonte die Notwendigkeit für Umschuldungen und Schuldenerlasse. Das gelte insbesondere für Länder mit mittlerem Einkommen. UNCTAD-Generalsekretärin Rebeca Grynspan fragte, um wie viel der Meeresspiegel in den kleinen Inselentwicklungsländern noch ansteigen müsse, bevor sie mehr Klimafinanzierung erhielten. Mia Mottley, Premierministerin von Barbados, forderte, dass die Vulnerabilität von Staaten, insbesondere der kleinen Inselstaaten, bei Schuldenerlassen und der Finanzierung von Klimagerechtigkeit zugrunde gelegt werden müsse.
+++ 30. SEP 2021 +++
Sambia: Präsident Hichilema hoffnungsvoll nach IWF-Gesprächen
Der neu gewählte sambische Präsident Hakainde Hichilema plant nach eigenen Angaben [Reuters], die öffentlichen Ausgaben zu senken, um in den Verhandlungen zu möglichen Schuldenerlassen die Glaubwürdigkeit seines Landes gegenüber den Gläubigern wiederherzustellen. Die nicht tragbaren Auslandsschulden des ostafrikanischen Landes sind im Zuge der COVID-19-Pandemie auf 14,3 Milliarden Dollar angewachsen.
+++ 27. SEP 2021 +++
Neues Briefing: Schulden und die Klimakrise
Im Vorfeld der Klimakonferenz COP26 veröffentlichte ein internationales Bündnis von Entschuldungsinitiativen unter dem Titel „Debt and the climate crisis: a perfect storm“ ein neues Briefing zum Zusammenspiel von Staatsverschuldung und Klimakrise. In spanischer und englischer Sprache zeigt es notwendige Entschuldungsschritte zur Bewältigung der Klimakrise auf. Zu den Hausgeber*innen zählen u.a. AFRODAD, die Jubilee Debt Campaign UK und LATINDADD.
+++ 24. Sep 2021 +++
Tschad: Weltbank fordert private Gläubiger zu Schuldenerleichterungen auf
In einem heute veröffentlichten Statement [WB] fordern Ousmane Diagana und Indermit S. Gill (beide Weltbank) das Schweizer Unternehmen Glencore und andere private Gläubiger auf, unverzüglich und im Einklang mit der Gleichbehandlungsklausel des Common Framework Schuldenerleichterungen für den Tschad zu schaffen. Nur so könne eine größere Krise verhindert werden, die nicht nur dem Tschad, sondern auch der Region und den Gläubigern schaden würde.
+++ 22. SEP 2021 +++
Äthiopien: Erstes Treffen des internationalen Gläubigerkomitees
Das internationale Gläubigerkomitee Äthiopiens hat sich am 16.09. zum ersten Mal getroffen, um über eine Restrukturierung der äthiopischen Auslandsschulden zu beraten [Reuters]. Einer der entscheidenden Punkte der weiteren Verhandlungen sei der Umgang mit Forderungen von Seiten privater Gläubiger. Äthiopien hatte bereits Anfang des Jahres als eines der ersten Länder eine Schuldenrestrukturierung im Rahmen des Common Framework der G20 beantragt.
+++ 19. SEP 2021 +++
Kenia: Schulden auf Agenda des UN-Sicherheitsrats setzen
Im Rahmen seines Vorsitzes beim Sicherheitsrat der Vereinten Nationen möchte Kenia die Schuldenprobleme des afrikanischen Kontinents auf die Agenda setzen [All Africa]. Bisherige Initiativen zum Schuldenerlass und aktuelle Bewältigungsstrategien der Pandemie seien unzureichend. Die Stimme des afrikanischen Kontinents müsse bei der Lösungsfindung gehört und mit einbezogen werden.
+++ 18. SEP 2021 +++
Bolivien: Präsident fordert Schuldensenkung für arme Länder
Beim Treffen der Gemeinschaft der Lateinamerikanischen und Karibischen Staaten in Mexiko forderte der bolivianische Präsident Luis Arce [Reuters] zu einer globalen Vereinbarung zur Senkung der Schulden von armen Ländern auf.
+++ 17. SEP 2021 +++
Cabo Verde: Schuldenumwandlung in Klimafonds vorgeschlagen
Olavo Correia, Vizepremierminister von Cabo Verde, schlug am Rande der 9. Konferenz zum Klimawandel in Afrika vor [Macau Business], einen Teil der Auslandsschulden von Inselentwicklungsstaaten in Klimafonds umzuwandeln. Die Schuldenumwandlung solle finanzielle Ressourcen freisetzen, die zur wirtschaftlichen Erholung nach der Corona-Pandemie und zur Bewältigung der Auswirkungen des Klimawandels genutzt werden können.
+++ 16. SEP 2021 +++
UN Women: Feministischer Plan für wirtschaftliche Erholung von COVID-19
Im „Feminist Plan for Sustainability and Social Justice“ [UN] zeigt UN Women konkrete Maßnahmen zur wirtschaftlichen Erholung mit besonderem Fokus auf Jobs, Care Arbeit und Klima auf. Zur Finanzierung seien u.a. Schuldenerlasse im Globalen Süden notwendig.
+++ 15. SEP 2021 +++
UNCTAD: Schnelles Wirtschaftswachstum verschärft Kluft zum Globalen Süden
Laut dem Trade and Development Report 2021 der Konferenz für Handel und Entwicklung der Vereinten Nationen [UNCTAD] erfährt die globale Wirtschaft den schnellsten Aufschwung seit fast 50 Jahren. Gleichzeitig dauerten im Globalen Süden die sozialen und wirtschaftlichen Auswirkungen der Pandemie weiterhin an. UNCTAD warnt vor einer Vergrößerung der wirtschaftlichen Kluft bei Rückkehr zu Politiken der Deregulierung und Austerität und betont die Notwendigkeit von Schuldenerlassen und internationaler Unterstützung.
+++ 14. SEP 2021 +++
IIF: Weltweite Verschuldung auf Rekordhoch
Das Institute of International Finance (IIF) berichtet [Reuters], dass die globalen Schulden im zweiten Quartal 2021 auf fast 300 Billionen US-Dollar gestiegen sind. Besonders hoch sei der Anstieg der Verschuldung in sogenannten Schwellenländern.
+++ 13. SEP 2021 +++
Karibik: CPDC fordert globale Anstrengungen zur Bewältigung der Schuldenkrise
Angesichts der doppelten Belastung durch COVID-19 und Klimakatastrophen fordert das Caribbean Policy Development Centre [CPDC] in Barbados eine Reform der internationalen Finanz- und Entwicklungsarchitektur. Zugang zu konzessionärer Finanzierung und Schuldenerlassen sollten nicht nur wie bisher anhand des Kriteriums Bruttoinlandsprodukt pro Kopf gewährt werden, sondern auch bei akuter Gefährdung durch den Klimawandel.
+++ 09. SEP 2021 +++
LATINDADD: Aufruf an G20 zur Reallokation der Sonderziehungsrechte (SZR)
Das lateinamerikanische Entschuldungsnetzwerk LATINDADD kritisiert [LATINDADD], dass eine Verteilung von Sonderziehungsrechten (SZR) nach IWF-Länderquoten Entwicklungsländern nicht ausreichend zugute komme. Eine Vereinbarung zur Umverteilung der SZR sei essentiell, um schuldenfreie Finanzierung, losgelöst von politischen Konditionen, zu ermöglichen. Diese Maßnahme solle jedoch nötige Schuldenerlasse nicht ersetzen.
+++ 07. SEP 2021 +++
UNCTAD: Schuldenmoratorium ist nicht genug
Paul Akiwumi, Direktor für Afrika und die ärmsten Staaten bei der Konferenz der Vereinten Nationen für Handel und Entwicklung (UNCTAD), fordert die internationale Gemeinschaft auf, über das Schuldenmoratorium DSSI hinausgehende Maßnahmen zu ergreifen [UNCTAD]. Diese seien notwendig, um die Gruppe der Least Developed Countries (LDCs) bei der wirtschaftlichen Erholung nach der Corona-Pandemie zu unterstützen.
+++ 02. SEP 2021 +++
Angola: Fitch bestätigt CCC-Rating
Die Ratingagentur Fitch hat ihre Einstufung der angolanischen Kreditwürdigkeit auf CCC bestätigt [Fitch]. Gründe seien u.a. das Auslaufen des aktuellen IWF-Programmes sowie der Anstieg des Schuldendienstes ab 2023.
+++ 01. SEP 2021 +++
Neue Studie: Schuldenkrise in Tunesien
In der Studie „The Tunisian debt crisis in the context of the COVID-19 pandemic: debt repayments over human rights“ [ej] analysiert erlassjahr.de-Koordinatorin Kristina Rehbein die wirtschaftlichen Auswirkungen der COVID-19 Pandemie für das nordafrikanische Land. Die Krise habe zu sinkenden Staatseinnahmen, hoher Arbeitslosigkeit und einem signifikanten Anstieg der öffentlichen Verschuldung im Land geführt. Die Studie wurde herausgegeben von der Friedrich-Ebert-Stiftung Tunesien.
+++ 31. AUG 2021 +++
Neue Studie: Privatgläubiger als Störfaktor für Entschuldungsinitiativen
In der Studie „Nie wieder einen Kredit? Wie private Gläubiger Entschuldungsinitiativen torpedieren“ [ej] beschreiben Kristina Rehbein und Jürgen Kaiser von erlassjahr.de, wie Entschuldungsinitiativen zu scheitern drohen, weil ärmere Länder zögern, sie in Anspruch zu nehmen. Ein Grund dafür sei die vor allem von privaten Gläubigern verbreitete Behauptung, dass Schuldenerleichterungen die Nutznießer langfristig vom Kapitalmarkt ausschließen. Die Studie wurde von der Friedrich Ebert-Stiftung herausgegeben.
+++ 25. AUG 2021 +++
Sambia: Präsident strebt Schuldentragfähigkeit an
Der neu gewählte sambische Präsident Hakainde Hichilema hat bei seiner Vereidigung angekündigt [Reuters], die makroökonomische Stabilität seines Landes im Laufe der nächsten fünf Jahre wiederherstellen zu wollen. Der aktuelle Schuldenstand sei untragbar. Zuvor war bekannt geworden, dass die sambischen Schulden höher sind als bislang angenommen. Das Land ist seit November 2020 im Zahlungsausfall.
+++ 23. Aug 2021 +++
erlassjahr.de: PM zur Blockade der Bundesbank
In seiner heutigen Pressemitteilung kritisiert das deutsche Entschuldungsbündnis erlassjahr.de, dass Deutschland seinen Anteil an Sonderziehungsrechten des IWF nicht ärmeren Ländern zur Verfügung stellen will. Finanzstarke Mitglieder des IWF wie Deutschland seien nicht die intendierten Empfänger der Sonderallokation gewesen. Zum Volltext der PM [ej].
+++ 23. AUG 2021 +++
Haiti: JDC fordert Schuldenerlass nach Erdbeben
Die britische NGO Jubilee Debt Campaign fordert nach dem verheerenden Erdbeben auf Haiti Schuldenerlasse für den karibischen Inselstaat [JDC]. Auch der koloniale Ursprung des hohen Schuldenstands müsse dabei berücksichtigt werden.
+++ 21. AUG 2021 +++
Malediven: Schuldenrestrukturierung notwendig
Der ehemalige maledivische Präsident Mohamed Nasheed hat angesichts der zunehmenden Bedrohung durch den Klimawandel auf die Notwendigkeit einer Schuldenrestrukturierung hingewiesen [CBC]. Der hohe Schuldendienst erschwere dringend notwendige Investitionen in den Schutz des Inselstaates vor dem Anstieg des Meeresspiegels.
+++ 17. AUG 2021 +++
Somalia: amnesty international ruft zu Schuldenerlass auf
In einem Statement [ai] hat die Menschenrechtsorganisation amnesty international auf die unzureichende Bekämpfung von COVID-19 in dem Land am Horn von Afrika und die Notwendigkeit von Schuldenerlassen hingewiesen. Erst in diesem Jahr hatte Somalia als drittletztes Land die Entschuldung unter der HIPC/MDRI-Initiative zugesagt bekommen.
+++ 17. AUG 2021 +++
Malediven: Downgrade durch Moody’s
Die Ratingagentur Moody’s hat die Kreditwürdigkeit der Malediven von B3 auf Caa1 herabgestuft [Moody’s]. Grund sei u.a. die Verschlechterung der wirtschaftlichen Lage des Landes in Folge der Corona-Pandemie.
+++ 03. AUG 2021 +++
IWF: Gouverneursrat stimmt Ausgabe von Sonderziehungsrechten zu
Der Gouverneursrat des Internationalen Währungsfonds hat der Ausgabe von 456 Milliarden Sonderziehungsrechten (SZR) im Wert von etwa 650 Milliarden US-Dollar zugestimmt [IWF]. Davon werden rund 275 Milliarden US-Dollar an Entwicklungs- und Schwellenländer gehen. Die reicheren Länder sind dazu aufgerufen, die nicht benötigten Mittel durch eine Einzahlung in den Poverty Reduction and Growth Trust (PRGT) des IWF oder einen neu zu schaffenden Resilience and Sustainability Trust ärmeren Ländern zugänglich zu machen. Der deutsche Anteil in Höhe von etwa 25 Milliarden SZR (etwa 30 Milliarden Euro) steht laut Bundesbank für eine Weitergabe jedoch nicht zur Verfügung.
+++ 01. AUG 2021 +++
UN: Attiya Waris ist neue Unabhängige Expertin für Auslandsschulden
Die Kenianerin Attiya Waris ist zur neuen „Unabhängigen Expertin für Auslandsschulden, weitere finanzielle Verpflichtungen und Menschenrechte“ ernannt worden und damit Nachfolgerin von Yuefen Li. Attiya ist Professorin an der Universität in Nairobi.
+++ 24. JUL 2021 +++
Neue Studie: Schuldentragfähigkeit realistischer bestimmen
In der Studie „Schuldentragfähigkeit in Zeiten von Klimakatastrophe und Corona – Wie können die Auswirkungen von Krisen realistisch bestimmt werden?“ [ej] zeigt erlassjahr.de-Mitgründer Jürgen Kaiser deutliche Mängel bei der Analyse der Schuldentragfähigkeit von Staaten auf. Im Kontext von Klimakrise und Corona-Pandemie seien vielmehr Indizes zur Vulnerabilität von Staaten gegenüber externen Schocks heranzuziehen.
+++ 22. Jul 2021 +++
Äthiopien und Mosambik: Fitch bestätigt CCC-Rating
Die Ratingagentur Fitch hat das CCC-Rating für die beiden afrikanischen Länder bestätigt. Als ein Hauptgrund wird im Falle von Äthiopien die tatsächliche [Fitch] bzw. im Falle von Mosambik die mögliche [Fitch] Teilnahme an einem Schuldenumstrukturierungsverfahren im Rahmen des Common Framework der G20 angegeben.
+++ 20. Jul 2021 +++
FES: Neue Analyse zu möglichen Reaktionen auf krisenbedingte kritische Staatsverschuldung
Die Friedrich-Ebert-Stiftung in New York und das Consensus Building Institute formulieren in ihrem neuesten Roundtable Report mit dem Titel „Responding to Risks of Covid Debt Distress“ u.a. Vorschläge, wie Privatgläubiger in Schuldenerleichterungen einbezogen werden können.
+++ 16. Jul 2021 +++
COP26: Mehr als 100 Regierungen fordern Klimagerechtigkeit und Schuldenerleichterungen
In einem 18-seitigen Papier mit dem Titel „
COP26: A five-point plan for solidarity, fairness and prosperity“ formulieren mehr als 100 Regierungen sowie Organisationen und Think Tanks aus dem Globalen Süden konkrete Forderungen an die Internationale Klimakonferenz COP26, die im Herbst 2021 in Glasgow stattfinden soll. Auch Schuldenerleichterungen werden darin als Instrument zum Abbau untragbarer Schulden von Staaten, die besonders stark vom Klimawandel betroffen sind, vorgeschlagen.
+++ 15. Jul 2021 +++
Pazifik: Pazifische Inselstaaten benötigen Schuldenerlasse
Die pazifischen Inselstaaten werden mit ihren Gläubigern Schuldenerlasse aushandeln müssen, um die Folgen der Corona-Pandemie aufzufangen. Das betonte Seve Paeniu, Finanzminister von Tuvalu, diese Woche beim Treffen der Finanzminister*innen der Region [Reuters]. Die Inselstaaten sind wirtschaftlich insbesondere durch den pandemiebedingten Einbruch des Tourismus betroffen.
+++ 13. Jul 2021 +++
Argentinien: Gespräche mit IWF in Venedig
Im Anschluss an das Treffen der G20-Finanzminister*innen in Venedig hat der argentinische Wirtschaftsminister Martín Guzmán auch Gespräche mit dem IWF geführt [Reuters]. Thema waren die aktuellen Schuldenrestrukturierungsverhandlungen. Argentinien schuldet dem IWF etwa 45 Milliarden US-Dollar. Bei dem Treffen seien Fortschritte erzielt worden [Reuters].
+++ 11. Jul 2021 +++
Treffen der G20-Finanzminister*innen: Enttäuschende Ergebnisse
Für kritisch verschuldete Länder hat das Treffen der G-20-Finanzminister*innen in Venedig wenig Fortschritte gebracht. Das konstatieren Kristina Rehbein in ihrem Blogbeitrag [ej] und Jürgen Kaiser im Videokommentar [YouTube]. Das Abschluss-Communiqué des Gipfels ist hier zu finden [G20].
+++ 09. Jul 2021 +++
IWF: Neue Sonderziehungsrechte zugeteilt
Das Exekutivdirektorium des Internationalen Währungsfonds hat der bis dato größten Neu-Zuteilung von Sonderziehungsrechten in Höhe von 650 Milliarden US-Dollar zugestimmt [IWF]. Die künstliche Reservewährung des IWF wird jedem Land gemäß einer Quote zugeteilt und soll den Staaten helfen, die Folgen der Corona-Pandemie zu bewältigen. Zivilgesellschaft fordert, dass die Länder des Globalen Nordens einen Teil ihrer Anteile den Staaten des Globalen Südens zur Verfügung stellen sollen [Jubilee USA].
+++ 08. Jul 2021 +++
erlassjahr.de: PM zum Treffen der G20-Finanzminister*innen in Venedig
Am Freitag und Samstag findet der Gipfel der G20-Finanzminister*innen in Venedig statt. erlassjahr.de kritisiert, dass die bisherigen Schuldenerleichterungsinitiativen kaum gegriffen hätten. Das Entschuldungsbündnis fordert deshalb von den G20-Staaten, komplementäre Schritte für echte Schuldenerlasse ergreifen [ej].
+++ 06. Jul 2021 +++
Äthiopien: IWF fordert zügige Einsetzung von Gläubigerkomitee
Damit Äthiopien Schuldenerleichterungen im Rahmen des Common Framework-Prozesses gewährt werden könnten, müsse sich zügig ein Gläubigerkomitee bilden. Dies teilte ein Sprecher des Internationalen Währungsfonds mit [IWF]. Das Land hatte im Februar als eines der ersten Länder eine Schuldenrestrukturierung unter dem neuen Rahmenwerk der G2 beantragt.
+++ 01. JUL 2021 +++
RNE: Schuldenerlasse empfohlen
Der Rat für nachhaltige Entwicklung hat ein neues Positionspapier mit dem Titel „Klimaneutralität: Optionen für eine ambitioniertere Weichenstellung und Umsetzung“ veröffentlicht. Darin empfiehlt er der Bundesregierung unter anderem, sich für die Stabilisierung der öffentlichen Haushalte von Ländern im Globalen Süden einzusetzen, etwa durch Schuldenerlasse.
+++ 29. JUN 2021 +++
Sudan: HIPC-Decision Point erreicht
Der Sudan hat heute den Decision Point der HIPC-Initiative erreicht [Reuters] und ist damit das vorletzte Land, welches die Schuldenerlass-Initiative durchläuft. Das Land hat derzeit mehr als 50 Milliarden US-Dollar Auslandsschulden. Für Juli sind Verhandlungen mit dem Pariser Club angesetzt.
+++ 28. JUN 2021 +++
EKD: Neues Impulspapier zur sozial-ökologischen Transformation der Finanzwirtschaft
Unter dem Titel „Auf dem Weg zu einem nachhaltigen und gerechten Finanzsystem“ formuliert die Kammer für nachhaltige Entwicklung der Evangelischen Kirche in Deutschland konkrete Reformschritte. Auch Schuldenerleichterungen werden umfassend besprochen.
+++ 28. Jun 2021 +++
Neue Initiative: Debt Relief for a Green and Inclusive Recovery
Die Initiative „Debt Relief for a Green and Inclusive Recovery“ enthält umfassende Vorschläge für einen konzertierten und umfassenden Schuldenerlass auf globaler Ebene, um in hoch verschuldeten Entwicklungsländern Ressourcen für eine nachhaltige Erholung freizusetzen. Initiatoren sind die Heinrich-Böll-Stiftung, das Centre for Sustainable Finance an der SOAS University London und das Boston University Global Development Policy Center.
+++ 23. Jun 2021 +++
AfDB: Drohende Zahlungsausfälle in Afrika
Die Afrikanische Entwicklungsbank warnt anlässlich ihrer Jahresversammlung vor einem erhöhten Risiko für afrikanische Länder, in den Zahlungsausfall zu geraten [Devex]. Dies sei Folge der Corona-Pandemie und verschlimmere die Armuts-Problematik auf dem Kontinent. Eine schnelle wirtschaftliche Erholung sei nicht zu erwarten.
+++ 21. Jun 2021 +++
UN-Generalsekretär: Schuldenerlasse für Mitteleinkommensländer
UN-Generalsekretär António Guterres hat seine Forderung erneuert, Mitteleinkommensländern den Zugang zu Schuldenerleichterungen zu ermöglichen [Jamaica Gleaner]. Zu diesen Ländern zählen etwa Staaten der Karibik und andere Kleine Inselentwicklungsländer, die besonders stark von den Folgen der Corona-Pandemie betroffen sind.
+++ 17. Jun 2021 +++
Tschad: Weitere Fortschritte im Common Framework-Prozess
Die tschadische Regierung und die bilateralen Gläubiger des Landes haben sich auf weitere Schritte zur Restrukturierung der Schulden des Tschad geeinigt. Das ist einem Statement des Gläubigerkomitees zu entnehmen [Pariser Club]. Details zu den Bedingungen wurden nicht veröffentlicht. IWF-Chefin Georgieva begrüßte das Statement [IWF]. Ausdrücklich werden die privaten Gläubiger des Tschad dazu angehalten, nun ebenfalls eine Einigung unter vergleichbaren Bedingungen zu erzielen.
+++ 14. Jun 2021 +++
G7: Zivilgesellschaft zieht ernüchternde Bilanz
Das Netzwerk Jubilee Debt Campaign UK zeigt sich enttäuscht von den Ergebnissen des G7-Gipfels im britischen Cornwall [JDC]. Fortschritte zur Lösung der Schuldenkrise seien nicht erzielt worden. Wieder einmal sei eine Chance vertan worden, die Macht der G7 im guten Sinne zu nutzen. Auch das Asian People’s Movement on Debt and Development äußerte sich kritisch zum Gipfel und rief zu Protestaktionen auf.
+++ 12. Jun 2021 +++
G7: Caritas Internationalis fordert Schuldenerlasse
Anlässlich des G7-Gipfels im britischen Cornwall hat Caritas Internationalis die Regierungen der G7 dazu aufgefordert, Ländern im Globalen Süden ihre Schulden zu erlassen [Vatican News]. Dies sei notwendig, damit die Länder sich wirtschaftlich von der Corona-Pandemie erholen und außerdem die Folgen des Klimawandels bekämpfen könnten.
+++ 10. Jun 2021 +++
Offener Brief: NGO-Kritik an OECD Debt Transparency Initiative
Mit einem Offenen Brief haben sich heute 62 zivilgesellschaftliche Organisationen, darunter erlassjahr.de, an OECD, G20 und die Europäische Kommission gewandt. Darin kritisieren sie die fehlende Einbeziehung von Stimmen aus dem Globalen Süden und der Zivilgesellschaft in die neue Debt Transparency Initiative der OECD. Mehr Infos dazu und der Offene Brief im Wortlaut auf der Website von EURODAD.
+++ 10. Jun 2021 +++
VENRO: Mehr internationale Solidarität und Schuldenerlasse gefordert
Anlässlich des G7-Gipfels fordert der entwicklungspolitische Dachverband VENRO von den Regierungen der G7, Ländern mit niedrigem und mittlerem Einkommen umfassende Schuldenerlasse anzubieten sowie private und multilaterale Gläubiger in Schuldenerleichterungen einzubeziehen.
+++ 08. JUN 2021 +++
Belize: Zahlungsfrist für Superbond-Zinsen verlängert
Belize hat sich mit seinen Privatgläubigern auf eine Fristverlängerung geeinigt [Reuters]. Das Land hatte bereits im Mai eine fällige Zinszahlung auf seinen sogenannten Superbond verpasst.
+++ 08. Jun 2021 +++
Cabo Verde: Schuldenerlass zur Bekämpfung der Corona-Pandemie benötigt
Die Regierung von Cabo Verde will den Internationalen Währungsfonds um einen Schuldenerlass in Höhe von 1,68 Milliarden US-Dollar bitten [Macau Business]. Das Geld soll in die Bekämfung der Corona-Pandemie und in die Bewältigung ihrer ökonomischen Folgen fließen. Die Wirtschaft des afrikanischen Inselstaats hat insbesondere durch den Wegfall des Tourismus stark gelitten.
+++ 05. Jun 2021 +++
G7-Finanzminister*innen: Abschluss-Communiqué zum Treffen in Großbritannien veröffentlicht
In ihrem Communiqué [US-Finanzministerium] bekräftigen die Finanzminister*innen und Notenbankchef*innen der G7 ihren Willen, das Common Framework umzusetzen und fordern u.a. Privatgläubiger auf, sich an Schuldenerleichterungen zu beteiligen. Konkrete Umsetzungsschritte oder verpflichtende Regelungen wurden nicht beschlossen.
+++ 02. Jun 2021 +++
Surinam: Regierung veröffentlicht Umschuldungsangebot an private Anleihezeichner
In einem außergewöhnlichen Akt der Transparenz hat die surinamische Regierung Details zu den Umschuldungsverhandlungen mit ihren Privatgläubigern veröffentlicht. Das Dokument kann auf der Website der surinamischen Regierung eingesehen werden.
+++ 01. Jun 2021 +++
erlassjahr.de: Start der Kampagne zur Bundestagswahl 2021
Das deutsche Entschuldungsbündnis erlassjahr.de hat heute seine Kampagne zur Bundestagswahl 2021 begonnen. Zentrale Forderung ist die Aufnahme eines aktiven Bekenntnisses zum Staateninsolvenzverfahrens in den Koalitionsvertrag der kommenden Bundesregierung. Alle Informationen und Mitmachmöglichkeiten auf der Kampagnen-Website.
+++ 30. Mai 2021 +++
Kenia: Zivilgesellschaft verklagt Regierung wegen IWF-Kredit
Die Kenyan Peasants League und das Kenya Debt Abolition Network kritisieren in ihrer Klage [KPL] die neuerliche Aufnahme eines Kredits beim Internationalen Währungsfonds in Höhe von 640 Millionen US-Dollar. Damit überschreite die Regierung die erlaubte Maximalverschuldung in Höhe von 50 Prozent des Bruttoinlandsprodukts.
+++ 29. Mai 2021 +++
Belarus: Neuer Milliardenkredit durch Russland
Bereits im Oktober 2020 hatte Russland seinem Nachbarstaat einen neuen Kredit in Höhe von 1,5 Milliarden US-Dollar zugesichert. Bei einem Treffen des russischen Präsidenten Putin mit dem belarusischen Präsidenten Lukashenko wurde nun die Auszahlung der zweiten Tranche in Höhe von 500 Millionen US-Dollar bis Ende Juni zugesagt [Reuters]. Der Kredit war vorab durch Zivilgesellschaft in beiden Ländern kritisiert worden.
+++ 28 Mai 2021 +++
Großbritannien: Aktivist*innen protestieren vor HSBC-Zentrale
Anlässlich der Jahreshauptversammlung von HSBC haben Aktivist*innen vor der Zentrale der Bank einen Schuldenerlass für Staaten im Globalen Süden gefordert [Guardian], damit diese die freiwerdenden Mittel zur Pandemiebekämpfung nutzen können. HSBC ist einer der größten privaten Gläubiger weltweit.
+++ 27. Mai 2021 +++
Mosambik: Neue Studie zu Kosten illegitimer Schulden veröffentlicht
Die Studie mit dem Titel „Costs and Consequences of the Hidden Debt Scandal of Mozambique“ beziffert die Kosten der illegitim eingeschätzten Kredite aus den Jahren 2013 und 2014 auf bislang mehr als 11 Milliarden US-Dollar. Herausgeber*innen der Studie sind das Centre for Public Integrity (CIP) und das norwegische Christian Michelsen Institute.
+++ 26. Mai 2021 +++
Argentinien: Merkel sichert Unterstützung bei IWF-Verhandlungen zu
Bundeskanzlerin Merkel sicherte heute in einer Videokonferenz mit dem argentinischen Präsidenten zu [DW], zusammen mit anderen europäischen Ländern Argentinien bei einer tragfähigen Vereinbarung mit dem IWF zur Restrukturierung seiner Schulden zu unterstützen. Argentinien muss bis zum 30. Mai 2,4 Milliarden US-Dollar an den Pariser Club zahlen, sonst könnte es erneut in Zahlungsverzug geraten.
+++ 26. Mai 2021 +++
EURODAD: Neue Studie zu Anleiheinhabern veröffentlicht
Die Studie mit dem Titel „Sleep now in the fire: Sovereign Bonds and the Covid-19 Debt Crisis“ stellt die Forderungen von Anleiheinhabern weltweit und deren Entwicklung im Zuge der Coronakrise zusammen.
+++ 25. Mai 2021 +++
Belize: Zinszahlung für Superbond verpasst
Die Ratingagentur S&P gab am Montag bekannt [Bloomberg], dass sie das Rating des zentralamerikanischen Staates Belize herabstufen wird. Belize hatte eine Zinszahlung von 6,5 Millionen Dollar für ihren sogenannten Superbond, der 2034 fällig wird, nicht geleistet.
+++ 22. Mai 2021 +++
Tschad: Weltbank fordert Neuverhandlung der Schulden
Weltbank-Präsident David Malpass hat den schweizerischen Rohstoffkonzern Glencore öffentlich dazu aufgerufen [NZZ], die Schulden des Tschad gegenüber dem Konzern neu zu verhandeln. Glencore ist einer der Hauptgläubiger des Tschad. Der Tschad war im Januar das erste Land, das eine Umschuldung unter dem Common Framework der G20 beantragt hatte.
+++ 19. Mai 2021 +++
Tunesien: Neue Kreditaufnahme statt Umschuldung
Trotz kritischer finanzieller Situation hat die tunesische Regierung laut Aussage ihres Finanzminister Ali Kooli nicht die Absicht, eine Umschuldung ihrer Auslandsschulden zu beantragen [Reuters]. Stattdessen würden Verhandlungen mit potenziellen Kreditgebern geführt. Der Haushaltsplan Tunesiens für 2021 sieht einen Kreditbedarf von 7,2 Milliarden US-Dollar vor, darunter etwa 5 Milliarden an ausländischen Krediten. Die in diesem Jahr fälligen Schuldendienstzahlungen belaufen sich auf rund 5,8 Milliarden US-Dollar.
+++ 18. Mai 2021 +++
Afrika-Finanzierungsgipfel: Forderungen nach Schuldenerlassen
Zum Abschluss des „Summit on Financing African Economies“ in Paris forderte Felix Tshisekedi, Präsident der Demokratischen Republik Kongo, einen umfassenderen Schuldenerlass und Marktzugang für den Kontinent [VOA News]. Frankreichs Präsident Macron, Gastgeber des Gipfels, kündigte an, die Schulden des Sudan bei Frankreich in Höhe von 5 Milliarden US-Dollar zu streichen. Eine Kommentierung der Ergebnisse des Gipfels findet sich in unserem Blog.
+++ 18. Mai 2021 +++
Sudan: Deutschland kündigt Schuldenstreichung an
Pünktlich zum Beginn des „Summit on Financing African Economies“ in Paris kündigt Deutschland die Streichung bilateraler Altforderungen des Landes in Höhe von 390 Millionen Euro an [FR]. Deutschland bestätigt damit vor allem die Beteiligung an der HIPC-Initiative. Die Mobilisierung von Unterstützung für die Entschuldung des Sudans unter der 1996 beschlossenen HIPC-Initiative ist einer der Schwerpunkte des französischen Finanzierungsgipfels.
+++ 18. Mai 2021 +++
Äthiopien: Weitere Herabstufung durch Moody’s
Äthiopische Staatsanleihen sind um fast einen Cent gefallen [Nasdaq], nachdem die Ratingagentur Moody’s das Rating des Landes von B2 auf Caa1 herabgestuft hatte. Moody’s teilte am Montag mit [Moody’s], dass die Herabstufung Folge der langwierigen Prüfung des Antrags des Landes auf Schuldenerlass unter dem Common Framework der G20 sei. Diese erhöhe das Risiko von Verlusten für Privatgläubiger.
+++ 13. Mai 2021 +++
Vatikan: Papst trifft argentinischen Präsidenten
Ein Thema des Treffens war vermutlich die Schuldenkrise des südamerikanischen Landes [Domradio]. Das Land befindet sich seit Monaten in Verhandlungen mit dem Internationalen Währungsfonds. Papst Franziskus hatte sich in den vergangenen Monaten bereits mehrfach öffentlich für Schuldenerlasse für den Globalen Süden stark gemacht.
+++ 10. Mai 2021 +++
Neue Studie: Finanzpolitischer Spielraum als Gebot der Menschenrechte
In der neuen Studie „Finanzpolitischen Spielraum schaffen: Ein Gebot der Menschenrechte in Zeiten von COVID-19“, herausgegeben von der Stiftung Entwicklung und Frieden, argumentiert der Autor Ignacio Saiz aus menschenrechtlicher Perspektive für eine gerechtere Steuer- und Schuldenpolitik. Es sei sicherzustellen, dass Länder über den notwendigen finanzpolitischen Spielraum zur Finanzierung einer angemessenen, gerechten Reaktion auf die Pandemie verfügen.
+++ 10. Mai 2021 +++
Sambia: Weitere Fortschritte bei IWF-Verhandlungen
Laut Aussage des sambischen Finanzministeriums [Reuters] sind sich die sambische Regierung und der Internationale Währungsfonds in weiten Teilen einig über die Bedingungen eines neuen Kreditprogramms unter der Extended Credit Facility des IWF. Die Einigung ist eine Voraussetzung für die weiteren Umschuldungsverhandlungen des Landes im Rahmen des Common Framework der G20.
+++ 08. MAI 2021 +++
Sudan: Schuldenerlass unter HIPC rückt näher
Der Sudan soll im Juni den sog. „Decision Point“ erreichen und sich damit für einen substantiellen Schuldenerlass im Rahmen der multilateralen Initiative für hochverschuldete arme Länder (HIPC) qualifizieren [Reuters]. Nach jahrzehntelanger wirtschaftlicher Isolation ist Sudan neben Somalia und Eritrea eines der letzten Länder, die eine Entschuldung im Rahmen der bereits Anfang der 2000er Jahre verabschiedeten HIPC-Initiative beantragen können.
+++ 08. MAI 2021 +++
Surinam: Konflikt mit Privatgläubigern gefährdet Verhandlungsfortschritte
Ein Konflikt zwischen der surinamischen Regierung und ihren privaten Anleihegläubigern droht die Verhandlungen um einen Schuldenerlass zum Scheitern zu bringen. Die sog. „Superbondholder“ werfen der Regierung Intransparenz und einen Bruch der Verhandlungsvereinbarungen vor. Surinam weist die Anschuldigungen von sich [Reuters].
+++ 05. Mai 2021 +++
Tschad: Verhandlungen um Schuldenerleichterungen gehen trotz Unruhen weiter
Die Verhandlungen zwischen dem Tschad und seinen Gläubigern im Rahmen des Common Framework sollen trotz der Unruhen rund um den Tod des tschadischen Präsidenten Déby Mitte April weitergehen [Reuters]. Ziel der G20 sei, die Verhandlungen bis Ende des Jahres als „Erfolgsstory“ abzuschließen.
+++ 29. APR 2021 +++
Ex-Entwicklungsministerin: Wieczorek-Zeul für Schuldenerlasse
Heidemarie Wieczorek-Zeul, Bundesministerin für wirtschaftliche Zusammenarbeit und Entwicklung 1998-2009, spricht sich im Interview mit der taz für Schuldenerlasse der G20 aus. Wichtig sei außerdem die Einbeziehung der Privatgläubiger und Chinas.
+++ 29. APR 2021 +++
Surinam: Vorläufige Einigung mit IWF auf neuen Kredit
Surinam hat sich vorläufig mit dem Internationalen Währungsfonds auf die Bedingungen eines neuen Kredits geeinigt. 690 Millionen US-Dollar sollen dem Land in den nächsten drei Jahren zur Verfügung gestellt werden. Um die Schuldentragfähigkeit des Landes wieder herzustellen, seien jedoch explizit auch Schuldenerlasse sowohl von Seiten öffentlicher als auch privater Gläubiger notwendig [IWF].
+++ 23. APR 2021 +++
Klimagipfel: Germanwatch fordert Schuldenschnitt für Klimamaßnahmen
Die NRO Germanwatch, langjähriger erlassjahr.de-Mitträger, zeigt sich enttäuscht von den Ergebnissen des „Climate Leaders Summit“. Zudem drohe die Schuldenkrise ambitionierten Klimaschutz in den Entwicklungsländern immer mehr abzuwürgen. Germanwatch fordert deshalb u.a. einen Schuldenschnitt für Klimamaßnahmen.
+++ 22. APR 2021 +++
Klimagipfel: Regierungschefs aus den Regionen Karibik und Lateinamerika fordern Schuldenerlasse
Die Regierungschefs von Antigua & Barbuda, Jamaica und Kolumbien haben auf dem heutigen Klimagipfel Schuldenerlasse und Debt-for-Climate Swaps für Länder gefordert, die besonders stark von Klimakatastrophen betroffen sind [Jamaica Gleaner / Anadolu Agency]. Gastgeber des Gipfels waren die USA.
+++ 20. APR 2021 +++
FfD-Forum: Zivilgesellschaft fordert schnelleres Handeln
In ihrem Statement zum Abschlussdokument des FfD-Forums fordert die Civil Society FfD Group unter anderem, spätestens bei der UN-Generalversammlung im Herbst konkrete Beschlüsse zu fassen. Dazu zähle etwa die Ausrichtung einer nächsten Weltkonferenz für Entwicklungsfinanzierung. Mehr dazu im jüngsten erlassjahr.de-Blog.
+++ 19. APR 2021 +++
Neue Studie: „Global Austerity Alert“ warnt vor strikten Sparmaßnahmen in mindestens 154 Ländern
Die Autor*innen der Instituts-übergreifenden Studie warnen, dass der marode Zustand von Gesundheitssystemen nur eine problematische Folge der Austeritätspolitik des letzten Jahrzehnts sei und rufen zu alternativen Lösungen auf. Dazu zählen sie auch Schuldenerlasse. Die Studie in voller Länge [Policy Dialogue].
+++ 16. Apr 2021 +++
Lateinamerika: Adveniat fordert Teilerlasse
Das Lateinamerika-Hilfswerk Adveniat, langjähriger Mitträger des erlassjahr.de-Bündnisses, hat in einer Pressemitteilung Teilerlasse und eine Neuverhandlung über Auslandsschulden gefordert. Adveniat schließt sich damit dem Appell von Papst Franziskus an.
+++ 16. APR 2021 +++
FfD-Forum: Abschlussdokument bleibt hinter den Erwartungen zurück
In der Abschlusserklärung zum Financing for Development Forum bleiben die Formulierungen unambitioniert. Weder eine Ausweitung von Schuldenerleichterungen auf Mitteleinkommensländer noch die verpflichtende Einbeziehung von Privatgläubigern oder erste Schritte hin zu einem Staateninsolvenzverfahren wurden in Aussicht gestellt. Alle Infos zum FfD-Forum auf der Konferenz-Website.
+++ 14. APR 2021 +++
FfD-Forum: erlassjahr.de-Koordinatorin als Lead Discussant
erlassjahr.de-Koordinatorin Kristina Rehbein hat als Lead Discussant beim ECOSOC FfD-Panel „Developing durable solutions to recurrent debt crises“ gesprochen. Die Sitzung wurde live übertragen und kann hier nachgehört werden [UN Web-TV, Rehbein ab Minute 35:43].
+++ 14. APR 2021 +++
Neue Studie: Klimawandel, Schuldenkrise und COVID-19
Die englischsprachige Studie mit dem Titel „Climate change, Debt and COVID-19“, veröffentlicht von Brot für die Welt in Kooperation mit erlassjahr.de, untersucht den Zusammenhang zwischen der Verschuldung von Ländern, der sich immer weiter verschärfenden Klimakrise und der neuen Bedrohung durch COVID-19.
+++ 13. Apr 2021 +++
Vatikan: Papst fordert Schuldenerlass
In einem Brief an die Spitzen von IWF und Weltbank [The Catholic Universe] nennt Papst Franziskus es eine „zutiefst menschliche Geste“, Länder von der Last der Schulden zu befreien. Er betont außerdem die „ökologischen Schulden“ des Globalen Nordens gegenüber dem Globalen Süden.
+++ 12. APR 2021 +++
UN: Financing for Development Forum nimmt Schuldenkrise in den Fokus
Seit heute und noch bis zum 15.04. läuft das virtuelle „2021 ECOSOC Forum on Financing for Development“. Das Gesamtprogramm ist auf der Konferenz-Website der Vereinten Nationen abrufbar.
+++ 09. APR 2021 +++
IIF: Privatgläubiger durch Verlängerung der DSSI „nicht besonders betroffen“
In einem Brief an die G20 fordert das Institute of International Finance (IIF) außerdem ein geeignetes Forum für die Gläubigerkoordination [Reuters].
+++ 08. APR 2021 +++
Vatikan: COVID-Kommission fordert Schuldenerlasse
Das Dikasterium für die ganzheitliche Entwicklung des Menschen und die dort angesiedelte vatikanische COVID-19-Kommission unterstützen die Kampagne für den Schuldenerlass zugunsten afrikanischer Länder, wie Vatican News berichtet. Daraus solle eine Bewegung wie im Jahr 2000 werden. Adressaten der Kampagne seien die Regierungen der G7 und der G20.
+++ 08. APR 2021 +++
Mexiko/Argentinien: Ruf nach Schuldenerlassen für Mitteleinkommensländer
In einem gemeinsamen Statement haben die Regierungen Mexikos und Argentiniens am Rande der Frühjahrstagung von IWF und Weltbank eine Öffnung der Schuldenerleichterungsmaßnahmen auch für Mitteleinkommensländer gefordert [Buenos Aires Times]. Italiens Wirtschaftsminister Franco hatte am Mittwoch noch geäußert, dass während der Tagung nicht über eine solche Öffnung gesprochen worden sei [Reuters].
+++ 08. APR 2021 +++
erlassjahr.de: PM zur Frühjahrstagung von IWF und Weltbank
Durch die Verlängerung der DSSI sei zwar Zeit gewonnen worden, diese komme aber mehr den Privatgläubigern als den betroffenen Ländern zugute, kritisiert erlassjahr.de in seiner heutigen PM. Außerdem fordert das Entschuldungsbündnis eine Ausweitung von DSSI und Common Framework auf kritisch verschuldete Mitteleinkommensländer.
+++ 07. APR 2021 +++
Katholische Kirche: Kampagne für den Schuldenerlass zugunsten afrikanischer Länder gestartet
Verschiedene Institutionen und Gemeinschaften innerhalb der katholischen Kirche haben heute mit einem Online-Event den Start der „COVID-19 Debt Relief Campaign in Africa“ bekannt gegeben. Die Kampagne ist eine Reaktion auf die durch die Corona-Pandemie verstärkte Schuldenkrise in Afrika. Das Video des Launch-Events ist auf der Website des Dikasteriums für die ganzheitliche Entwicklung des Menschen abrufbar.
+++ 07. APR 2021 +++
Tschad: Fortschritte im Common Framework-Prozess
IWF-Chefin Georgieva hat angekündigt [Reuters], dass die Gläubiger des Tschad in der kommenden Woche zu ersten Verhandlungen zusammenkommen wollen. Der Tschad hatte als erstes Land im Januar 2021 eine Umschuldung unter dem Common Framework der G20 beantragt.
+++ 07. APR 2021 +++
IWF/Weltbank-Frühjahrstagung: Scholz positioniert sich zu Schuldenerlassen
Nach einem Bericht der tagesschau hat Olaf Scholz die Notwendigkeit echter Schuldenerlasse betont. Die Verlängerung des Schuldenmoratoriums DSSI reiche nicht aus. Auch Privatgläubiger müssten einbezogen werden.
+++ 07. APR 2021 +++
IWF/Weltbank-Frühjahrstagung: G20-Communiqué veröffentlicht
Zu den zentralen Punkten der Erklärung [G20] gehört die letztmalige Verlängerung des Schuldenmoratoriums DSSI bis Ende 2021.
+++ 06. APR 2021 +++
Klimagerechtigkeit: Neue Studie zu Debt-for-Climate-Swaps
In der Studie „Climate, COVID-19, and the Developing Country Debt Crisis“ untersucht das New Climate Institute das Zusammenspiel zwischen Klimakrise, Corona-Pandemie und Schuldenkrise. Einen besonderen Augenmerk legt sie auf die Idee der sog. „Debt-for-Climate-Swaps“ und identifiziert Pilotländer etwa im Raum Karibik.
+++ 05. APR 2021 +++
IWF/Weltbank: Schuldenerleichterungen großes Thema bei Frühjahrstagung
Bei der Frühjahrstagung von Internationalem Währungsfonds und Weltbank werden die Verlängerung der DSSI und die weitere Ausgestaltung des Common Framework der G20 hoch oben auf der Agenda stehen. Das Programm der virtuellen Tagung (05.-11.04.) sowie weitere Informationen und Aufzeichnungen sind auf der Website des IWF abrufbar.
+++ 01. APR 2021 +++
IWF: Katastrophenfonds CCRT verlängert
Der IWF hat sein Schuldenerlassinstrument, den Katastrophenfonds CCRT, erwartungsgemäß um eine dritte Tranche bis Oktober 2021 verlängert [IWF]. Für den CCRT qualifiziert sind die 28 ärmsten Staaten.
+++ 01. APR 2021 +++
Neue Studie: UNDP identifiziert Überschuldungsgefahr für 71 Staaten
In der Ende März veröffentlichten Studie „Sovereign Debt Vulnerabilities in Developing Economies“ untersucht das Entwicklungsprogramm der Vereinten Nationen insgesamt 120 Entwicklungs- und Schwellenländer. 71 seien von Überschuldung gefährdet, 19 davon akut.
+++ 01. Apr 2021 +++
Neuer Bericht: UNICEF fordert Schuldenerlasse
In seinem heute veröffentlichten Bericht „COVID-19 and the Looming Debt Crisis“ fordert das Kinderhilfswerk UNICEF umfassende Schuldenerlasse, „damit Kinder nicht die doppelte Last von reduzierten Sozialleistungen jetzt und erhöhter Verschuldung in der Zukunft tragen müssen“.
+++ 31. MÄR 2021 +++
Neue Studie: Chinesische Kreditvergabepraxis an Entwicklungsländer untersucht
Ein Forschungsteam hat 100 Originalverträge chinesischer Gläubiger untersucht. Darin enthalten sind u.a. bislang geheime Klauseln, die zulasten anderer internationaler Geldgeber gehen. Die Studie „How China Lends“ ist auf der Website des Instituts für Weltwirtschaft Kiel abrufbar.
+++ 30. Mär 2021 +++
Weltbank-Chef: Malpass fordert erneut Beteiligung des Privatsektors
Die G7- und G20-Staaten sollten sowohl Anreize als auch die juristischen Rahmenbedingungen schaffen, um die Beteiligung aller öffentlichen und privaten Gläubiger an den existierenden Schuldenerleichterungsmaßnahmen sicherzustellen [Reuters].
+++ 29. Mär 2021 +++
UN: High Level Event zur internationalen Schuldenarchitektur
Das virtuelle Treffen fand heute auf Initiative des UN-Generalsekretärs und der Regierungschefs von Kanada und Jamaika statt. Hier eine Zusammenfassung sowie eine Kommentierung der Ergebnisse durch erlassjahr.de auf Deutsch. Außerdem eine Pressemitteilung des europäischen Netzwerks EURODADD sowie die Aufzeichnung des Events [UN Web TV].
+++ 24. Mär 2021 +++
Afrika: Finanzminister*innen fordern Erweiterung der DSSI
Auch Mitteleinkommensländer sollten vom Schuldenmoratorium der G20 profitieren können, forderten die afrikanischen Finanzminister*innen bei ihrem gestrigen Treffen in Addis Abeba [Anadolu Agency].
+++ 22. Mär 2021 +++
Schuldenreport 2021: Jetzt auch auf Englisch
Hier geht es zum kostenlosen Download des Global Sovereign Debt Monitor 2021.
+++ 17. Mär 2021 +++
Surinam: Bitte um weiteren Zahlungsaufschub
Surinam hat seine Gläubiger um einen weiteren Zahlungsaufschub gebeten [Reuters]. Das südamerikanische Land war bereits im November 2020 in den Zahlungsausfall geraten [EURODAD].
+++ 12. Mär 2021 +++
Belize: Öffentliche Verschuldung nicht tragfähig
In einem Statement schätzt eine Mission des Internationalen Währungsfonds (IWF) die öffentliche Verschuldung des zentralamerikanischen Staates als nicht tragfähig ein. Der offizielle Bericht des IWF-Exekutivdirektoriums steht allerdings noch aus.
+++ 12. Mär 2021 +++
AfDB: African Economic Outlook 2021 veröffentlicht
In ihrem neuen Bericht findet die Afrikanische Entwicklungsbank (AfDB) deutliche Worte zur internationalen Schuldenarchitektur. Die derzeitigen Verfahren seien oft zu intransparent. Außerdem sei die mangelnde Beteiligung aller Gläubigergruppen etwa im Rahmen der DSSI ein Defizit.
+++ 11. Mär 2021 +++
Neuer Bericht: Nobelpreisträger fordern Schuldenerlasse
Wirtschafts-Nobelpreisträger Joseph E. Stiglitz und Michael Spence fordern im neuen Bericht „The Pandemic and the Economic Crisis: A Global Agenda for Urgent Action“ des Institute for New Economic Thinking Schuldenerlasse für überschuldete Staaten. Ein Schuldenmoratorium wie die DSSI der G20 sei nicht genug. Auch die Einbindung des Privatsektors sei entscheidend.
+++ 10. Mär 2021 +++
Äthiopien: Weitere Herabstufung der Kreditwürdigkeit wahrscheinlich
Die Ratingagentur Moody’s prüft eine weitere Herabstufung der äthiopischen Kreditwürdigkeit [Moody’s]. Dies sei notwendig, da, anders als noch bei der DSSI, die Einbeziehung von Privatgläubigern bei einer Umschuldung im Rahmen des Common Framework deutlich wahrscheinlicher sei.
+++ 10. Mär 2021+++
Kenia: Kein Kandidat für’s Common Framework
Die kenianische Regierung wird keine weitere Schuldenerleichterung über die DSSI hinaus beantragen. Das geht aus einer Meldung der Nachrichtenagentur Reuters hervor.
+++ 05. Mär 2021 +++
IWF: Gespräche mit sambischer Regierung werden fortgesetzt
Die bisherigen Gespräche hätten einen „substanziellen Fortschritt“ ergeben [Reuters]. Sambia hatte sich nach seinem Zahlungsausfall im November bereits im Dezember 2020 um ein IWF-Programm beworben und Anfang Februar 2021 eine Umschuldung unter dem Common Framework der G20 beantragt.
+++ 03. Mär 2021+++
Afrikanische Union: Verlängerung der DSSI gefordert
Beim Treffen der Finanzminister*innen der G20 am vergangenen Wochenende forderte der Sonderbeauftragte der Afrikanischen Union für COVID-19 eine Verlängerung des Schuldenmoratoriums DSSI [Reuters]. Diese wird für Anfang April zum nächsten Treffen der G20 erwartet.
+++ 26. Feb 2021 +++
G20: Pressestatement zum Treffen der Finanzminister*innen und Notenbankchef*innen verfügbar
Informationen zum weiteren Common Framework-Prozess enthält das Statement, das samt Videoaufzeichnung der zugehörigen Pressekonferenz auf der Website des italienischen Finanzministeriums abrufbar ist, allerdings nicht.
+++ 23. Feb 2021 +++
Weltbank: Herabstufung der Kreditwürdigkeit konterkariert „Common Framework“
Weltbank-Chefökonomin Carmen Reinhart warnt davor [Reuters], dass die drohende Herabstufung der Kreditwürdigkeit durch Ratingagenturen viele Staaten davon abhalten könnte, eine Umschuldung unter dem Common Framework der G20 zu suchen.
+++ 23. Feb 2021 +++
erlassjahr.de: Rahmenwerk für Entschuldung muss nachgebessert werden
Am kommenden Freitag und Samstag treffen sich die Finanzminister*innen der G20 virtuell. Zentrales Thema wird die Umsetzung des G20 Common Framework for Debt Treatments beyond the DSSI sein. erlassjahr.de fordert, das Rahmenwerk an entscheidenden Punkten nachzubessern [ej], damit es wirksam zur Lösung der Schuldenkrise beitragen kann.
+++ 20. Feb 2021 +++
Weltbank: Klimawandel könnte Faktor bei Umschuldung werden
Weltbank-Chef David Malpass kündigt an [Reuters], dass Weltbank und Internationaler Währungsfonds an einem Konzept arbeiten, die Folgen des Klimawandels und Maßnahmen zur seiner Bekämpfung künftig in Umschuldungsverhandlungen zu berücksichtigen. Ein Anknüpfungspunkt dafür könne das Common Framework sein.
+++ 17. Feb 2021 +++
Äthiopien: Auch S&P senkt den Daumen
Nach Fitch hat auch die Ratingagentur Standard & Poor’s Äthiopiens Kreditwürdigkeit herabgestuft [Reuters]. Für alle Länder, die sich für eine Umschuldung unter dem Common Framework entschieden, seien Einzelfallentscheidungen zu treffen. Entscheidendes Kriterium: die Betroffenheit privater Gläubiger.
+++ 9. Feb 2021 +++
Äthiopien: Fitch stuft Kreditwürdigkeit herab
Die Ratingagentur Fitch hat ihr Rating nach Ankündigung der äthiopischen Regierung, eine Schuldenumstrukturierung unter dem Common Framework der G20 zu beantragen, von B auf CCC herabgestuft [Fitch].
+++ 8. Feb 2021 +++
Neujahrsempfang des Heiligen Stuhls: Papst fordert Schuldenerlass
Papst Franziskus hat mit Blick auf die Corona-Krise einen Schuldenerlass und die Bereitstellung von Impfstoffen für arme Länder gefordert, berichtet evangelisch.de.
+++ 5. FEB 2021 +++
Sambia: Nächster Fall für das „Common Framework“
Mit Sambia will das dritte afrikanische Land seine Auslandsschulden mit Hilfe des neuen Rahmenwerks umstrukturieren [Reuters]. Da das Land bereits seit letztem Jahr im Zahlungsausfall ist [ej], ein besonders zeitkritischer Fall.
+++ 29. Jan 2021 +++
Äthiopien: Zweiter Kandidat für Umschuldung unter „Common Framework“
Medienberichten zufolge will auch Äthiopien eine Umschuldung unter dem Rahmenwerk der G20 beantragen. Das bestätigte der äthiopische Finanzminister am 29.01.2021 gegenüber dem Nachrichtenportal Reuters.
+++ 28. Jan 2021 +++
Schuldenkrise: Tschad beantragt Umschuldung unter „Common Framework“ der G20
Der Tschad hat als erstes Land eine Umschuldung seiner Auslandsschulden [Reuters] unter dem neuen Rahmenwerk „Common Framework for Debt Treatments beyond the DSSI“ der G20 beantragt. Weitere Infos in unseren News.
+++ 26. JAN 2021 +++
erlassjahr.de/MISEREOR: Schuldenreport 2021 veröffentlicht
132 von 148 untersuchten Staaten im Globalen Süden kritisch verschuldet, 21 im Zahlungsausfall – zu diesen Ergebnissen kommt der Schuldenreport 2021. Der Report steht hier zum Download bereit. Hier gibt es die Pressemitteilung zur Veröffentlichung.
+++ 25. NoV 2020 +++
Schuldenkrise: Auch Surinam im Zahlungsausfall
Als zweites Land nach Sambia kann auch das kritisch verschuldete Surinam als Folge der Corona-bedingten Rezession seine Zahlungen nicht mehr leisten [Bloomberg]. Mehr dazu in einem Kommentar der Kolleg*innen von EURODAD.
+++ 13. Nov 2020 +++
Corona-Folgen: Sambia im Zahlungsausfall
Sambia ist als erstes Land infolge der Corona-bedingten Rezession in den Zahlungsausfall geraten [Reuters]. Weitere Info in unseren News.